欧元兑美元跌至20年低点1.0235美元

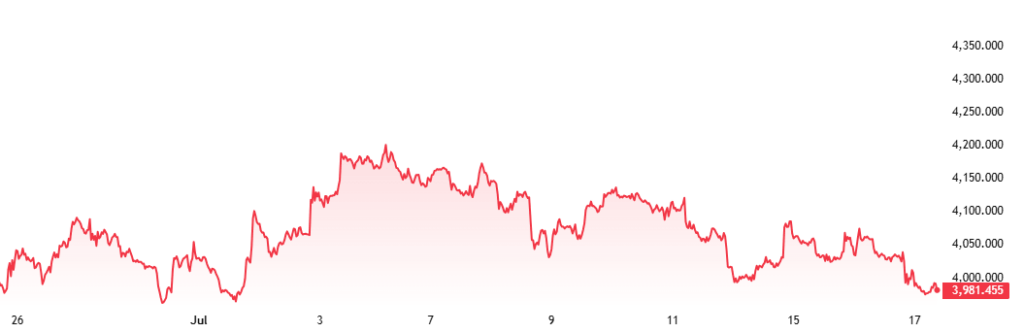
欧元兑美元的价格昨天大幅下跌至1.0235,创下20多年来的最低水平。值得注意的是,欧元兑美元汇率上一次触及这一水平是在2002年12月的经济危机期间。然而,昨日也出现了类似的纪录,当时卖空者占据主导地位,并将金价推至如此低的水平。由于越来越担心经济疲软会导致经济衰退,投资者被迫抛售股票。

引发欧元兑美元昨日暴跌的另一个重要因素是美元指数的突破。美元指数突破了105.6的历史关口,创下了20年来的新高106.77。这导致所有与美元配对的货币,尤其是欧元美元以及黄金、白银和原油等大宗商品的大规模崩盘。在3月份的一系列加息之后,随着大幅加息75个基点,美元在6月份接近峰值。此外,考虑到7月份美国将再次加息,欧元和其他外汇货币也出现了失衡。分析人士认为,欧洲央行在7月份加息50个基点是不明智的。迄今为止,美元对美元汇率一直保持着上升趋势,目前的上升幅度为75个基点,这是自1994年以来的最高水平。

国家联盟证券(National Alliance Securities)的安德鲁•布伦纳(Andrew Brenner)将这一决定归咎于欧洲央行。用他的话说,“如果他们在某一点上行动更快,他们就会错过一个好机会,一些人认为7月和9月会分别加息50个基点和75个基点。”

欧元兑美元目前非常疲软,无法从昨天的大幅下跌中恢复过来。在今天的亚市交易中,该货币的价格目前在1.0244美元附近。相对强度指数(RSI)目前显示超卖,这意味着我们可能会从现在开始预期一些复苏。欧元兑美元的直接阻力位见于1.0265美元。如果今天不能突破这一阻力位,可能会让位于进一步下行。

今天影响欧元兑美元的重要因素

欧盟经济预测:欧盟委员会将于今日发布欧盟及其成员国的宏观经济预测。这将决定未来2-3年欧洲经济的走向。投资者经常使用这种预测来评估欧洲国家未来可能的经济增长。对利率的强硬立场将有助于重振不断下跌的欧元。

美国Jolts职位空缺:美国Jolts职位空缺数据将于今天发布。这一数据的意义在于,它衡量了新创造的、尚未被失业人员填补的工作岗位的数量。如果该数据进一步走强,将导致欧元美元进一步下跌。而较低的数据将支持欧元美元的复苏。这一数据的预测是1105万,而前值是1140万。

美联储会议纪要:美联储上个月召开的会议纪要将于今天公布。预计会议纪要将深入了解经济和金融状况,以及影响委员会成员投票支持加息75个基点的因素。投资者通常利用它来预测美联储下次会议的方向。

最近的新闻
更多美联储官员释放鹰派信号,无阻纳指创新高但金价掉头

要点 昨日美股市场随着美债收益率下跌和油价回落而反弹,纳斯达克指数创下收盘纪录新高,市场在中美元首会晤前的积极氛围带动下整体走强。 黄金则因美元反弹而回落,因为美联储更多官员释放出支持进一步加息的信号。 今日关注:欧元区9月消费者信心指数:最新数据预计维持负增长,因消费者对能源价格和就业前景的评估仍偏谨慎。美国9月里奇蒙德联储制造业指数预计为4(前值:5):作为区域性制造业主导指标,若该数据延续疲态,将进一步佐证美国制造业在相对高利率环境下的放缓压力。   全球市场回顾 昨日道指收涨0.71%,标普500指数涨1.49%,纳指涨2.26%。 美国指标10年期公债收益率回落,美元指数上涨0.13%。 现货金下跌0.8%,因美联储今年进一步收紧货币政策的预期及其他主要央行释放的鹰派信号推动美元走强。 WTI原油跌逾3%至近两周低位,因投资者寄望本周举行的联合国大会能推动伊朗战争取得外交进展。   重要财经日历 日本假期 时间 (GMT+8) 事件 重要性 11:10 澳洲联储主席布洛克发表讲话 *** 22:00 欧元区9月消费者信心指数初值 ** 22:00 美国9月里奇蒙德联储制造业指数 ** 9月23日 日本假期 NYMEX 10月原油期货合约到期 时间 (GMT+8) 事件 重要性 04:30 API原油库存变动 *** 07:00 澳大利亚9月制造业、服务业及综合PMI初值 ** 15:30 德国9月制造业、服务业及综合PMI初值 ** 16:00 欧元区9月制造业、服务业及综合PMI初值 ** 16:30 英国9月制造业、服务业及综合PMI初值 ** 21:45 美国9月制造业、服务业及综合PMI初值 *** 22:30 EIA原油库存变动 **   【20260922 行情分析】   欧元兑美元 1.1488/1.1512阻力 1.1434/1.1411支持 周一欧元下跌,因美元在更多美联储官员鹰派表态下回升,且德国总理默茨领导的保守党遭遇战后最惨重的地区选举败绩,部分拖累欧元。 分析师观点:汇价继续维持在低位区间,形成窄幅区间盘整;只要继续维持在1.1500下方,就偏向承压。 方向:区间模式   英镑兑美元 1.3407/1.3435阻力 1.3342/1.3314支持 昨日英镑兑美元整体处于窄幅波动,盘中先涨后回吐,最高触及1.3400关口,但未能突破,部分受制于美元的上涨。 分析师观点:汇价继续维持在低位区间内,英国方面的消息面指引有限,汇价预计暂时维持低位区间的整理。 方向:区间模式   美元兑日元 158.26/158.70阻力 156.76/156.19支持 美元兑日元在过去六个交易日中第五次走高,昨日收盘创9月3日以来高位,市场再次关注日本当局是否会有干预的倾向。 分析师观点:汇价上行通道继续扩张,昨日进一步突破20日均线后,多头动能增强,有望继续挑战158关口上方。 方向:短线偏多   美国原油期货(10月) 95.61/97.74阻力 88.71/86.61支持 隔夜原油价格延续下跌,创下9月8日以来最低位,因为投资者寄望本周举行的联合国大会能推动中东局势的缓和。 分析师观点:中东地区展开外交斡旋的消息将继续利空油价。技术上,价格跌破关键均线支撑,因此留意是否会下探90美元关口。 方向:承压   现货黄金 4405/4438阻力 4300/4267支持   现货白银 67.43/68.32阻力 65.31/64.60支持 美联储更多官员表态倾向加息,受市场对美联储可能进一步收紧货币政策的预期影响,昨日金价走低,盘中一度下挫超1%。 分析师观点:黄金昨日回吐前一日涨幅,但尾盘守住了10日均线,上方20日均线继续在4390美元附近构成阻力,因此日内金价可能暂时维持在上述均线范围内整理。 方向:区间模式   美国道琼斯工业指数期货US30 52397/52776阻力 51551/51179支持 昨日美股高开高走,AI与芯片股领涨,科技股带动市场人气,加上美债收益率及油价回落,道指进一步脱离近期低位。 分析师观点:道指昨日创下逾一周来最大涨幅,目前正在测试10日均线阻力位;若突破,将巩固上涨动能,并进一步看向52400上方阻力。 方向:短线偏多   美国纳斯达克指数NAS100 30826/30996阻力 30248/30026支持 纳斯达克指数周一大涨并创下收盘纪录新高,AMD和其他AI权重股上涨带来提振,费城半导体指数创8月4日以来最佳单日表现。 分析师观点:市场积极展望中美元首会晤可能涉及AI讨论,纳指在创下新高后,预计短线升势有望延续,技术上继续关注30800上方阻力。 方向:短线偏多   香港恒生指数HK50 25400/25572阻力 24878/24663支持 港股昨日收高291点,重回两万五关口后,今早继续高开逾百点,科网股领涨大市。HK50指数昨日录得三日连涨,为近一个月以来首次。 分析师观点:HK50指数在连涨后突破10日均线,动能有所增强,今早继续测试20日均线,因此聚焦能否突破后,进一步指向25400上方阻力。 方向:短线偏多 免责声明:本分析仅供参考,交易愉快!

阅读全文
金融市场迎来关键一周,重点聚焦中美经贸协商

要点 上周五,金融市场在清淡指引中交投,美股三大指数表现不一,美债收益率上涨继续带来部分压力,但是黄金借助美元的回落而上涨,原油价格则录得下行。 今日关注:日内市场数据指引清淡,本周金融市场将迎来一系列关键经济数据与事件,这将为市场评估三季度末经济动能提供重要依据。与此同时,关注中美两国经贸团队在美国纽约开始举行经贸磋商,为本周晚些时候的中美元首会晤做准备。   全球市场回顾 美国股市上周五涨跌不一,道指收跌0.19%,标普500指数涨0.16%,纳指涨0.39%。 美国公债收益率上涨,美元收跌0.02%。 金价升0.85%至一周高点,并录得四周来首次周线上涨。 上周五油价跟随沙特供应中断担忧缓解而回落,周末胡塞武装袭击沙特首都后,今早油价高开但低走。   重要财经日历 日本假期 时间 (GMT+8) 事件 重要性 23:20 加拿大央行行长麦克勒姆发表讲话 *** 9月22日 日本假期 时间 (GMT+8) 事件 重要性 11:10 澳洲联储主席布洛克发表讲话 *** 22:00 欧元区9月消费者信心指数初值 ** 22:00 美国9月里奇蒙德联储制造业指数 **   【20260921 行情分析】   欧元兑美元 1.1512/1.1541阻力 1.1464/1.1434支持 欧央行行长拉加德表示,利率不会与能源价格同步变动,从而为激进加息预期降温。上周五欧元兑美元连续两日温和上涨,但仍维持在7月底以来的低位。 分析师观点:汇价当前维持低位区间,除非能够收复1.1500关口,否则难以吸引买盘跟进。在此之前,先关注低位窄幅区间模式。 方向:低位整理   英镑兑美元 1.3435/1.3470阻力 1.3342/1.3316支持 数据显示英国零售销售在8月意外强劲,上周五英镑延续了上涨,逼近1.3400关口但未能突破,今早低开后尝试继续反弹。 分析师观点:汇价维持在1.3400关口下方,仍未脱离低位区间。日内多头可能重测上述关口;若突破,有望将反弹跟进至1.3440上方。但若遇阻,则留意上周连续两日充当支撑的1.3337水平。 方向:低位整理   美元兑日元 157.21/157.68阻力 155.74/155.28支持 上周五日元下跌,日本央行加息,但两名决策者对市场普遍预期的加息决定投下反对票,令交易员怀疑该央行进一步加息的可能性。 分析师观点:美元兑日元上周五一度冲高至9月初以来的高位,但尾盘回吐一半涨幅,并正好停留在20日均线附近,因此目前多头需要继续突破156.90至157关口的阻力。 方向:反弹暂受限   美国原油期货(10月) 97.74/99.88/阻力 91.38/88.71支持 上周五原油震荡下跌,进一步跌破100美元关口后,由于市场权衡胡塞武装对利雅得的导弹袭击,今早原油价格高开但低走。 分析师观点:原油价格当前将继续跟随消息面波动,但技术面走弱,目前正在寻求20日均线支撑。若守住该位,则关注均线范围内的交投。 方向:承压   现货黄金 4438/4469阻力 4340/4300支持   现货白银 68.32/69.02阻力 65.31/64.60支持 上周五在原油和美元回落的带动下,现货黄金延续了自8月低位的反弹,盘中一度逼近4400美元,带动周线也结束连跌。 分析师观点:黄金目前维持在10日均线上方,但面临20日均线在4408美元附近的关键阻力。能否突破该位,将决定反弹能否进一步扩大。 方向:温和反弹   美国道琼斯工业指数期货US30 52397/52776阻力 51179/50795支持 上周五美股三大指数涨跌不一,道指表现较为落后,未能延续前一交易日的上涨,受累于美联储加息后的仓位调整以及板块轮动转向科技股。 分析师观点:道指上周五整体波动有所收窄,收盘多空均未取得明显优势,因此日内仍可能看到价格在10日均线及上周低位区间内的震荡。 方向:整理模式   美国纳斯达克指数NAS100 29968/30116阻力 29590/29476支持 上周五科技巨头涨跌分化,不过纳指依然延续上涨,录得逾一周高位,费城半导体指数尾盘快速拉升,提振了市场情绪。 分析师观点:纳指当前有望继续向30000点关口发起挑战,看能否进入8月的高位区间,但若遇阻,则留意回到29600点下方。 方向:温和看涨   香港恒生指数HK50 25052/25226阻力 24486/24314支持 港股上周整体表现反覆,全周累跌54点后,今早开盘依然缺乏方向,恒指高开2点,科网股表现不一。HK50指数今早延续上涨。 分析师观点:HK50指数上周五录得两日连涨后,今早扩大反弹至四日高位,当前测试10日均线上方;若守稳该位之上,则展望测试25000关口上方的空间。 方向:短线偏多 免责声明:本分析仅供参考,交易愉快!

阅读全文
美联储加息冲击暂缓,央行周以日央行加息收官

要点 随着市场消化美联储加息,美国股市周四强劲反弹,油价回落、美国公债收益率走低,黄金跟随收高。 但美国总统特朗普表示,自己即将就是否重启对伊朗的大规模打击作出重大决定,可能会部分限制市场的风险偏好。 今日关注:日本央行如预期将利率上调25个基点至31年来新高的1.25%,以遏制物价上涨。投资者将密切关注行长植田和男的新闻发布会,以获取关于政策正常化的前瞻性指引,并关注其对近期汇率波动的评论。   全球市场回顾 道指收涨0.6%,标普500指数涨1.1%,纳指涨1.69%。 美债收益率回落,美元指数盘尾基本持平。 现货金上涨近2%,从近六周低点反弹,因油价下跌和美元走软提供支撑。 原油价格延续回落,投资者权衡沙特阿拉伯与伊朗支持的也门胡塞武装发动袭击造成的供应干扰,以及有关更多沙特原油可能进入全球市场的报导。   重要财经日历 时间 (GMT+8) 事件 重要性 11:00 日本央行利率决议 *** 14:00 德国8月PPI ** 14:00 英国8月零售销售 ** 14:30 日本央行新闻发布会 *** 18:30 欧洲央行行长拉加德发表讲话 *** 21:15 美国8月工业产出 ** 21:15 美国8月制造业产出 ** 22:00 美国8月谘商会领先指标 **   未来一周重要数据和事件(GMT+8) 周一:中国贷款市场报价利率(LPR),日本假期 周二:欧元区消费者信心指数,美国里士满联储制造业指数 周三:API/EIA原油库存变动,澳大利亚/日本/欧元区/英国/美国制造业、服务业及综合PMI,NYMEX纽约原油10月期货到期 周四:日本制造业、服务业及综合PMI,澳大利亚失业率,瑞士央行利率决议,德国Ifo商业景气指数,美国初请失业金人数、营建许可、新屋销售及堪萨斯联储制造业指数 周五:美国耐用品订单及密歇根大学消费者信心指数   【20260918 行情分析】   欧元兑美元 1.1502/1.1512阻力 1.1458/1.1445支持 受美国国债收益率和油价下跌带动,欧元昨日自7月底低位小幅反弹,昨日公布的欧元区8月CPI年率终值维持在3.2%的高位。 分析师观点:欧元兑美元昨日盘中反弹,一度接近1.1500关口,但未能守住,因此暂时被困在低位区间,暂维持低位区间整理。 方向:低位整理   英镑兑美元 1.3397/1.3427阻力 1.3326/1.3303支持 英国央行如预期维持利率不变,警告称如果伊朗战争持续,可能不得不加息,同时预计英国通胀率将在2027年初升至略高于4%。 分析师观点:尽管英国央行声明略偏鹰,但昨日英镑兑美元仍维持在7月底以来的最低位,不过跌势有所放缓,因此关注是否在连跌后倾向于整理。 方向:低位整理   美元兑日元 157.70 / 158.28阻力 156.20 / 155.75支持 日本央行将利率上调至1.25%(此举在市场预期之中),导致日元走软。目前,市场参与者的焦点转向行长植田和男的新闻发布会。 分析师观点:在日本央行公布政策后,美元/日元进一步走高,触及9月3日以来的最高水平,并测试157.00关口。目前聚焦上方的阻力位在157.70和158.28。 方向:短线看涨   美国原油期货(10月) 99.90/102.52阻力 93.53/91.44支持 由于市场对中东供应中断的担忧有所缓解,国际油价延续自高位的回落后,今早大幅低开。但此前特朗普表示,即将就此重启对伊朗的大规模打击作出重大决定。 分析师观点:原油价格连跌两日后,今早明显低开,创逾一周最低位。当前已进入10、20日均线区间,因此可能暂时在均线区间内交投。 方向:高位调整   现货黄金 4397/4424阻力 4316/4283支持   现货白银 66.73/67.44阻力 64.59/63.70支持 随着市场消化美联储决议、油价下跌缓解了对通胀的担忧,昨日现货黄金从六周低点反弹,一度站上4380美元,止步三日连跌。 分析师观点:黄金昨日录得两周以来最大涨幅,当前正在测试10日均线上方。若日内能确认突破,则多头动能有望进一步增强,并继续向4400美元靠近。 方向:短线偏多   美国道琼斯工业指数期货US30 52036/52407阻力 51564/51194支持 美联储加息冲击暂缓,国债收益率回落,昨日道指获得科技、公用事业和基础材料板块上涨推动,止步连跌。 分析师观点:道指昨日反弹,但尾盘回吐近一半的涨幅,日内仍需继续测试52000关口,以增强多头的反弹动能。 方向:温和看涨   美国纳斯达克指数NAS100 29589/29735阻力 29243/29127支持 隔夜随着市场情绪整体改善,大型科技股全线收涨,人工智能相关股普涨,纳指也在三大指数中领涨,创下本周最高位。 分析师观点:纳指昨日摆脱连跌后,顺势站上日图主要均线阻力,短线反弹有望跟进,看能否继续指向29600上方的阻力,挑战上周高位区间。 方向:温和看涨   香港恒生指数HK50 25051/25225阻力 24485/24314支持 港股昨日收低109点后,今早跟随亚太股市普遍向好而回升,恒指高开逾百点。科网股回升,芯片股普遍走强。 分析师观点:HK50指数昨日止步两日连跌后,今早顺延反弹,当前测试10日均线,能否突破该位,成为决定该指数能否脱离近期低位的关键。 方向:低位反弹 免责声明:本分析仅供参考,交易愉快!

阅读全文
美联储鹰派加息撼动市场,日内继续聚焦英国央行决议

要点 美联储如预期加息25个基点,并且示未来几个月将进一步提高借贷成本。 决策者预计今年还将再加息一次,并预计2027年维持利率不变。 同时决策者还上调了近期通胀预期与今年经济增长预期。 面对偏鹰派的决议,美国股市周三震荡收低,黄金和原油下跌,美元升至近五周高位。 今日关注:英国央行决议预计按兵不动,但留意官员们投票比的变化,看内部是否出现更多分歧。上周英国央行行长贝利表示,投资者目前消化的加息幅度,已经超出英国央行最可能政策路径所能解释的范围。但是市场依然部分预期英国央行年内加息的可能性,所以决议声明如果透露信号,英镑及英国股市将跟随波动。   全球市场回顾 道指收跌1.2%,标普500指数跌0.44%、纳指跌0.01%。 美债收益率攀升,美元指数上涨0.3%,触及近五周最高。 黄金经历大幅波动后最终走低,现货金尾盘收跌0.7%,盘中一度上涨逾1%。 国际油价回落,此前有报导称沙特阿拉伯正通过阿曼提供额外的原油货盘,缓解了市场对中东供应中断的部分担忧。   重要财经日历 时间 (GMT+8) 事件 重要性 17:00 欧元区8月CPI终值 ** 19:00 英国央行利率决议及会议纪要 *** 20:30 美国8月新屋开工及营建许可 ** 20:30 美国初请失业金人数 *** 22:00 美国8月成屋销售 ** 9月18日(GMT+8)重要事件 时间 (GMT+8) 事件 重要性 07:30 日本8月核心CPI ** 11:00 日本央行利率决议 *** 14:00 德国8月PPI ** 14:00 英国8月零售销售 ** 14:30 日本央行新闻发布会 *** 18:30 欧洲央行行长拉加德发表讲话 *** 21:15 美国8月工业产出 ** 21:15 美国8月制造业产出 ** 22:00 美国8月谘商会领先指标 **   【20260917 行情分析】   欧元兑美元 1.1489/1.1512阻力 1.1436/1.1413支持 美联储鹰派立场决定和利率预期推高了美国国债收益率和美元,导致欧元/美元跌破1.1500,录得6月份以来的最大跌幅。 分析师观点:汇价当前创7月底以来的最低位,随着市场继续消化美联储鹰派立场,汇价可能继续下探至1.1450下方,关注欧元区CPI终值的部分指引。 方向:承压   英镑兑美元 1.3427/1.3451阻力 1.3327/1.3304支持 由于美联储鹰派立场在今日英国央行决议前支撑美元,英镑徘徊在7月下旬的低点附近,在英国央行决议前,可能偏向盘整。 分析师观点:汇价录得6月份以来最大跌幅后,1.3400关口上方已转为阻力,需要关注6月下旬低位区间能否缓和当前的跌压,并聚焦英国央行决议声明带来的指引。 方向:承压   美元兑日元 156.75/157.20阻力 155.28/154.83支持 美联储宣布加息后,美元随之上扬。昨日的美元/日元连续三个交易日上涨。接下来,市场聚焦明日的日本央行决议,预计也将加息。 分析师观点:汇价昨日守住10日均线后,借助消息面扩大上行,当前有望继续向20日均线所在的156.90上方发起测试,但在日央行决议前,该位置位可能充当阻力。 方向:短线看涨   美国原油期货(10月) 104.65/106.73阻力 99.87/97.75支持 油价在有报道称沙特阿拉伯一条关键管道可能在数日内以半容量重启后回落,且美国原油库存降幅小于预期,也部分拖累了原油价格。 分析师观点:原油价格昨日自高位回吐,显示多头力量有所减弱。目前看,调整是否靠近10日均线在98.90美元附近的支撑。只要守住该均线支撑,多头就依然偏向主导。 方向:高位整理   现货黄金 4370/4397阻力 4256/4229支持   现货白银 65.20/65.80阻力 62.69/62.09支持 美联储加息并暗示未来数月将进一步上调借贷成本以控制通胀,黄金在决议前扭转涨势并收跌,但今早价格再度反弹。 分析师观点:黄金昨日大幅波动,盘中上探至10日均线上方,但未能守住。今早反弹,需要继续留意该位在4340美元附近的阻力。 方向:温和反弹   美国道琼斯工业指数期货US30 52036/52407阻力 51194/50811支持 美联储加息,且点阵图暗示年内再上调利率的可能性,隔夜道指在三大指数中领跌。 分析师观点:道指录得近一个月最大跌幅后,下破52000关口,但隔夜大跌后可能会有部分买盘跟进,有望缓和部分压力。 方向:跌势缓和   美国纳斯达克指数NAS100 29308/29409阻力 29005/28878支持 美联储发出信号表明,紧缩周期远未结束,但隔夜大型科技股多数走高,缓和了纳指整体的跌势,盘中经过大幅震荡后,尾盘变化不大。 分析师观点:纳指昨日盘中下探8月初低点后获得支撑,因此多头可能尝试收复29000关口,但反弹需要留意日图主要均线在29300附近的阻力。 方向:跌势缓和   香港恒生指数HK50 24663/24814阻力 24192/24042支持 港股昨日稍作反弹后,今早再度向下,恒指低开逾200点,而隔夜美联储加息也对港股氛围带来影响。HK50指数昨日连跌两日后,今早维持在低位。 分析师观点:HK50指数维持在7月中旬的低位交投,当前关注自9月初低位以来的下行趋势线能否充当支撑,否则可能进一步向24000关口靠近。 方向:承压 免责声明:本分析仅供参考,交易愉快!

阅读全文
面对人工智能风险警告,美联储决议前美股加剧滑落

要点 大型AI公司负责人就AI潜在风险发出的警告打击整体风险情绪,加上中东冲突持续推高油价,昨日美股震荡回落,黄金也因为市场为美联储本周加息的可能性做准备而跌至逾一个月低位,美元则全线上涨。 今日关注:关注英国7月ILO三个月失业率( 预测4.9%,前值5%)英国劳动力市场韧性将直接影响次日CPI的市场定价,也将影响本周晚些时候的英国央行决议。欧元区ZEW指数若持续下滑,将加剧对欧洲经济复苏乏力的担忧。   全球市场回顾 道指收跌0.29%,标普500指数跌0.48%,纳指跌0.56%。 美元跟随美债收益率上涨,金价下跌1.1%至逾一个月最低。 油价上涨,也门亲伊朗的胡塞武装周一再次袭击沙特阿拉伯,海湾阿拉伯国家则推迟原定与伊朗举行的会谈,加剧了外界对中东冲突进一步蔓延并威胁全球石油供应的担忧。   重要财经日历 时间 (GMT+8) 事件 重要性 10:00 中国8月规模以上工业增加值及社会消费品零售年率 ** 14:00 英国7月失业率 ** 17:00 欧元区9月ZEW经济景气指数 ** 20:30 美国9月纽约联储制造业指数 ** 9月16日(GMT+8)重要事件 时间 (GMT+8) 事件 重要性 04:30 美国API原油库存变动 *** 14:00 英国8月CPI及PPI *** 17:00 欧元区7月工业产出 ** 20:30 美国8月零售销售 *** 22:30 美国EIA原油库存变动 **   【20260915 行情分析】   欧元兑美元 1.1567/1.1580阻力 1.1523/1.1513支持 由于交易员加大对本周美联储鹰派立场押注,美元全线走高,欧元/美元走弱至一个月低点,尽管市场对欧央行10月继续加息的预期也在上升。 分析师观点:欧元兑美元昨日录得三日连跌,也是两周来最大跌幅。当前交投在1.1550下方,进入8月上旬区间,面临测试并继续指向1.1500关口的压力。 方向:承压   英镑兑美元 1.3528/1.3551阻力 1.3451/1.3427支持 周一随着美元走高,英镑兑美元收盘略低于1.3500,此前一度触及8月上旬以来的最低点,继续等待本周美联储和英国央行的决议。 分析师观点:汇价昨日下破10日均线,自上周高位以来的下行通道进一步扩大,加剧短线下行压力,关注下方1.3451/1.3427支撑。 方向:承压   美元兑日元 155.28/155.73阻力 154.36/153.80支持 昨日美元兑日元跟随美元走强,盘中触及一周高位后,周二亚洲早盘延续走强,等待美联储和日央行本周可能宣布加息的决定。 分析师观点:虽然昨日反弹,但汇价昨日盘中高位停留在155关口,且该位也是10日均线所在附近,所以可能对进一步反弹构成初步限制,未能突破的情况下,将继续维持在低位区间。 方向:低位区间整理   美国原油期货(10月) 105.43/107.71阻力 100.95/98.06支持 因沙特阿拉伯能源基础设施再次遭袭以及中东地区船只遇袭事件,令市场对能源供应的担忧加剧,昨日WTI原油再度突破100美元。 分析师观点:原油价格昨日尾盘缩减涨幅,多头尝试刷新高位,但未能守住,显示动能有所缓和,预计将继续维持高位区间交投。 方向:高位运行   现货黄金 4316/4343阻力 4256/4229支持   现货白银 64.61/65.20阻力 62.09/61.33支持 受美元升至接近两周高点和油价高企的拖累,昨日现货黄金低开低走,失守4300美元关口,并跌至8月上旬以来最低。 分析师观点:当前金价处于4300美元附近盘整,在美联储可能加息前的谨慎情绪中,可能继续将金价困在近期下行通道内,但需关注通道底部趋势线能否提供支撑。 方向:承压   美国道琼斯工业指数期货US30 52704/52871阻力 52269/52140支持 昨日美股三大指数走低,工业、基础材料和公用事业板块的下跌拖累道指走势,道指低开后尝试反弹,但未能守住升幅。 分析师观点:在美联储决议公布前夕,预计道指将继续维持在10日均线及上周低位区间内交投,目前先关注52269/52140支撑。 方向:偏空   美国纳斯达克指数NAS100 29307/29408阻力 29005/28878支持 美国股市周一受累于芯片制造商的下跌,此前美国多家AI公司高管对安全问题表示担忧,并呼吁放缓AI发展步伐,纳指一度跌至8月以来低位后收复部分失地。 分析师观点:纳指昨日下破上周低点,下行通道扩张意味着下行压力增加,但市场转入对美联储决议公布前夕的谨慎观望,可能部分缓和压力。 方向:偏空   香港恒生指数HK50 25053/25202阻力 24662/24546支持 港股延续昨日反弹111点的势头,今早高开16点。但外围AI警告也触发AI相关股份抛售,科网股今早开盘表现不一。 分析师观点:HK50指数昨日震荡反弹,但今早未能延续涨幅。只要价格仍维持在10日均线下方,就难以脱离近期低位区间。 方向:反弹遇阻 免责声明:本分析仅供参考,交易愉快!

阅读全文
热门文章
ATFX

Restrictions on Use

Products and Services on this website are not available for Hong Kong investors and not related to any corporation licensed by the Securities and Futures Commission in Hong Kong.

All the information and materials posted on this website should not be regarded as or constitute a distribution, an offer, solicitation to buy or sell any investments.

使用限制:本網站的產品及服務不適用於香港投資者及與任何香港證監會持牌公司無關。

網站內部的信息和素材不應被視為分銷,要約,買入或賣出任何投資產品。

ATFX

Restrictions on Use

Products and Services on this website are not suitable for the UK residents. Such information and materials should not be regarded as or constitute a distribution, an offer, or a solicitation to buy or sell any investments. Please visit https://atfxgm.eu/en/ to proceed.

ATFX

Restrictions on Use

AT Global Markets (UK) Limited does not offer trading services to retail clients.
If you are a professional client, please visit https://atfxconnect.com