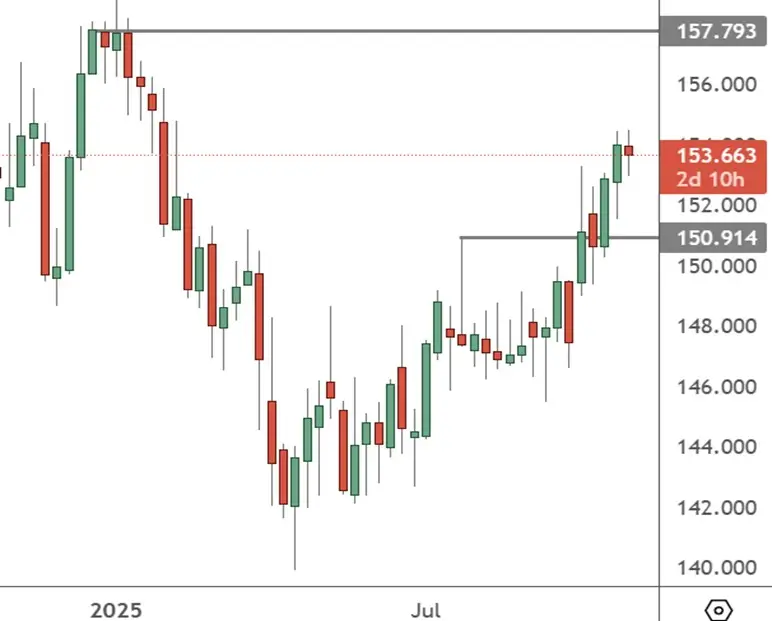
多头陷阱击溃加密和股票市场

在美联储加息消息最初出现假突破后,加密货币和股票市场昨日出现严重崩盘。

鲍威尔周三确认加息幅度为50个基点,而不是投资者预期的75个基点,之后市场出现了假突破,困住了多头。比特币突破了3周以来的阻力位4万,其他加密资产(如以太坊、卡达诺和多吉币)同样跟随反弹。

比特币价格昨日大幅下跌,单日跌幅超过9%,今年首次跌至35571美元的新低。其他加密货币也没有幸免,以太坊跌至2685美元的新低,Cardano跌0.7716,多吉币跌至0.1250,Polkadot跌至14.05。

这种下跌并不局限于加密货币,股市也受到了影响,美国主要股票昨日在市场上大幅下跌。

苹果跌5.57%,特斯拉跌8.33%,Netflix跌7.69%,亚马逊跌7.56%,Facebook跌6.77%。

同样地,标准普尔500指数下跌3.56%,纳指100下跌5.06%,道琼斯指数下跌3.2%。

跌势也蔓延到黄金和白银等大宗商品。昨日金价突破1900美元,下跌5.66%,随后跌至1854点。银价跌至22.260美元,跌幅1.2%。

市场已经发现了熊市的迹象,尤其是比特币,这让投资者感到恐慌,担心这是下跌的底部,还是更大幅度下跌的开始。今天的周收盘价将进一步决定我们对市场的预期方向。

最近的新闻
黄仁勋离职拖累英伟达及整体股市走低

标普500指数走势概览 2026年11月12日美股交易时段,标普500指数收盘走低。受首席执行官黄仁勋离职消息影响,英伟达股价下跌,其跌幅抵消了能源股的涨幅。英伟达已任命首席财务官科莱特·克雷斯担任临时首席执行官。 截至2026年11月13日美股收盘(北京时间05:00),该指数报7592.40点,当日下跌0.35%。 行情背后的主要驱动因素 英伟达股价下跌4.3%,但收盘价远高于盘中低点(此前曾出现更剧烈的下滑)。人工智能云服务公司Nebius在发布季度财报及业绩展望后股价大幅下挫;与此同时,英伟达的竞争对手博通、超威半导体和Alphabet股价均有所上涨,成为推动标普500指数的主要力量。 市场数据与反应 纳斯达克综合指数下跌0.39%;费城半导体指数在经历近期大幅上涨后,当日下跌0.5%。能源板块成为标普500指数中表现最好的板块,原油价格随之上涨——此前美国总统唐纳德·特朗普在社交媒体上表示,美国无需与伊朗达成协议。 美股收盘后,亚洲股市趋于平稳,美股股指期货小幅走高,美国国债收益率则有所上升。 对更广泛市场的影响 利率预期是另一个压力来源。本周早些时候公布的CPI高于预期,受此影响,截至周四,芝加哥商品交易所的“美联储观察工具”显示,交易员已完全消化了美联储将在12月加息的预期。克利夫兰联储主席哈马克表示,她认为美联储无需采取更激进的加息步伐;旧金山联储主席戴利则表示,未来可能仍需进一步加息,但并未暗示有紧迫的必要性。 与人工智能(AI)相关的股票则面临着其他层面的质疑。美国中期选举中民主党的大获全胜,引发了交易员对人工智能(AI)监管力度可能加强的担忧;此外,围绕英伟达行业领导地位的疑虑,也给这一支撑本轮牛市的关键支柱蒙上了阴影。有分析师指出,市场目前正抛售AI及科技股,转而寻求防御性资产,但预计这种趋势终将逆转。一些交易员还认为,那些与英伟达关系密切的AI企业仍将面临质疑——英伟达曾通过融资安排,为包括其自身客户在内的多家公司提供了支持。 股票交易员应关注的事项: 美国10月份生产者价格指数(PPI),将于2026年11月13日北京时间21:30公布。 英伟达第三季度财报,预计于2026年11月18日美股收盘后(北京时间约05:20)发布;财报电话会议定于同日北京时间06:00举行。 美联储12月份的利率决议,将于2026年12月10日北京时间03:00公布。 最新动态:美国参议院银行委员会主席蒂姆·斯科特已要求商务部长霍华德·卢特尼克及英伟达首席执行官黄仁勋就英伟达近期的相关事宜前往委员会接受问询。

阅读全文
加息预期继续提振美元,黄金测试关键支撑位

要点总结 由于市场预期美联储将加息,美元走强,黄金价格正测试3870美元附近的支撑位。 市场普遍认为美联储12月加息25个基点的概率约为93%至94%。 本周美联储的讲话和会议纪要将检验利率是否需要在2027年之前进一步上调。 美元走强也使日元汇率维持在160附近。日本经济第三季度整体持平,按年率计算萎缩0.1%。疲软的经济增长令日本央行对经济前景的预测更加复杂,而干预风险可能会抑制日元进一步走弱。 英伟达领导层的不确定性以及对中国芯片出口的密切关注,令人工智能市场在其财报发布前情绪依然脆弱。市场将关注在临时领导层的带领下,市场需求和客户承诺是否依然稳固。 今日焦点:中国10月份零售销售和工业产出数据将于格林尼治标准时间+8上午10:00公布,这将有助于衡量大宗商品需求。欧元区工业生产数据将于下午18:00公布,加拿大CPI数据将于晚上21:30公布。美联储主席凯文·沃什将于周二凌晨1:00发表讲话;任何政策讲话都可能影响收益率、货币和黄金价格。周二将公布英国劳动力市场数据和美国零售销售数据,随后美联储将于周四凌晨3点公布10月份会议纪要。英伟达将于周二美股收盘后(格林尼治标准时间+8,周三凌晨)发布财报。   全球市场评论 美国股市标普500指数和纳斯达克指数上周五收低,因美国10月PPI同比涨幅创四年来最大,这进一步支持美联储升息预期,且英伟达领导层变动引发的担忧拖累科技股。 道指收涨0.1%,标普500指数跌0.4%,纳指跌0.91%。 美元维持在19个月高点附近,录得两个月来最大单周涨幅。 上周五现货金轻微反弹0.1%,周线仍录得下跌。 WTI原油温和上涨0.25%,国际能源署预计全球原油供应过剩扩大。   财经日历 11月16日(GMT+8) 时间 (GMT+8) 事件 重要性 07:50 日本第三季度GDP——已发布 ★★★ 10:00 中国10月规模以上工业增加值及社会消费品零售 ★★ 18:00 欧元区9月工业生产 ★★ 21:30 加拿大10月CPI ★★ 21:30 美国11月纽约联储制造业指数 ★★ 11月17日(GMT+8) 时间 (GMT+8) 事件 重要性 01:00 美联储主席沃什发表讲话 ★★★ 08:30 澳大利亚储备银行会议纪要 ★★★ 15:00 英国 9 月失业率 ★★ 18:00 欧元11月 ZEW 经济景气指数 ★★ 21:15 美国 ADP 每周就业人数变化 ★★ 21:30 美国10月零售销售 ★★★ 22:15 美国10月工业和制造业生产 ★★   【2026-11-16 市场分析】 此处所示价位基于ATFX 11月16日的四小时图表,可能与现金收盘价有所不同。支撑位是潜在的买入区域;阻力位是潜在的卖出区域。确认需要完整的四小时K线。   欧元兑美元 阻力:1.1065 / 1.1084 支持:1.0980 / 1.0960 分析师观点:美联储加息预期利好美元。今日公布的欧元区生产数据和周二公布的ZEW经济景气指数可能会影响欧元走势,但美国零售销售数据和美联储讲话的影响可能更大。 欧元/美元在跌破 1.1039 并测试 1.1020 后,目前接近 1.1018。最新的K线位于浅下降通道的下轨附近。该位置可能吸引买盘,但更低高点的趋势依然存在。如果欧元/美元持续跌破 1.1020 和下轨,则可能下探至 1.1000,随后可能进一步下探至 1.0980-1.0960。如果反弹未能突破 1.1039,则看跌前景依然存在。 倾向:谨慎看跌   英镑兑美元 阻力:1.3273 / 1.3307 支持:1.3158 / 1.3131 分析师观点:英国央行将利率上调至4%并未抵消美元走强的影响。周二公布的就业和工资数据,以及周三公布的英国通胀数据,将有助于评估是否需要进一步收紧货币政策。 英镑/美元在跌破1.3246和1.3219后,目前接近1.3208。价格正在测试上升通道的下轨。自1.3503以来的整体下跌趋势仍未结束。 如果收盘价低于通道边界和 1.3200,则 1.3184 将成为关注焦点。如果跌破 1.3184,则 1.3158–1.3131 区间将成为潜在目标。 倾向:谨慎看跌   美元兑日元 阻力:160.40 / 160.74 支持:158.96 / 158.53 分析师观点:今早公布的日本GDP年率下降0.1%,令日本央行收紧货币政策的难度加大,而美联储加息预期支撑美元走强。尽管当局尚未承诺固定汇率,但干预风险仍构成160附近的制约因素。 美元/日元在多次于160.07附近徘徊后,目前接近159.75。它仍处于159.64上方的上升通道中。横盘整理的K线表明涨势已经暂停,目前尚未出现明显的反转迹象。 守住159.64上方,160.07的测试仍有可能。若四小时收盘价高于160.07,则有望上探160.40,进而上探160.74。 倾向:谨慎看涨   美国原油期货 阻力:91.67 / 93.82 美元 支持:84.76 / 82.58美元 分析师观点:巴林和海湾航线附近再次发生袭击事件的报道令供应风险居高不下。然而,国际能源署预测,随着出口复苏,第四季度将出现能源盈余。在获得独立证实之前,有关油轮损失的说法应视为传闻。 WTI原油价格在突破86.87美元后回升至88.24美元附近。涨势在89.56美元附近受阻,接近下降通道上轨。若四小时收盘价高于89.56美元和下降通道上轨,则反弹势头将增强。这将使价格目标指向91.67美元,如果买家能在回测中守住突破,则有望进一步上探至93.82美元。若收盘价跌破86.87美元,则反弹势头将减弱,市场关注点将转向84.76美元。跌破84.76美元将使价格下探至近期低点84美元附近,甚至可能进一步下探至82.58美元。 倾向:中性   现货黄金 阻力:3,943 / 3,976 美元 支持:3,804 / 3,762 美元   现货白银 阻力:49.37 /

阅读全文
民主党赢得国会控制权,道指创下自2025年4月以来的最佳单日表现

道琼斯指数走势概览 周三,道琼斯工业平均指数创下自2025年4月以来的最强单日表现。在中期选举中,民主党赢得了众议院和参议院的控制权,消除了市场所面临的一个主要政治不确定性因素。 道指大涨3%。截至2026年11月5日北京时间(UTC+8)08:00,道指期货基本持平,报53,527点。 行情背后的关键驱动因素 投资者对这一明确的选举结果表示欢迎。这种“分裂政府”的局面——即共和党执政白宫,而民主党控制国会——被认为有望抑制财政扩张,并使政策走向更具可预测性。 美国总统特朗普表达了合作意愿。他表示,自己与民主党在“许多事情上”都能开展合作,其程度“超乎人们的想象”。有分析师指出,这种姿态,加上民主党在国会占据多数席位,应能起到制衡作用,防止出现极端的政策结果。 市场数据与反应 由于市场预期政府借贷规模将受到抑制,从而减轻了债券市场的压力,美国国债价格上涨。10年期美国国债收益率收于4.88%。 非必需消费品、金融和房地产板块领涨;能源和工业板块表现落后。受新一届国会有望推动结束伊朗战争的预期影响,油价大幅下跌。芯片制造商和数据中心相关股票则因市场预期人工智能领域将面临更严格的监管审查而出现下滑。 对更广泛市场的影响 此次行情伴随着美国国债收益率的下降和油价的大幅走跌。 政策层面的问题依然存在。预计民主党将重点关注旨在降低生活成本的措施,并寻求撤销特朗普此前实施的关税政策。此外,投资者也担心会出现立法僵局,因为白宫有权否决民主党提出的法案。 货币政策仍是一个关键因素。市场预计美联储将在12月再次加息,因此后续发布的经济数据将持续受到密切关注。 股票交易者应关注: 需关注将于2026年11月5日北京时间(UTC+8)21:30公布的每周初请失业金人数,以及Challenger公司发布的裁员数据。美国10月非农就业数据将于2026年11月6日北京时间21:30发布,该数据可能会影响美联储12月的决策。 Airbnb的季度财报将于2026年11月5日美股收盘后公布。 新任立法者在人工智能(AI)及数据中心监管方面释放出的信号。

阅读全文
科技股领跌美股,市场静候非农数据

核心要点 受美国中期选举结果影响,市场担心AI及数据中心建设将面临更严格监管,AI相关股票领跌,美股迎来2020年以来最糟糕的一个交易日; Truist称之为“科技股买家罢工”。 抛售潮正向华尔街以外蔓延:韩国芯片股开盘前下挫约10%,韩国综合指数跌破5,000点,VIX恐慌指数飙升约69%,升至28附近。 这轮跌势是否局限于科技板块,取决于今晚的就业数据。 避险需求正在升温。黄金有望录得8月以来最大单周涨幅,日元和各国国债同步走强。全球紧缩步伐也在延续:英国央行将基准利率上调至4%,为三年多来首次加息;日本工资增速创1997年以来最快,令日本央行12月加息的预期持续存在。芝商所FedWatch工具显示,美联储12月加息的概率约为66%,低于一周前的79.9%。 今日焦点:北京时间21:30公布的美国10月非农就业报告是今日重头戏。市场预期新增非农就业6.5万人(前值2.9万人),失业率4.2%,平均时薪月率上升0.3%(前值0.1%)。加拿大失业率(预期6.5%)同时公布,随后23:00公布美国密歇根大学消费者信心指数初值(预期48)。 此前,德国工业产出(预期0%,前值2%)将于15:00公布,欧元区零售销售(预期-0.1%,前值0.1%)将于18:00公布。美联储官员威廉姆斯、穆萨勒姆和鲍曼的讲话,欧洲央行莱恩17:30的讲话,以及日本央行行长植田和男周六00:00的讲话,都可能影响利率预期。下周一将公布中国CPI和PPI,周二将公布美国CPI及每周ADP就业数据。   全球市场回顾 周四:道指下跌3.44%,报51,523点; 标普500指数下跌4.36%,报7,353点; 纳斯达克综合指数下跌5.52%,报24,315点,创19个月来最大单日跌幅。 标普500的11个板块全线下跌,其中科技板块跌幅居前,标普500市值蒸发约3万亿美元。 美元指数上涨0.10%,报101.59。 投资者寻求避险,美债收益率下行:2年期收益率下降12.2个基点,报4.459%; 10年期收益率下降5.3个基点,报4.835%。 布伦特原油上涨4.66%,报99.03美元; WTI原油上涨3.35%,报91.07美元,此前周三两者跌幅均超过8%。 黄金上涨0.57%,报4,088.39美元。 以上为所提供收盘快照的收盘参考价,图表显示的是较晚时点的价格,不同来源的结算价也可能存在差异。   重要财经日历 11月6日(北京时间,GMT+8) 时间 (GMT+8) 事件 重要性 15:00 德国9月工业产出 ★★ 18:00 欧元区9月零售销售 ★★ 21:30 加拿大10月失业率 ★★★ 21:30 美国10月非农就业人数、失业率及平均时薪 ★★★ 23:00 美国11月密歇根大学消费者信心指数初值 ★★★ 11月9日–13日(北京时间,GMT+8) 周一:09:30 中国10月CPI和PPI 周二:07:50 日本央行10月会议意见摘要;美国每周ADP就业数据;21:30 美国10月CPI 周三:德国10月CPI终值;OPEC月度报告;美国退伍军人节 周四:15:00 英国第三季度GDP初值;21:30 美国初请失业金人数;23:00 美国10月成屋销售 周五:01:00 美国EIA原油库存;欧元区第三季度GDP(第二次初值);21:30 美国10月PPI   【2026-11-06 市场分析】   欧元兑美元 阻力位:1.1270/1.1289 支撑位:1.1168/1.1144 分析师观点:美元持平,加之欧洲央行的政策讨论,抵消了科技股引发的避险情绪,欧元/美元维持在1.1217附近。欧元区10月通胀率为4%,9月生产者物价同比上涨11.1%,12月加息仍在考虑之列:拉加德表示届时将视此前数据而定,纳格尔和帕内塔则称可能需要采取行动。今日欧洲央行莱恩讲话及欧元区零售销售数据将公布。 欧元/美元目前报1.1217附近,在1.1270(通道上轨与斐波那契1.0位交汇处)遇阻回落,并在通道虚线中轴附近徘徊。若向上突破1.1270,将指向1.1289;若跌破1.1207,则会下探1.1168–1.1144支撑区。 倾向:中性   英镑兑美元 阻力位:1.3493/1.3511 支撑位:1.3398/1.3381 分析师观点:英国央行将基准利率上调至4%,为三年多来首次加息,并警告明年通胀率将接近5%。行长贝利表示,若近期的高能源成本卷土重来,再次加息“可能性大于不加息”,市场预计12月加息的概率约为五成。英镑已回吐央行决议后的涨幅,有望迎来七个交易日以来的首次周线下跌。 英镑/美元目前报1.3449附近,在1.3493及接近1.3500的通道上轨处承压(该水平为9月中旬以来高位)。汇价正测试1.3437–1.3454一带的通道虚线中轴;若向上突破1.3493/1.3511,涨势将重新增强,若跌破1.3437,则需关注1.3398–1.3381支撑区。 倾向:中性   美元兑日元 阻力位:158.34/158.55 支撑位:157.23/156.96 分析师观点:日本央行10月30日会议(利率维持在1.25%)的纪要被解读为支持12月加息,日元因此走强。日本9月名义工资同比上涨4.6%,为1997年1月以来最快增速,实际工资上涨2.2%。避险资金流入及美债收益率下行也提供了支撑;日本央行行长植田和男将于周六00:00发表讲话。 美元/日元目前报157.85附近,正测试0.5位(157.86),此前在158.34–158.55下方遇阻,并下探至157.23的低点。该货币对自9月下旬以来一直处于156–159区间;若反弹站上158.34/158.55,有助于企稳,若跌破157.23/156.96,则跌势将延续。 倾向:中性偏空   美国原油期货(10月) 阻力位:93.79/95.93 支撑位:86.87/84.77 分析师观点:周三油价暴跌逾8%后出现反弹,当时市场期待中期选举结果会增加结束伊朗战争的压力。供应风险依然很高:自周日以来至少有五艘船只遇袭,伊朗革命卫队称两艘油轮在霍尔木兹海峡附近起火。欧亚集团认为美国重新发动打击的概率为60%,并称局势升级可能将布伦特原油推高至110–125美元,不过原油仍有望录得4月以来最大单周跌幅。 美国原油目前报91.10美元附近,自86.87美元支撑位反弹,正测试0.736位(91.65美元)及下降通道的虚线中轴。若向上突破91.65美元,将打开93.79–95.93美元的阻力区;若跌破86.87美元,则会下探84.77美元。 倾向:中性   现货黄金 阻力位:4132/4164 支撑位:4026/4001   现货白银 阻力位:53.05/53.74 支撑位:50.93/50.06 分析师观点:受科技股暴跌引发的避险需求、美债收益率下行以及油价下跌推动,黄金有望录得8月以来最大单周涨幅,10年期美债收益率在4.83%附近。克利夫兰联储主席哈马克表示利率必须保持限制性水平,里士满联储主席巴尔金则倾向于对进一步加息采取渐进方式,因此今晚的非农数据可能带动收益率和金价出现波动。 黄金目前报4,068美元附近,此前在4,147美元附近的通道上轨遇阻,并跌破通道中轴及4,082美元。若反弹站上4,082美元,将重拾涨势,指向4,132–4,164美元;若跌破4,051美元,则需关注通道下轨所在的4,026–4,001美元。 白银目前报51.87美元附近,在0.736位(53.05美元)受阻后回落,正围绕0.5位(51.64美元)徘徊。若向上突破53.05/53.74美元,将恢复反弹,若跌破50.93美元,则会下探50.06美元。 倾向:黄金中性;白银中性偏空   美国道琼斯工业指数期货US30 阻力位:51839/52210 支撑位:50638/50274 分析师观点:道指下跌3.44%,30只成分股中有29只下跌。高盛(约-6%)和卡特彼勒的跌幅约占道指跌点的三分之一。针对标普500波动的对冲成本升幅为2025年4月以来最大,VIX升至约28.2。今晚的非农数据将检验美债收益率下行能否缓冲进一步的抛售。 道琼指数目前报51,212点附近,自53,781点的高位大幅回落,一根长阴线抹去了选举后的涨幅,价格运行在0.736位(51,468点)下方,并逼近51,104点。若反弹站上51,839/52,210,压力将有所缓解;若跌破50,638,则会下探50,274。 倾向:谨慎看空   美国纳斯达克指数NAS100 阻力位:27132/27440 支撑位:26133/25830 分析师观点:AI相关股票是这轮暴跌的主因:AMD下跌17%,英伟达下跌逾9%,微软下跌3.6%,Meta下跌4%,该指数市值蒸发约2.5万亿美元。瑞银估计,因建设暂停,2028年美国计划建设的数据中心产能中约有30%面临风险;微软正收紧对Nebius、IREN和Nscale部分项目的监督。分析师预计今日亚洲时段抛售还将继续。 NAS100目前报26,787点附近,跌破下降通道后在26,130点的低位获得支撑反弹,目前交易于1.736位(26,823点)下方。若反弹站上27,132/27,440,压力将有所缓解;若跌破26,133,则会下探25,830。 倾向:谨慎看空   香港恒生指数HK50 阻力位:24726/24932 支撑位:24074/23872 分析师观点:市场担心更严格的AI监管将拖慢相关投资,亚洲芯片股承压,韩国芯片股开盘前下挫约10%,韩国综合指数跌破5,000点。恒指科技股权重较高,容易受到这一外溢效应冲击,不过美元持平及美债收益率下行提供了一定缓冲。 恒指目前报24,458点附近,在24,890点附近的通道上轨遇阻后回落,退至1.0位(24,527点)及通道中轴。若反弹站上24,726/24,932,涨势将重新增强;若跌破与通道下轨重合的24,074/23,872,则市场结构将转弱。 倾向:中性偏空 免责声明:本分析仅供参考,不构成投资建议。
阅读全文
受AI监管担忧冲击,芯片股遭抛售,纳斯达克指数创19个月来最大单日跌幅

纳斯达克市场走势概览 周四,纳斯达克综合指数遭遇自2025年4月以来的最大单日跌幅。交易员纷纷抛售芯片和数据中心相关股票,原因在于市场担心新当选的民主党国会可能会收紧针对人工智能(AI)基础设施的监管规定。 该指数下跌5.52%,收于24,315.00点,确认了自10月6日创下收盘纪录以来的回调走势。截至2026年11月6日UTC+8时间08:39,纳斯达克100指数期货上涨0.83%,报26,970.50点。 市场波动的主要诱因 在本周的中期选举中,民主党在多个州获胜,其中包括一些反对新建数据中心的地区。交易员担心,更严格的监管可能会放缓AI基础设施的建设步伐——而正是这一建设浪潮推动了今年股市屡创新高。 此外,德克萨斯州当选州长吉娜·伊诺霍萨(Gina Hinojosa)呼吁暂停新建数据中心,直至出台相关法律以保障公民权益。 一位投资者表示,市场似乎已经意识到,一些新当选的官员希望放缓基础设施建设的节奏,尽管完全叫停的可能性并不大。 市场数据与反应 芯片股成为此次抛售的重灾区。费城半导体指数暴跌12.25%。AMD、美光以及闪迪等存储设备制造商跌幅居前,英伟达也大幅下挫。高通因智能手机芯片销售额不及预期而股价走低。 数据中心运营商股价同样大幅下跌,与AI基础设施建设相关的电力股也出现下滑。交易员转而投向公用事业和必需消费品等防御性板块。 对更广泛市场的影响 此次抛售加剧了市场对“AI投资热潮”的质疑。此前,多家大型企业在9月季度的疲软财报已引发担忧,显示出在AI领域的大规模投入能否带来预期回报尚存不确定性。 货币政策也带来了额外压力。克利夫兰联储主席贝丝·哈马克(Beth Hammack)和里士满联储主席托马斯·巴尔金周四均暗示,未来可能进一步加息。继9月份加息之后,交易员预计美联储下个月将再次加息。 美股交易员应关注: 美国非农就业数据(将于2026年11月6日北京时间21:30发布)。强劲的就业数据可能为美联储继续加息提供空间。 美联储官员在下个月政策决议出台前发表的言论。 新任立法者及各州政府针对AI和数据中心监管所提出的具体方案。

阅读全文
热门文章
ATFX

由于全球电子邮件服务中断,如有任何疑问或需要支持,请通过在线实时聊天服务、会员中心的客户查询,或电话与我们联系。

ATFX

Restrictions on Use

Products and Services on this website are not available for Hong Kong investors and not related to any corporation licensed by the Securities and Futures Commission in Hong Kong.

All the information and materials posted on this website should not be regarded as or constitute a distribution, an offer, solicitation to buy or sell any investments.

使用限制:本網站的產品及服務不適用於香港投資者及與任何香港證監會持牌公司無關。

網站內部的信息和素材不應被視為分銷,要約,買入或賣出任何投資產品。

ATFX

Restrictions on Use

Products and Services on this website are not suitable for the UK residents. Such information and materials should not be regarded as or constitute a distribution, an offer, or a solicitation to buy or sell any investments. Please visit https://atfxgm.eu/en/ to proceed.

ATFX

Restrictions on Use

AT Global Markets (UK) Limited does not offer trading services to retail clients.
If you are a professional client, please visit https://atfxconnect.com