

要点
今日关注:美国8月个人消费支出(PCE)物价指数,数据将直接决定市场对美联储10月利率决议的定价方向,其重要性远超普通月份的数据发布。市场预期,核心PCE环比预计上涨0.3%(前值0.2%),同比维持在3.3%。美国ADP就业数据(小非农),预计增加7万(前值3.8万),两项重要数据指引下,预计将显著增加市场的波动。 温馨提示:因假期原因,10月1日《铭添观汇》暂停更新,10月2日恢复正常更新,敬请留意。 |
全球市场回顾
- 美国股市周二小幅收低,因美国公债收益率持续攀升。
- 道指收跌0.25%,标普500指数跌0.16%,纳指跌0.09%。
- 现货金上涨逾1%,从上一交易日触及的逾七周低位反弹,但对通胀的担忧强化了对美联储收紧货币政策的预期,令市场更加关注今晚PCE物价。
- 投资者聚焦中东原油出口正在恢复的迹象,WTI原油价格收跌逾4%。
重要财经日历
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 09:30 | 澳大利亚8月CPI | ** |
| 09:30 | 中国9月官方制造业及非制造业PMI | ** |
| 14:00 | 英国第二季度GDP终值 | ** |
| 15:55 | 德国9月失业率 | ** |
| 20:00 | 德国9月CPI初值 | *** |
| 20:15 | 美国9月ADP就业人数变动 | *** |
| 20:30 | 美国第二季度GDP终值 | *** |
| 20:30 | 美国8月核心PCE物价指数 | *** |
| 22:30 | EIA原油库存变动 | ** |
10月1日(GMT+8)重要事件
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 中国内地及香港假期 | ||
| 08:30 | 日本9月制造业PMI终值 | ** |
| 15:55 | 德国9月制造业PMI终值 | ** |
| 16:00 | 英国央行行长贝利发表讲话 | *** |
| 16:00 | 欧元区9月制造业PMI终值 | ** |
| 16:30 | 英国9月制造业PMI终值 | ** |
| 17:00 | 欧元区8月失业率 | ** |
| 20:30 | 美国初请失业金人数 | *** |
| 21:45 | 美国9月制造业PMI终值 | ** |
| 22:00 | 美国9月ISM制造业PMI | *** |
| 22:00 | 美国8月营建支出 | ** |
【20260930 行情分析】
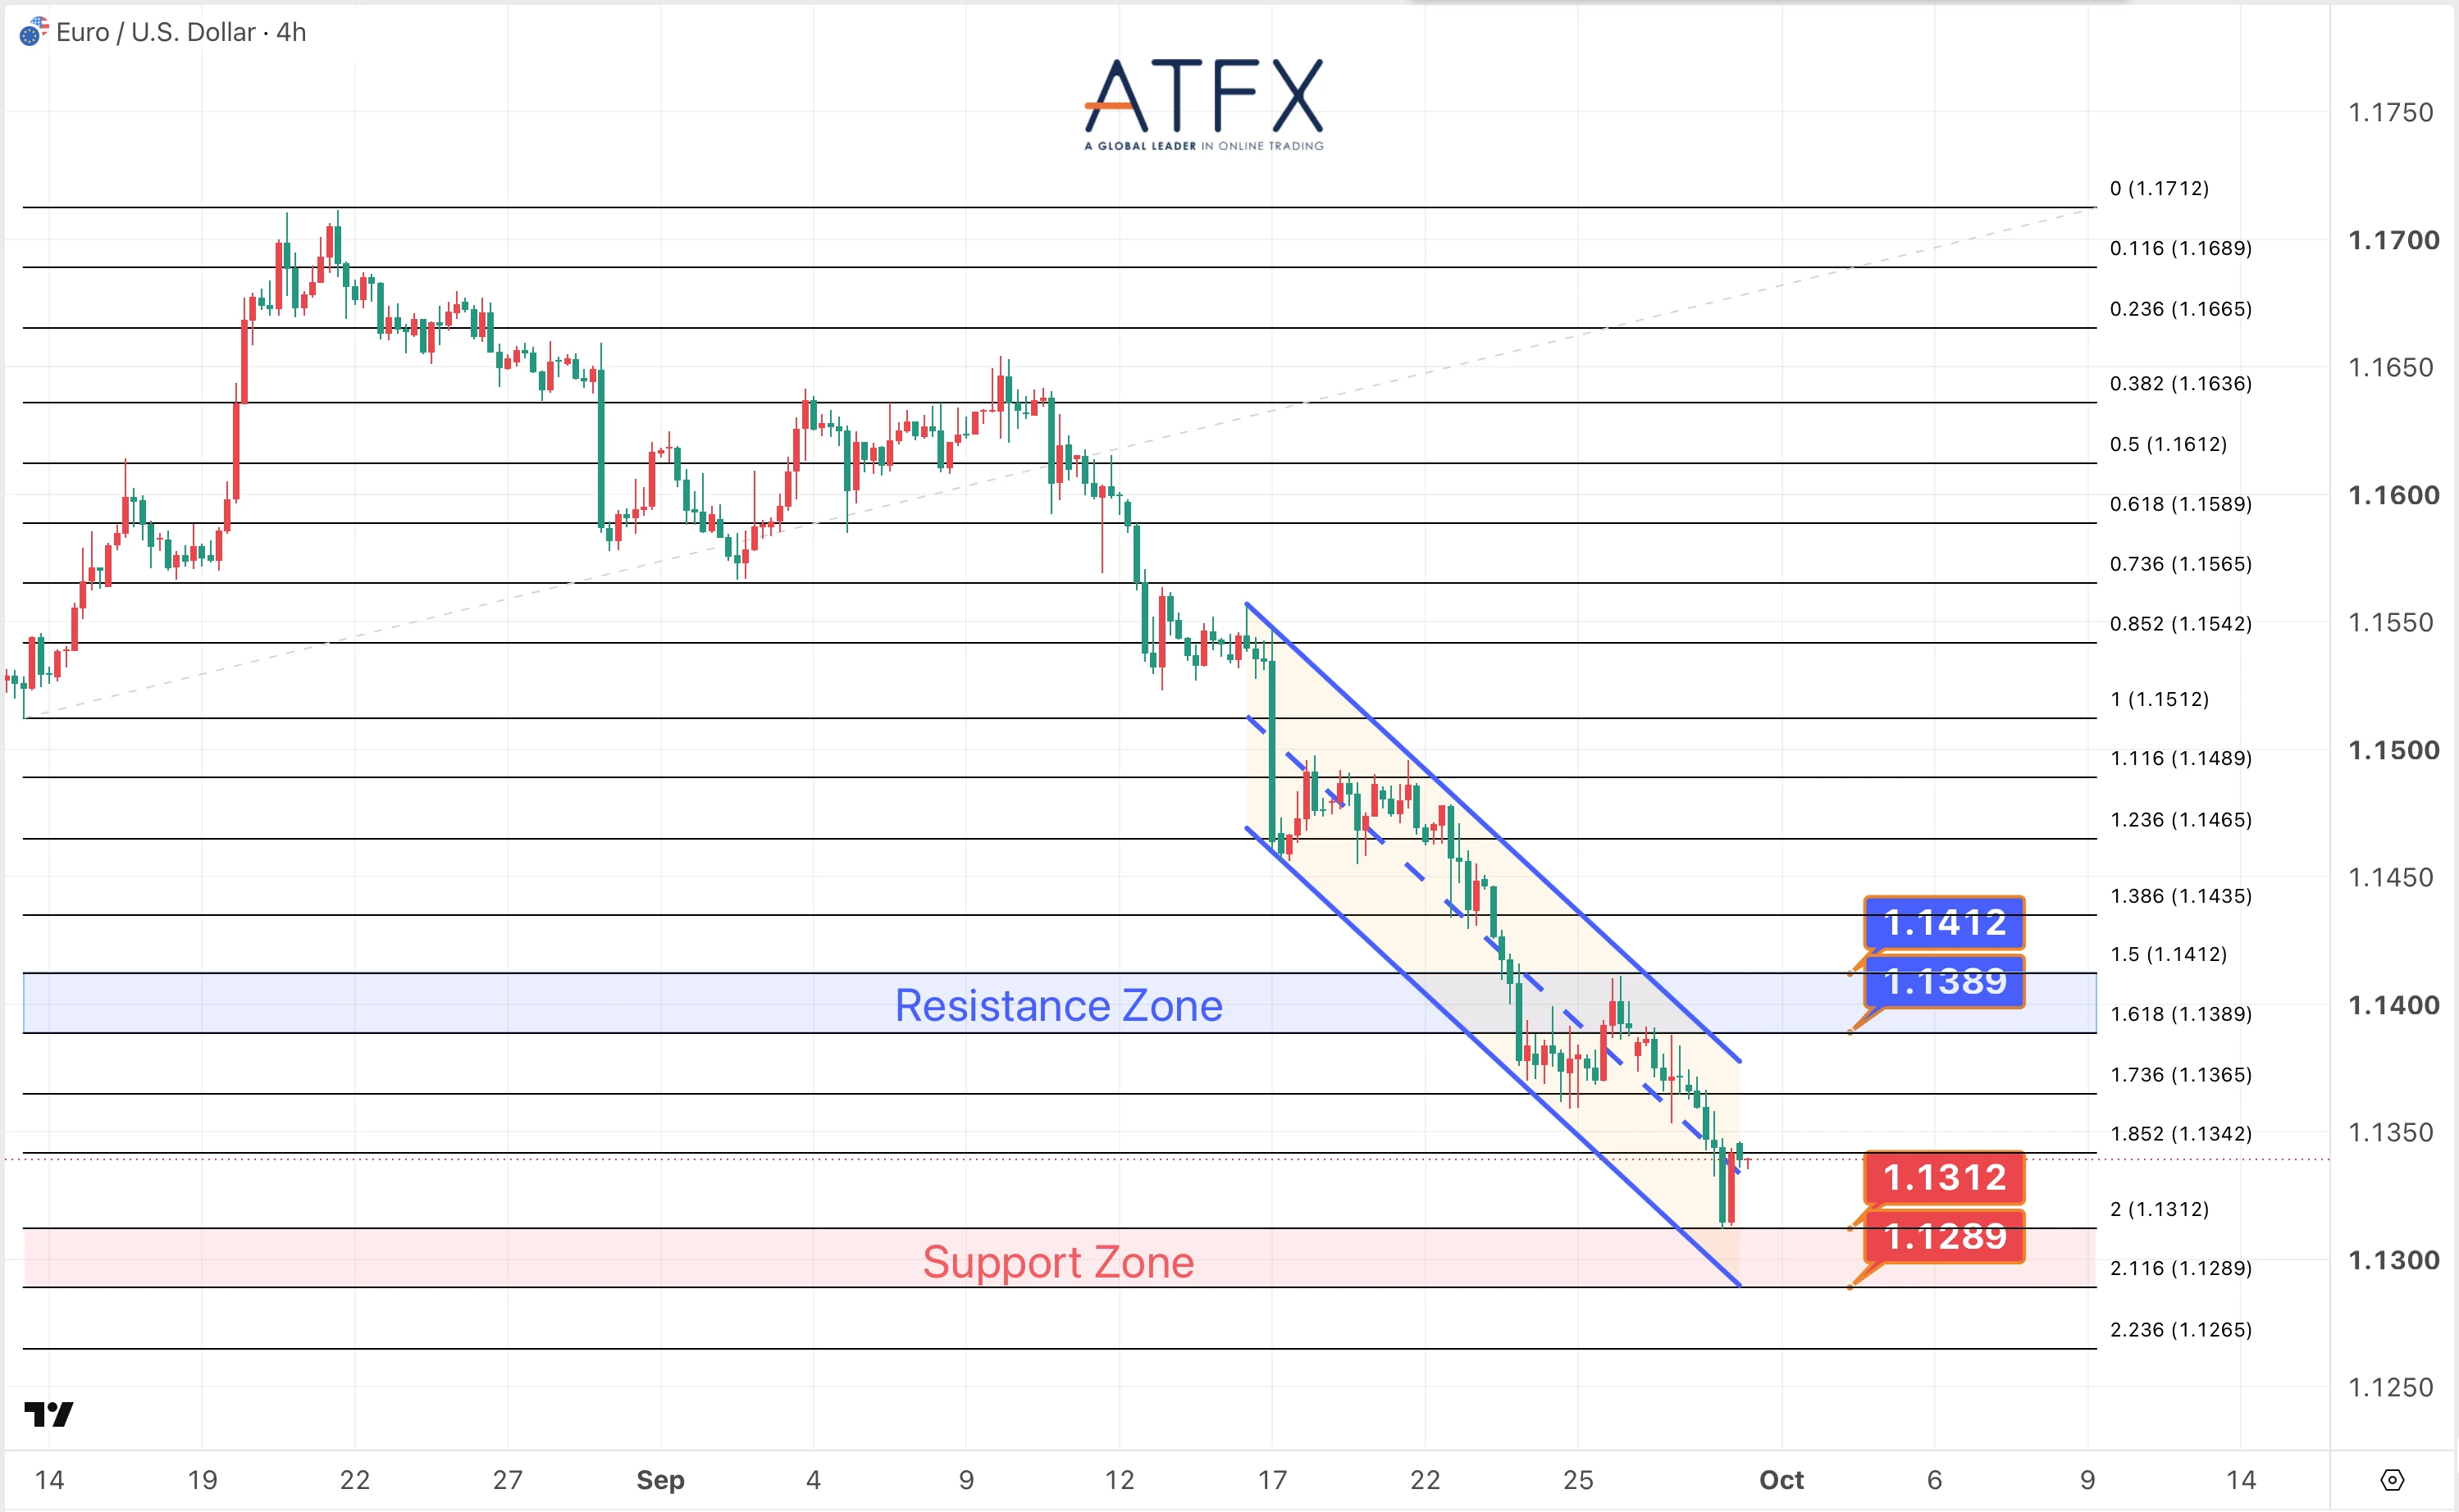
- 1.1389/1.1412阻力
- 1.1312/1.1289支持
受全球能源冲击及欧洲政治风险加剧影响,欧元兑美元跌至2025年5月以来低点,日内市场重点关注美国两大数据以及德国CPI。
分析师观点:汇价昨日进一步刷新低位后,下行通道扩张,当前1.1300关口面临被测试的压力,需要看日内各项数据指引,能否缓和跌势。
方向:承压
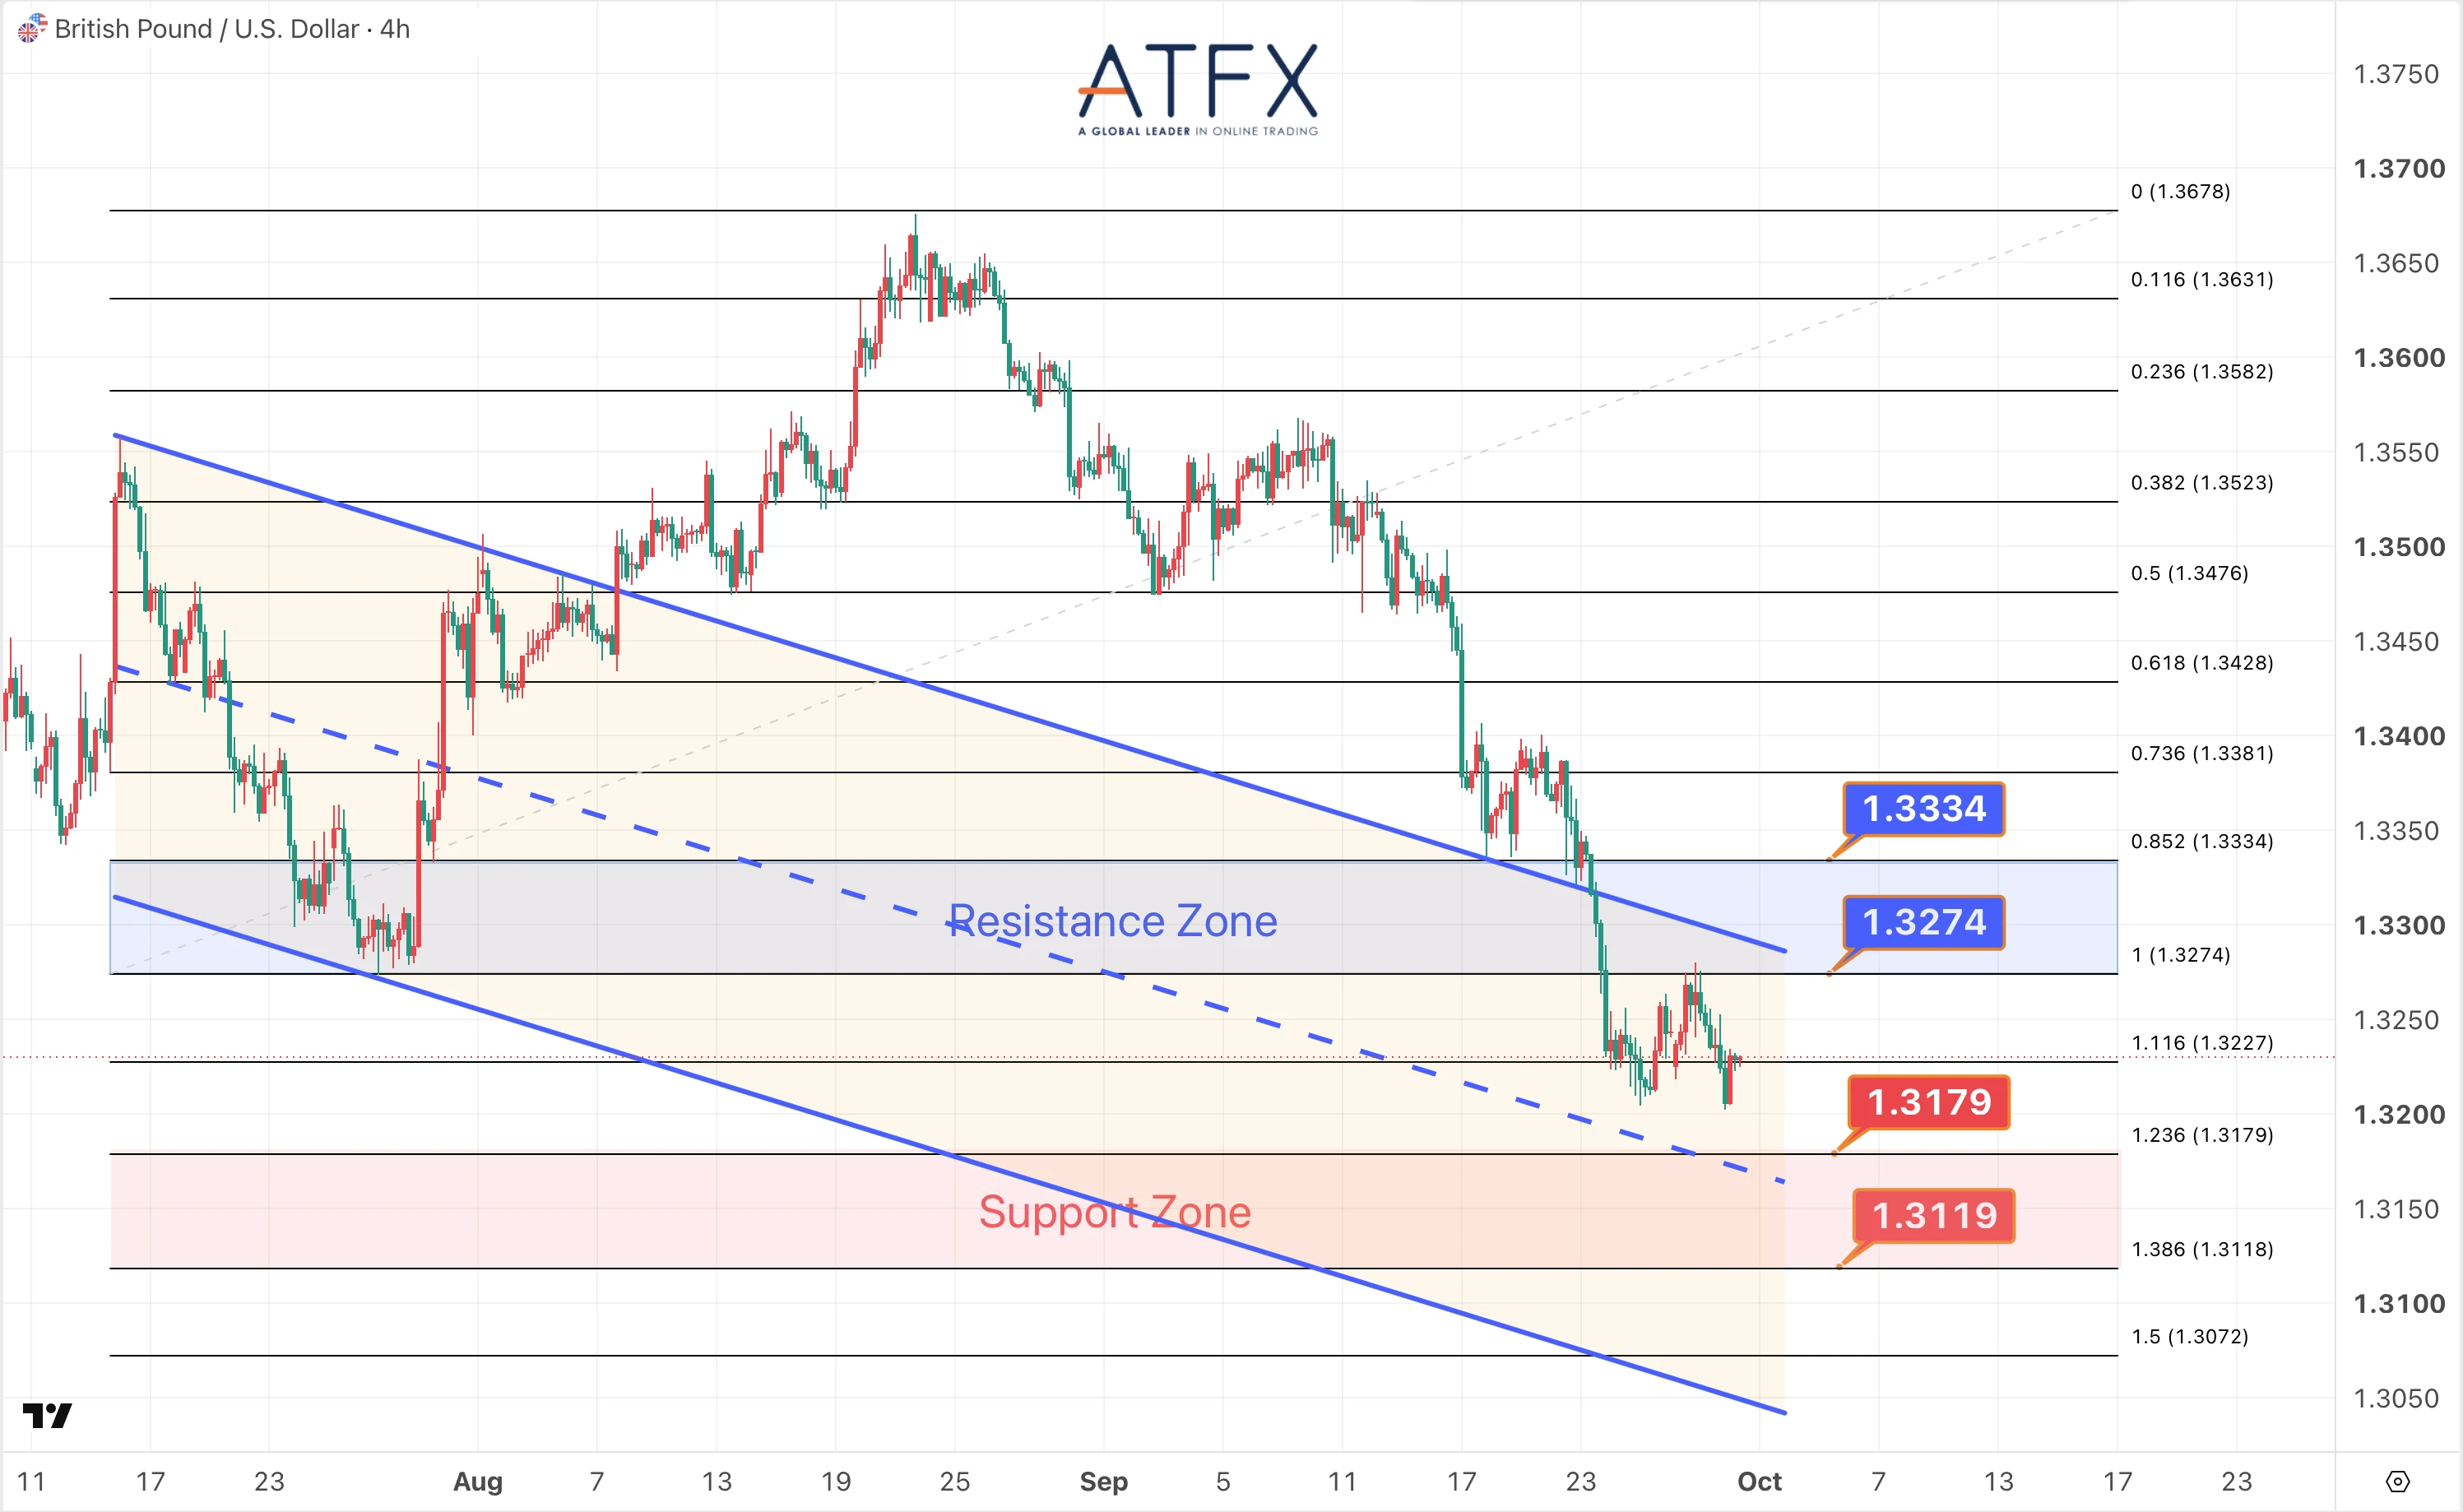
- 1.3274/1.3334阻力
- 1.3179/1.3119支持
英镑兑美元昨日触及6月底以来的低点,一度逼近1.3200关口后收复部分失地,同样等待美国关键数据的指引。
分析师观点:1.3200关口附近在昨日下行中充当支撑,当前在关键数据公布前有望继续缓和跌势,但需留意数据公布后是否会打破近日的区间模式。
方向:承压
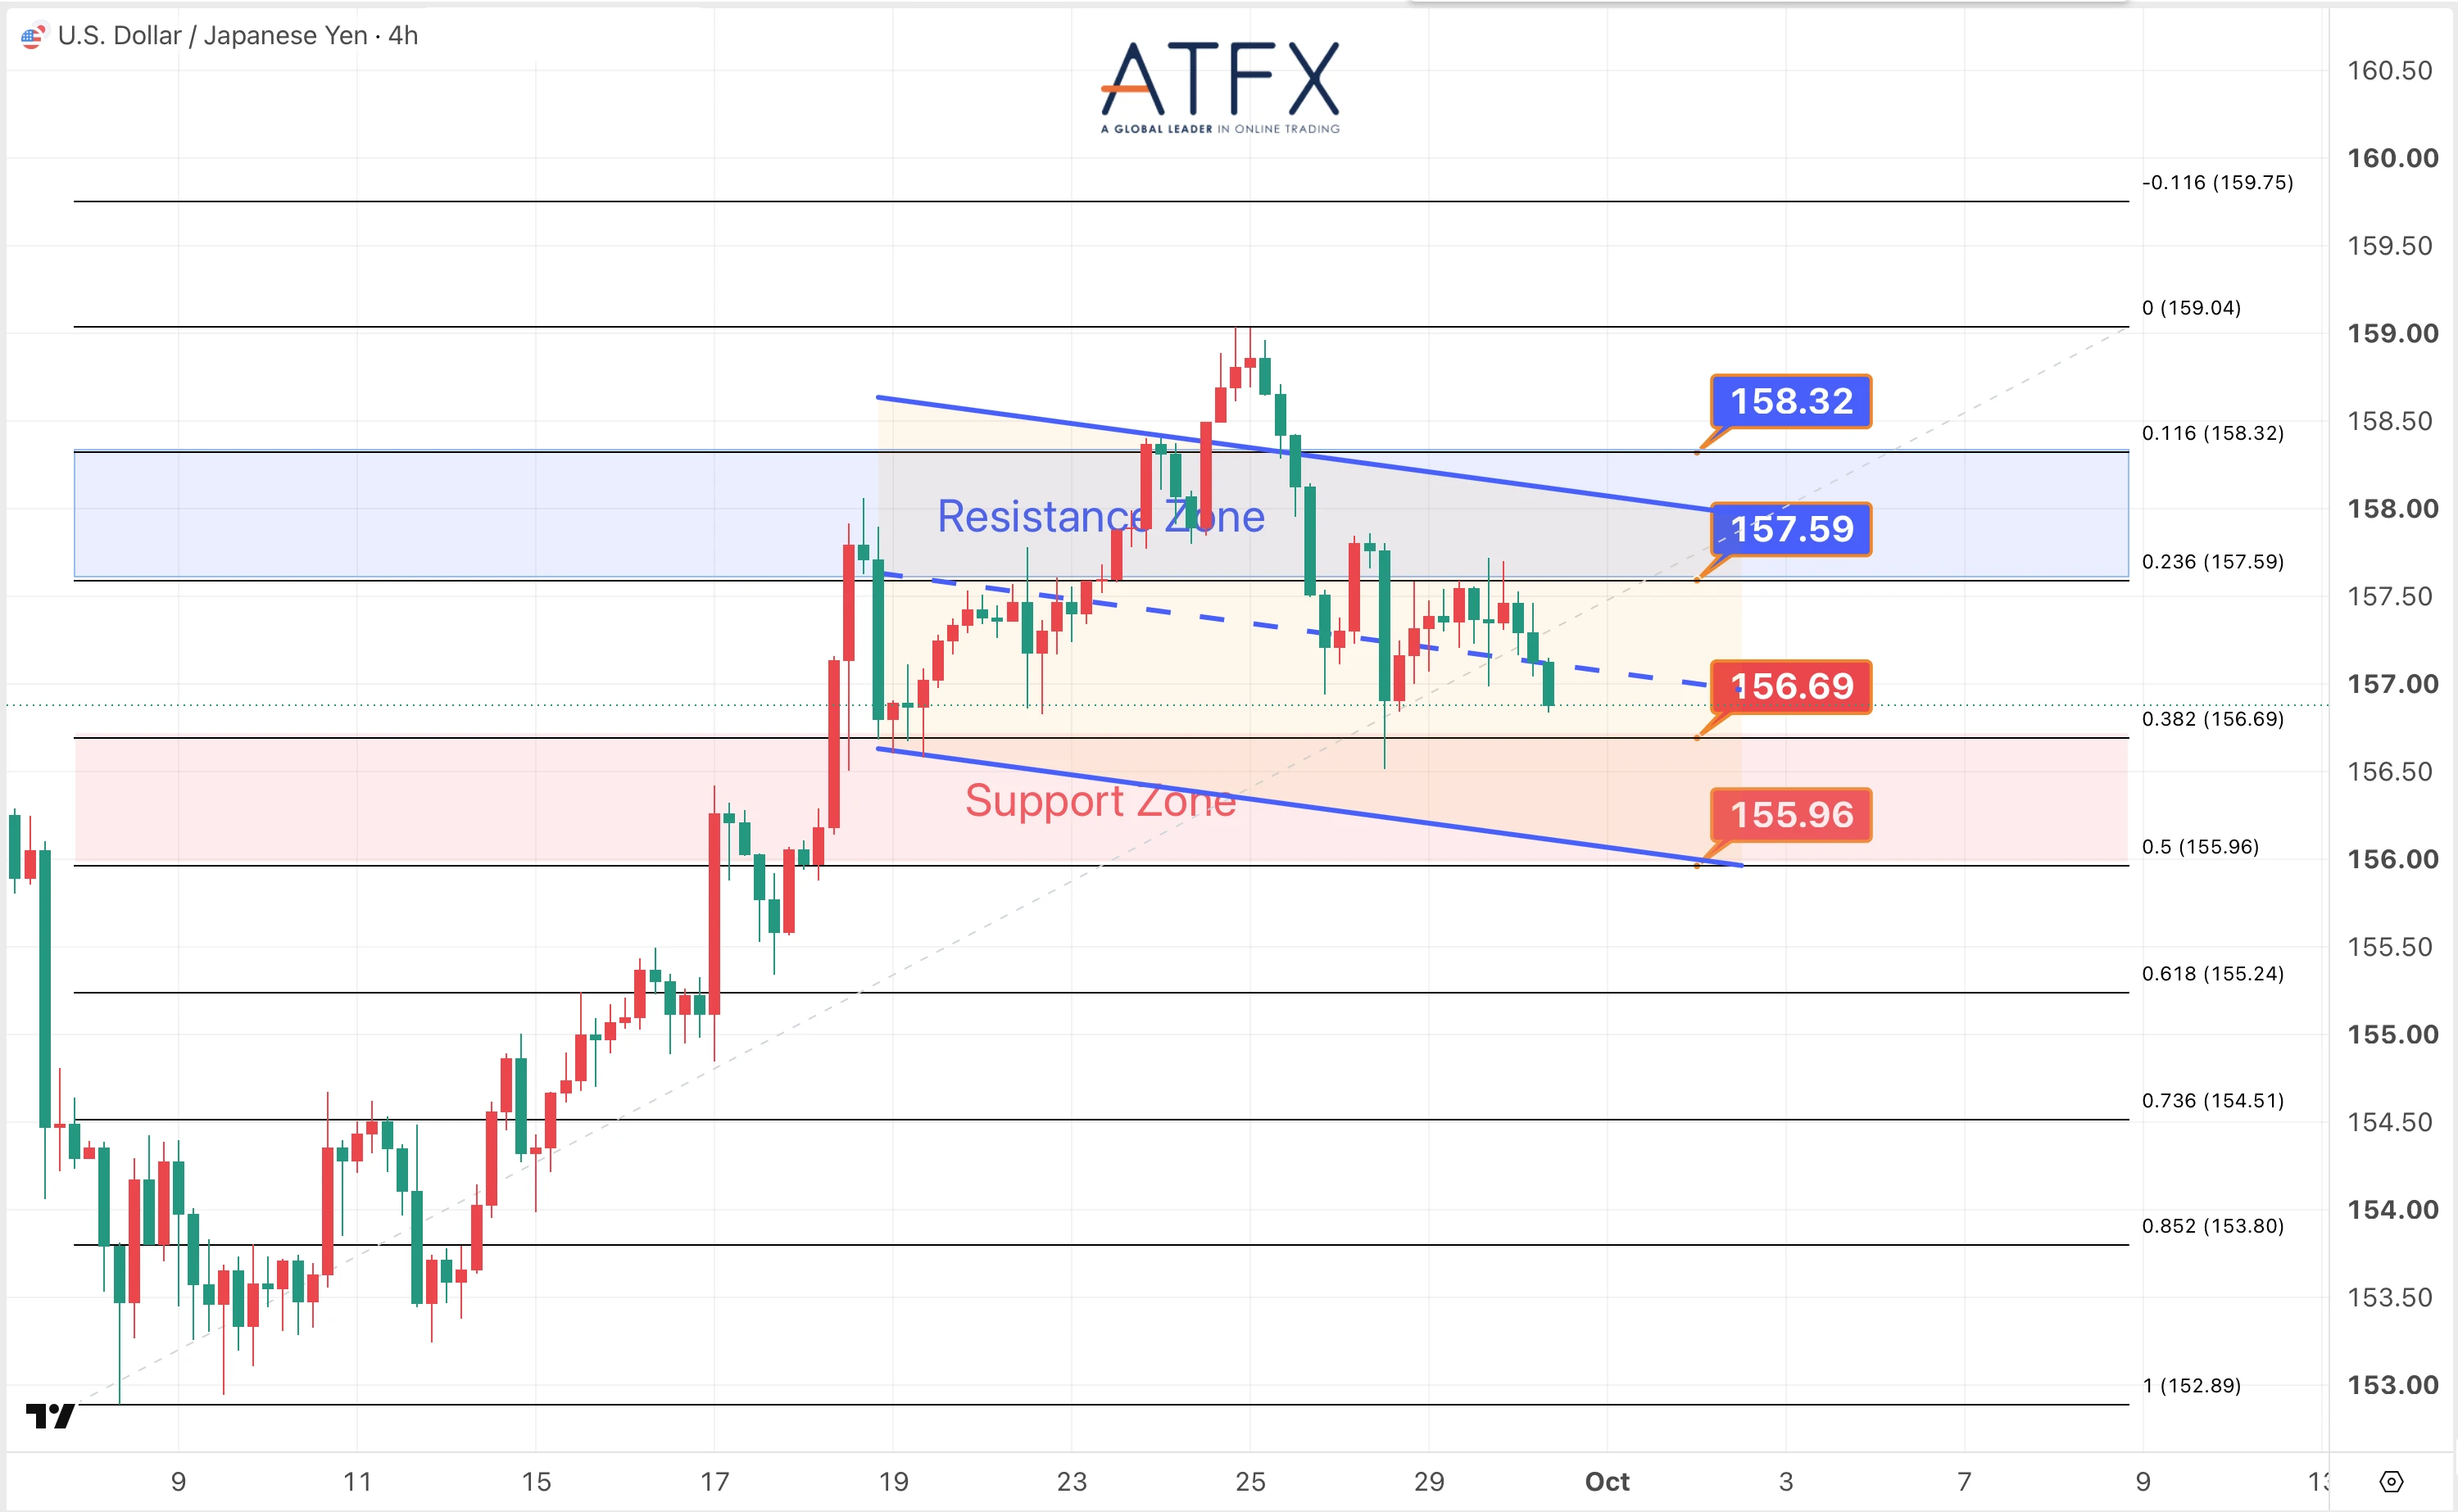
- 157.59/158.32阻力
- 156.69/155.96支持
日本财务大臣片山皋月表示,日元持续疲软仍是日本方面关注的问题。相继有官员表达对于日元的关切,昨日美元兑日元相对持稳。
分析师观点:汇价昨日整体在10日均线附近徘徊,今早盘中加速跌破,多头受阻的同时,留意汇价是否向下方20日均线所在的156关口附近发起测试。
方向:短线偏空
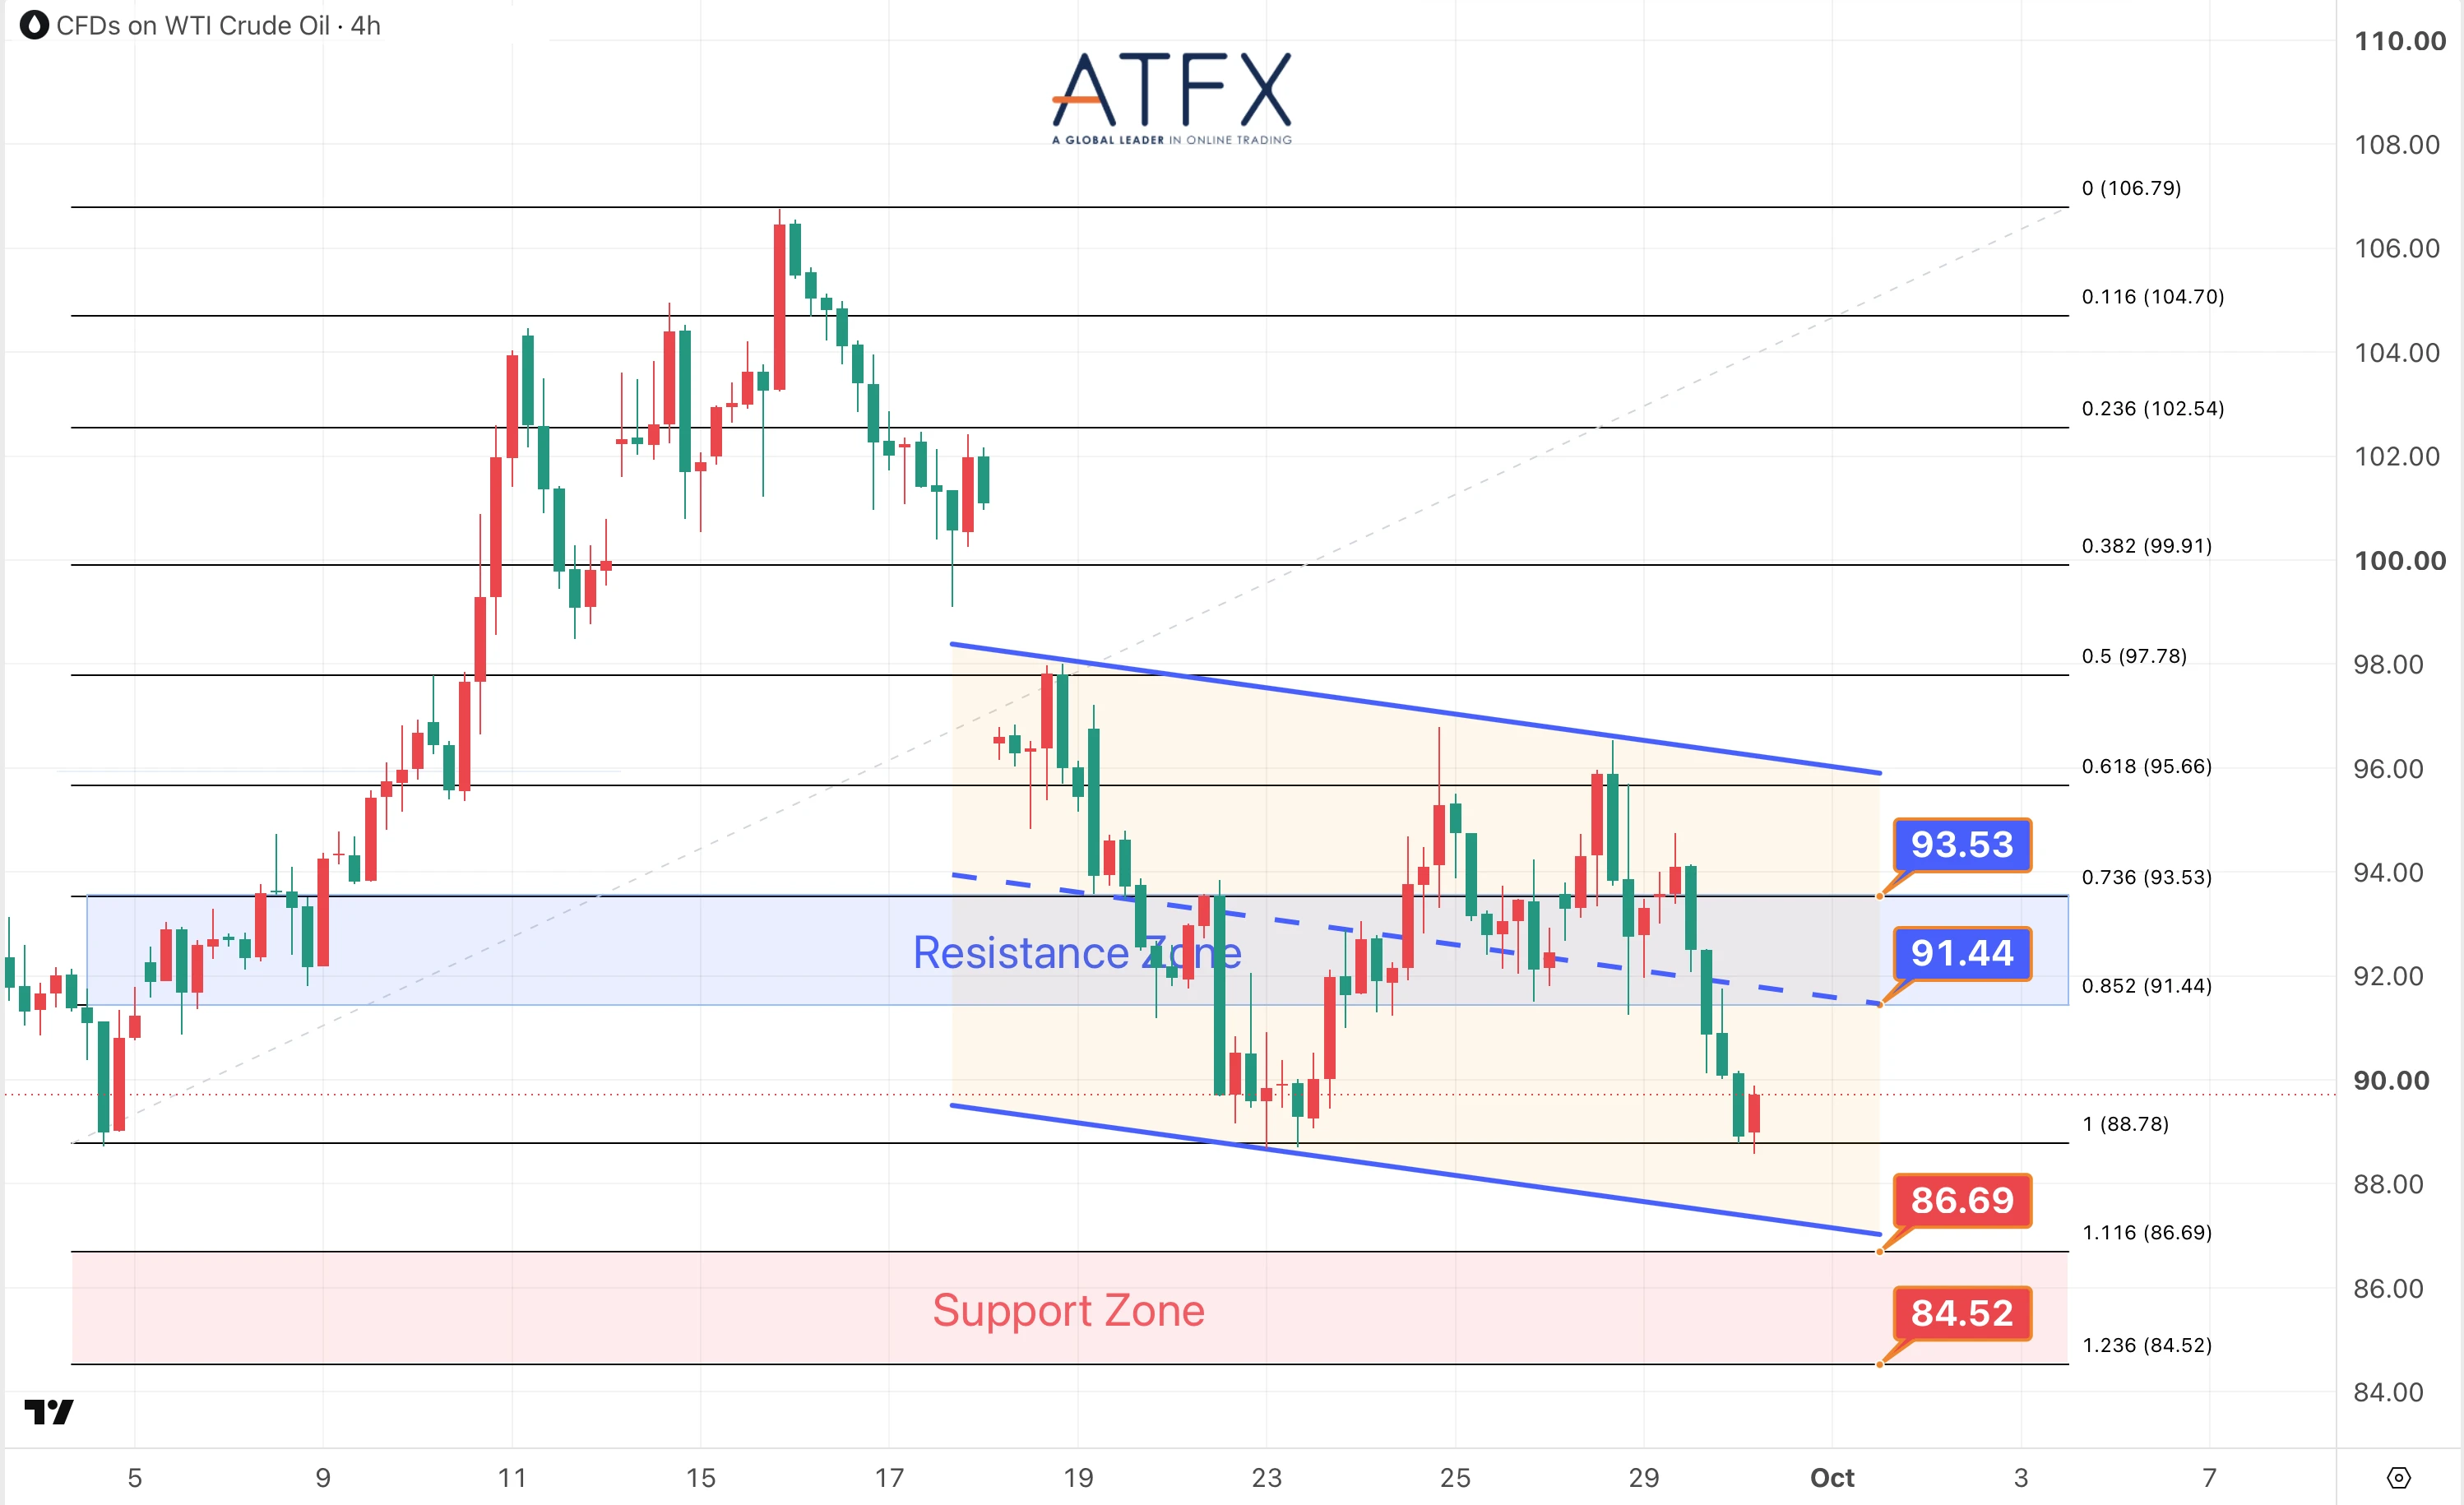
- 91.44/93.53阻力
- 86.69/84.52支持
沙特一条关键石油管道恢复输油,中东能源供应有所改善,昨日原油价格回落,但美伊谈判缺乏进展,仍为原油价格提供支撑。
分析师观点:原油价格昨日录得逾一周最大跌幅,日图均线持续充当阻力,带来调整空间;不过,当前跌至一周前的低位,前期低位可能暂时提供支撑。
方向:跌势或缓和
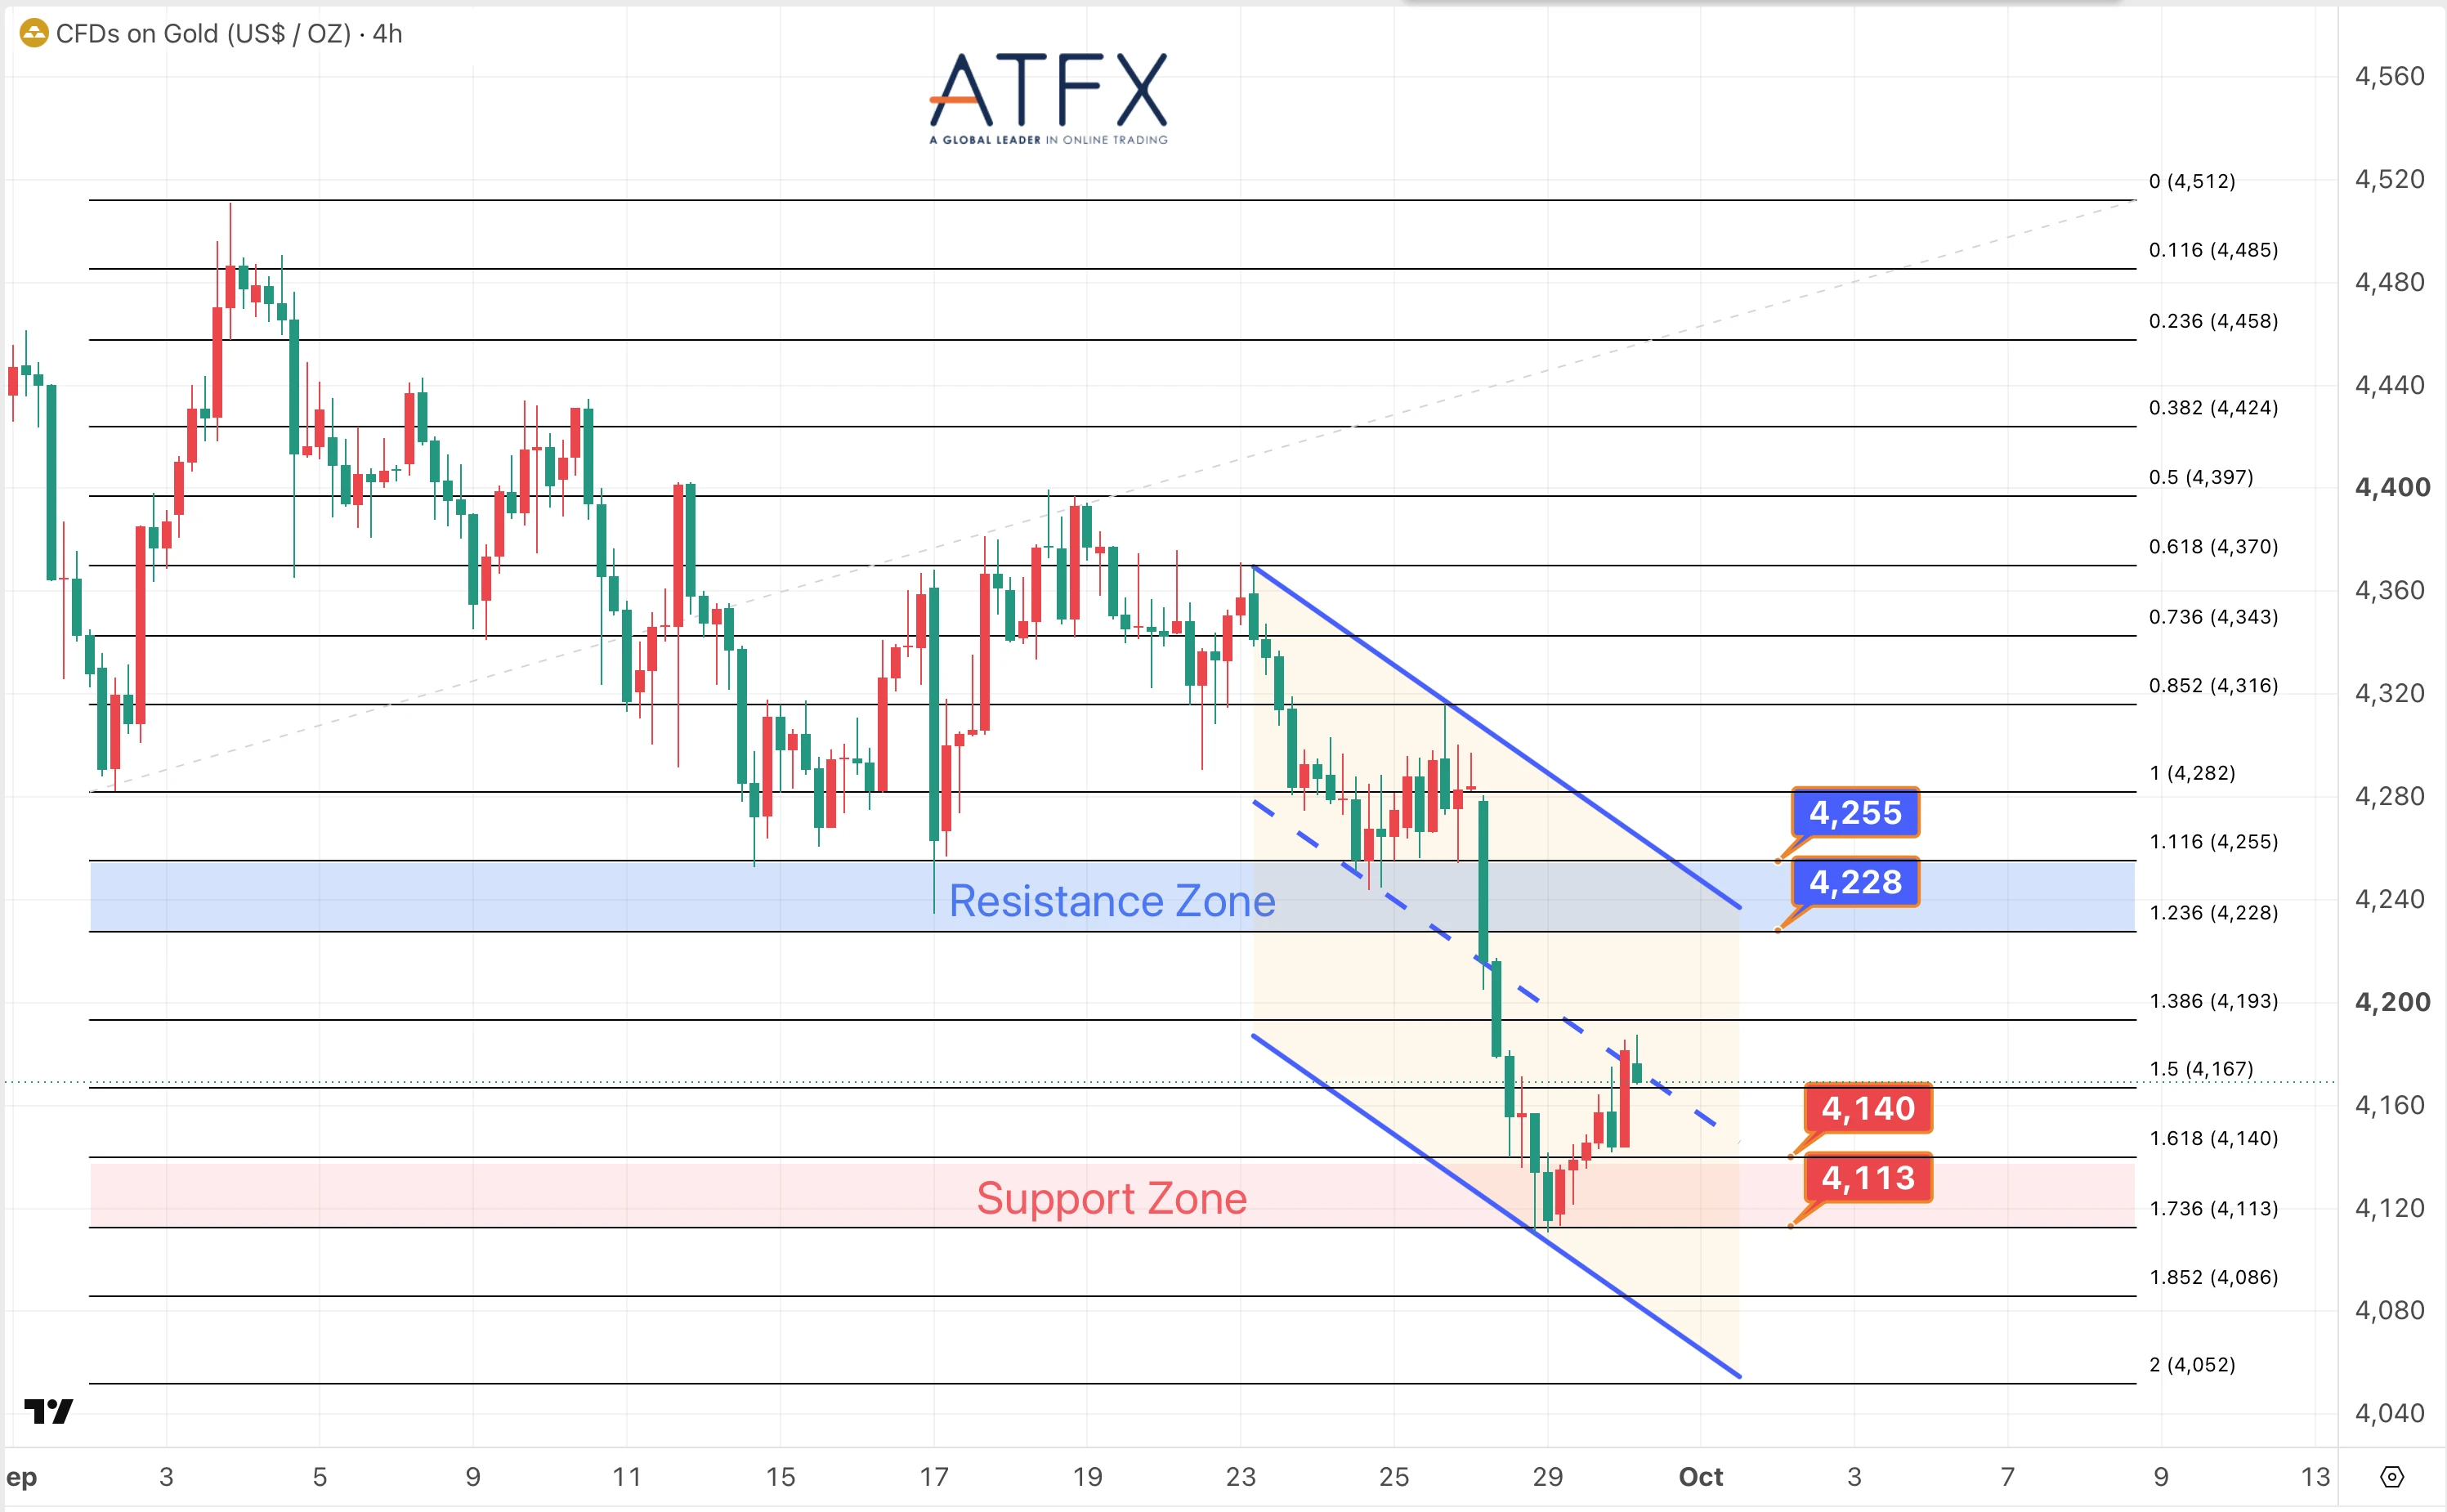
- 4228/4255阻力
- 4140/4113支持
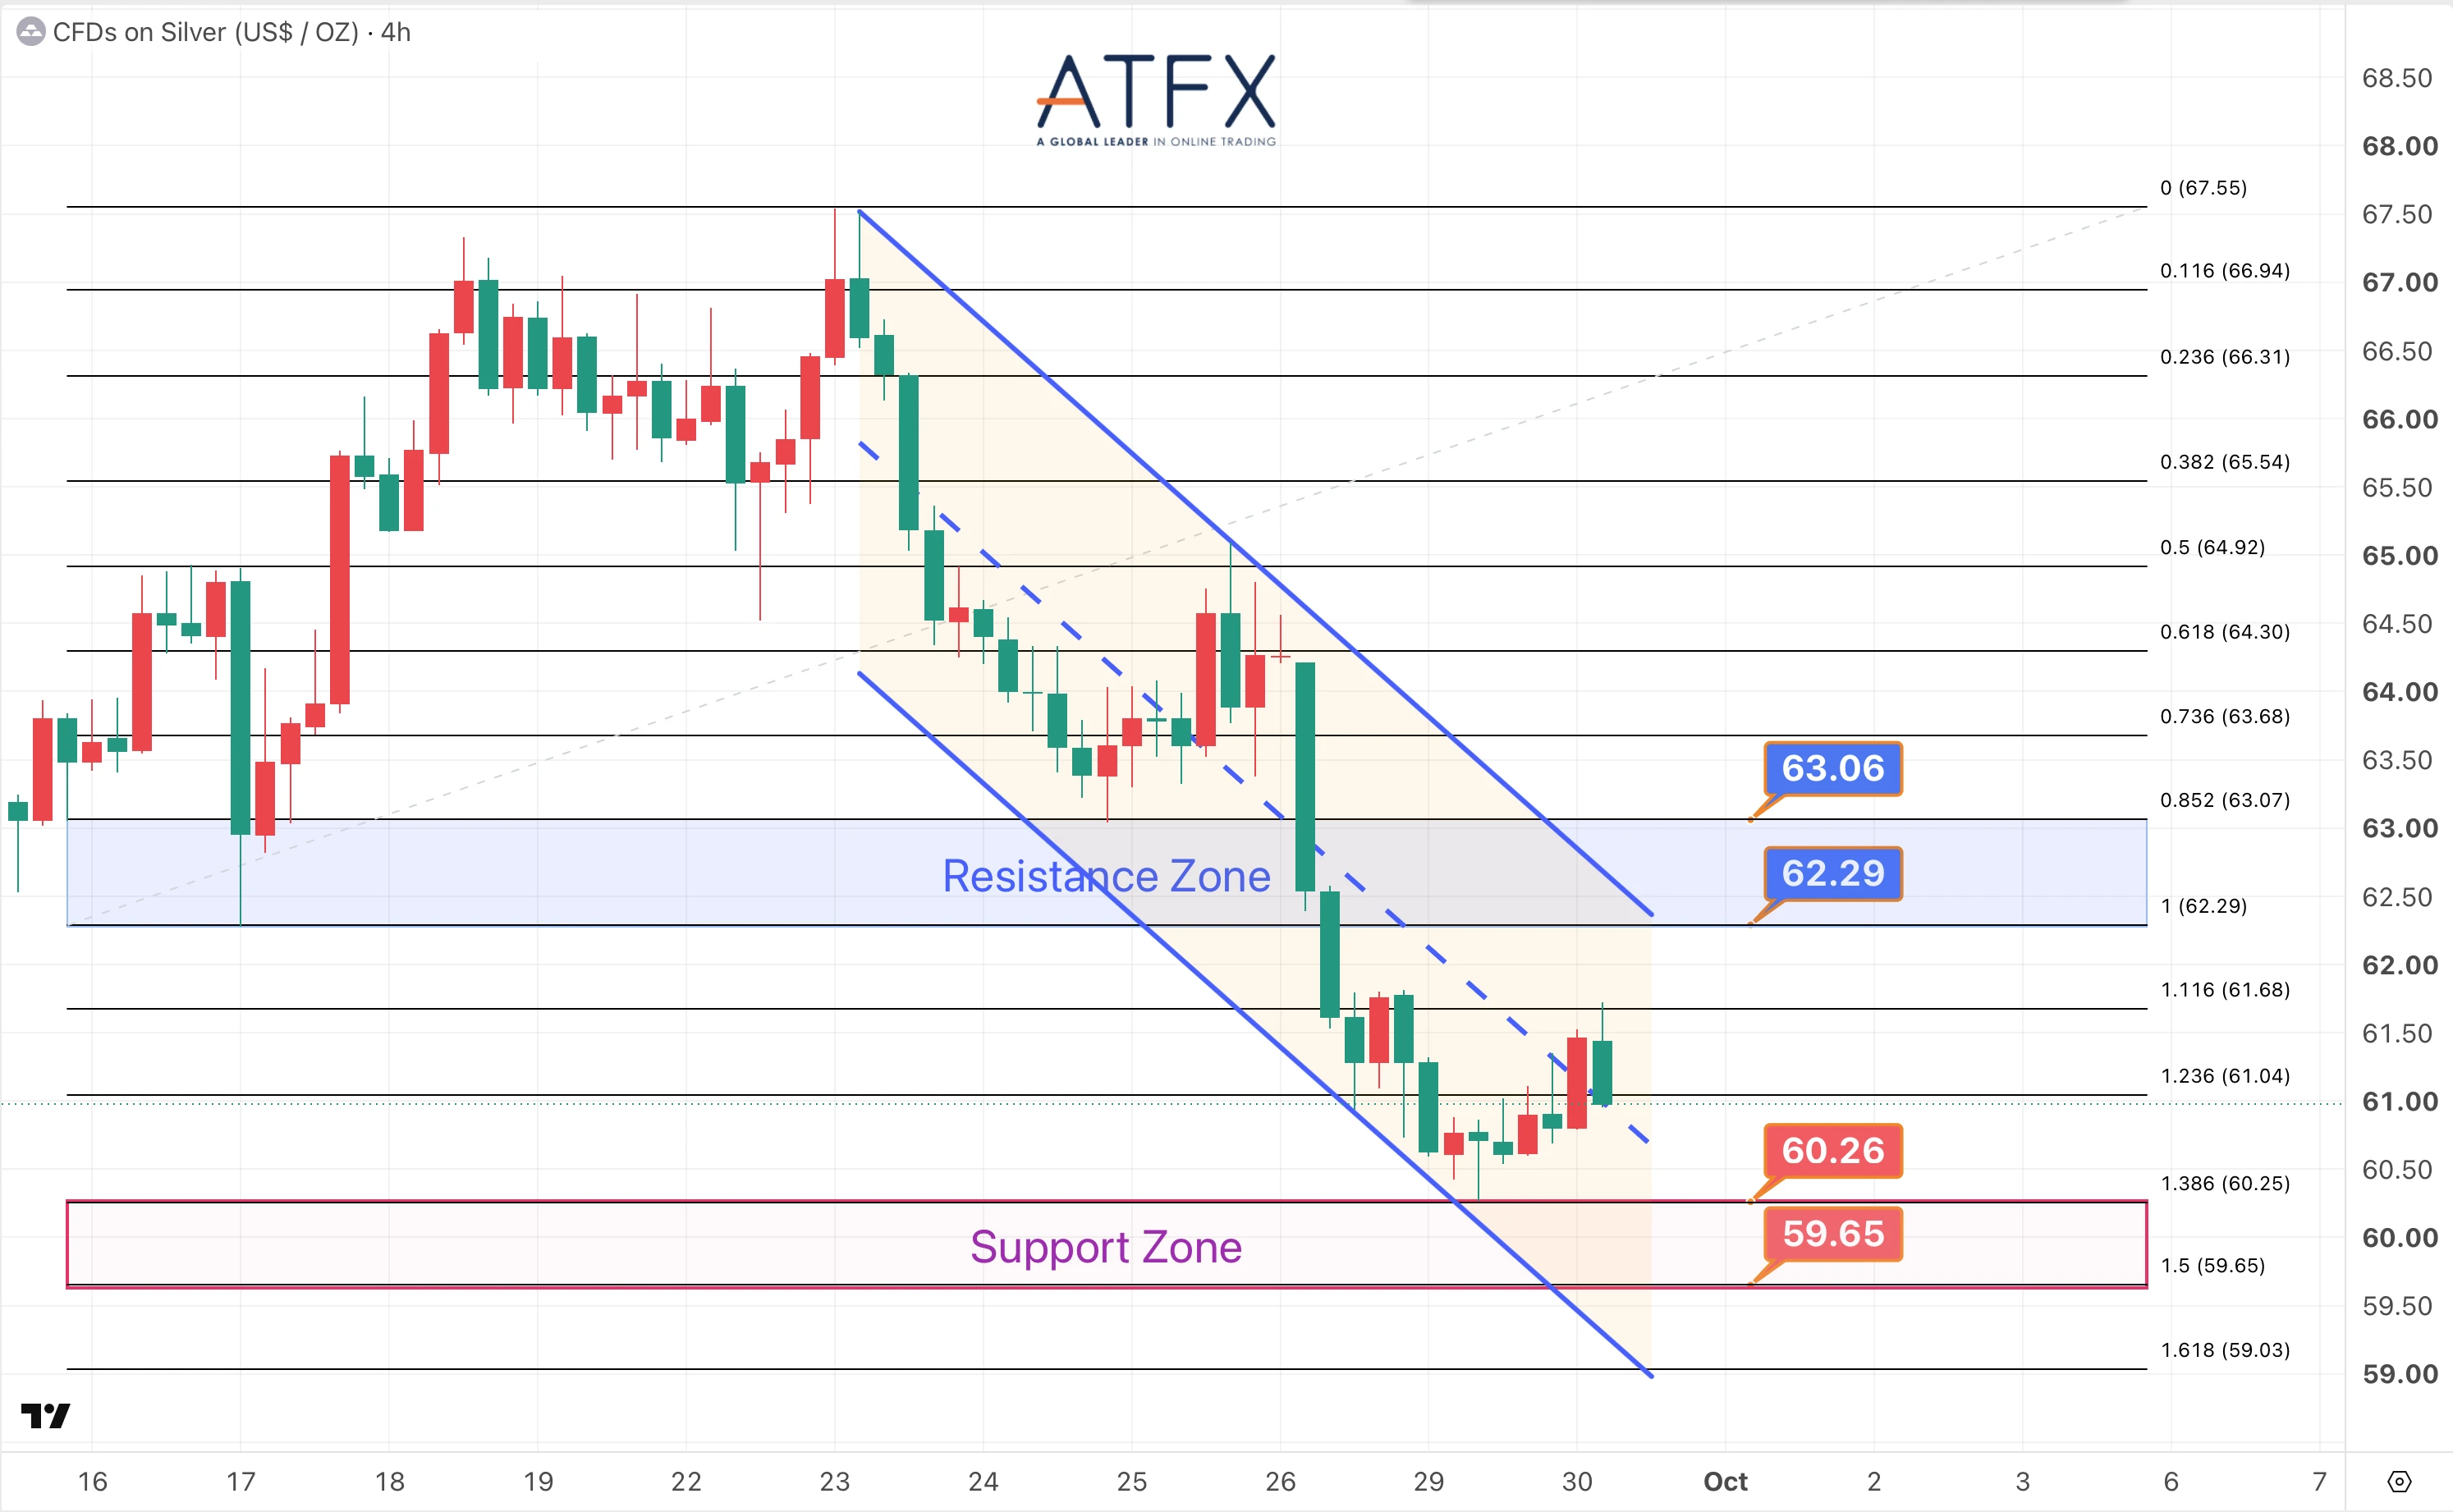
- 62.29/63.06阻力
- 60.26/59.65支持
黄金价格昨日自七周低位反弹,交易员们权衡了油价下跌缓解了人们对能源价格上涨引发通胀的担忧,日内市场聚焦美国PCE物价指数及ADP就业的指引。
分析师观点:黄金昨日收复前一日大跌的部分失地,日内有望跟进反弹,但暂时受到市场观望美国关键数据的影响。如果数据利好金价,则有望进一步反弹;目前先关注4228/4255美元阻力位。
方向:温和反弹
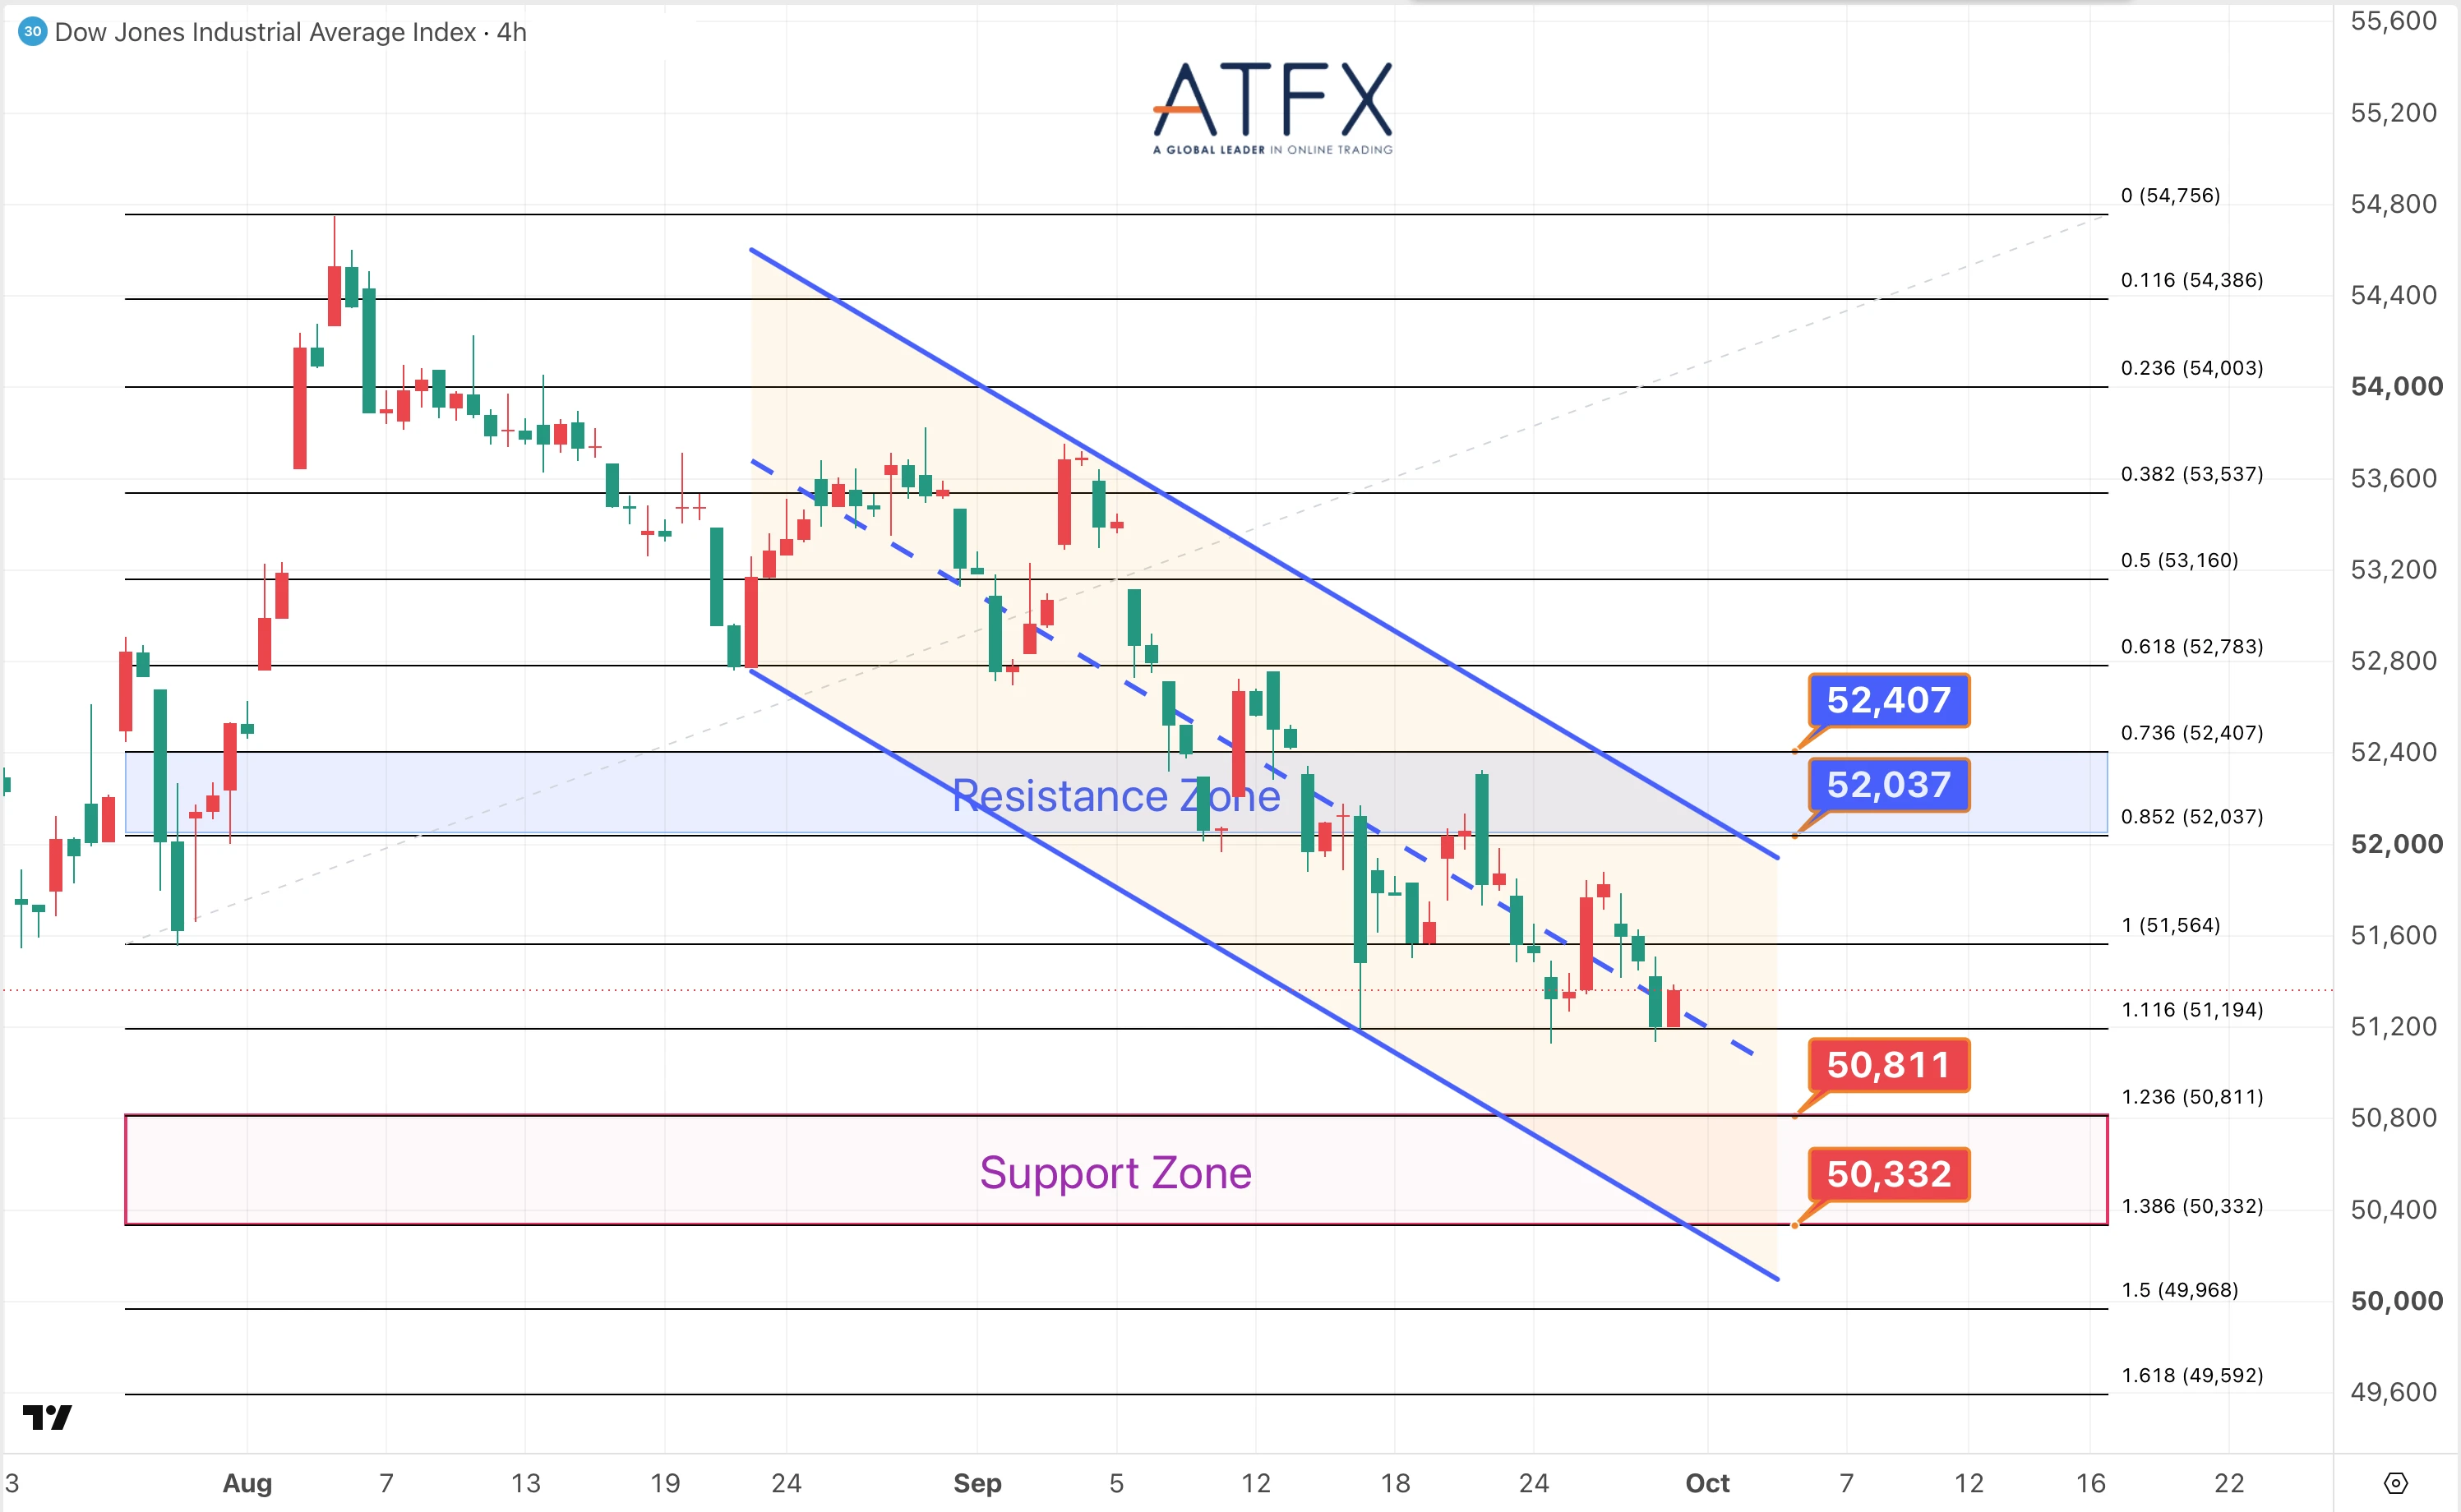
- 52037/52407阻力
- 50811/50332支持
昨日美股市场延续下行,因美联储更多官员释放偏鹰信号,且市场聚焦今日即将公布的关键通胀数据,但原油价格回落带来部分支撑。
分析师观点:道指昨日盘中一度测试上周低位后获得支撑,因此暂时关注其在上述低位及10日均线范围内的整理,等待PCE物价指数公布,看是否打破区间。
方向:低位整理
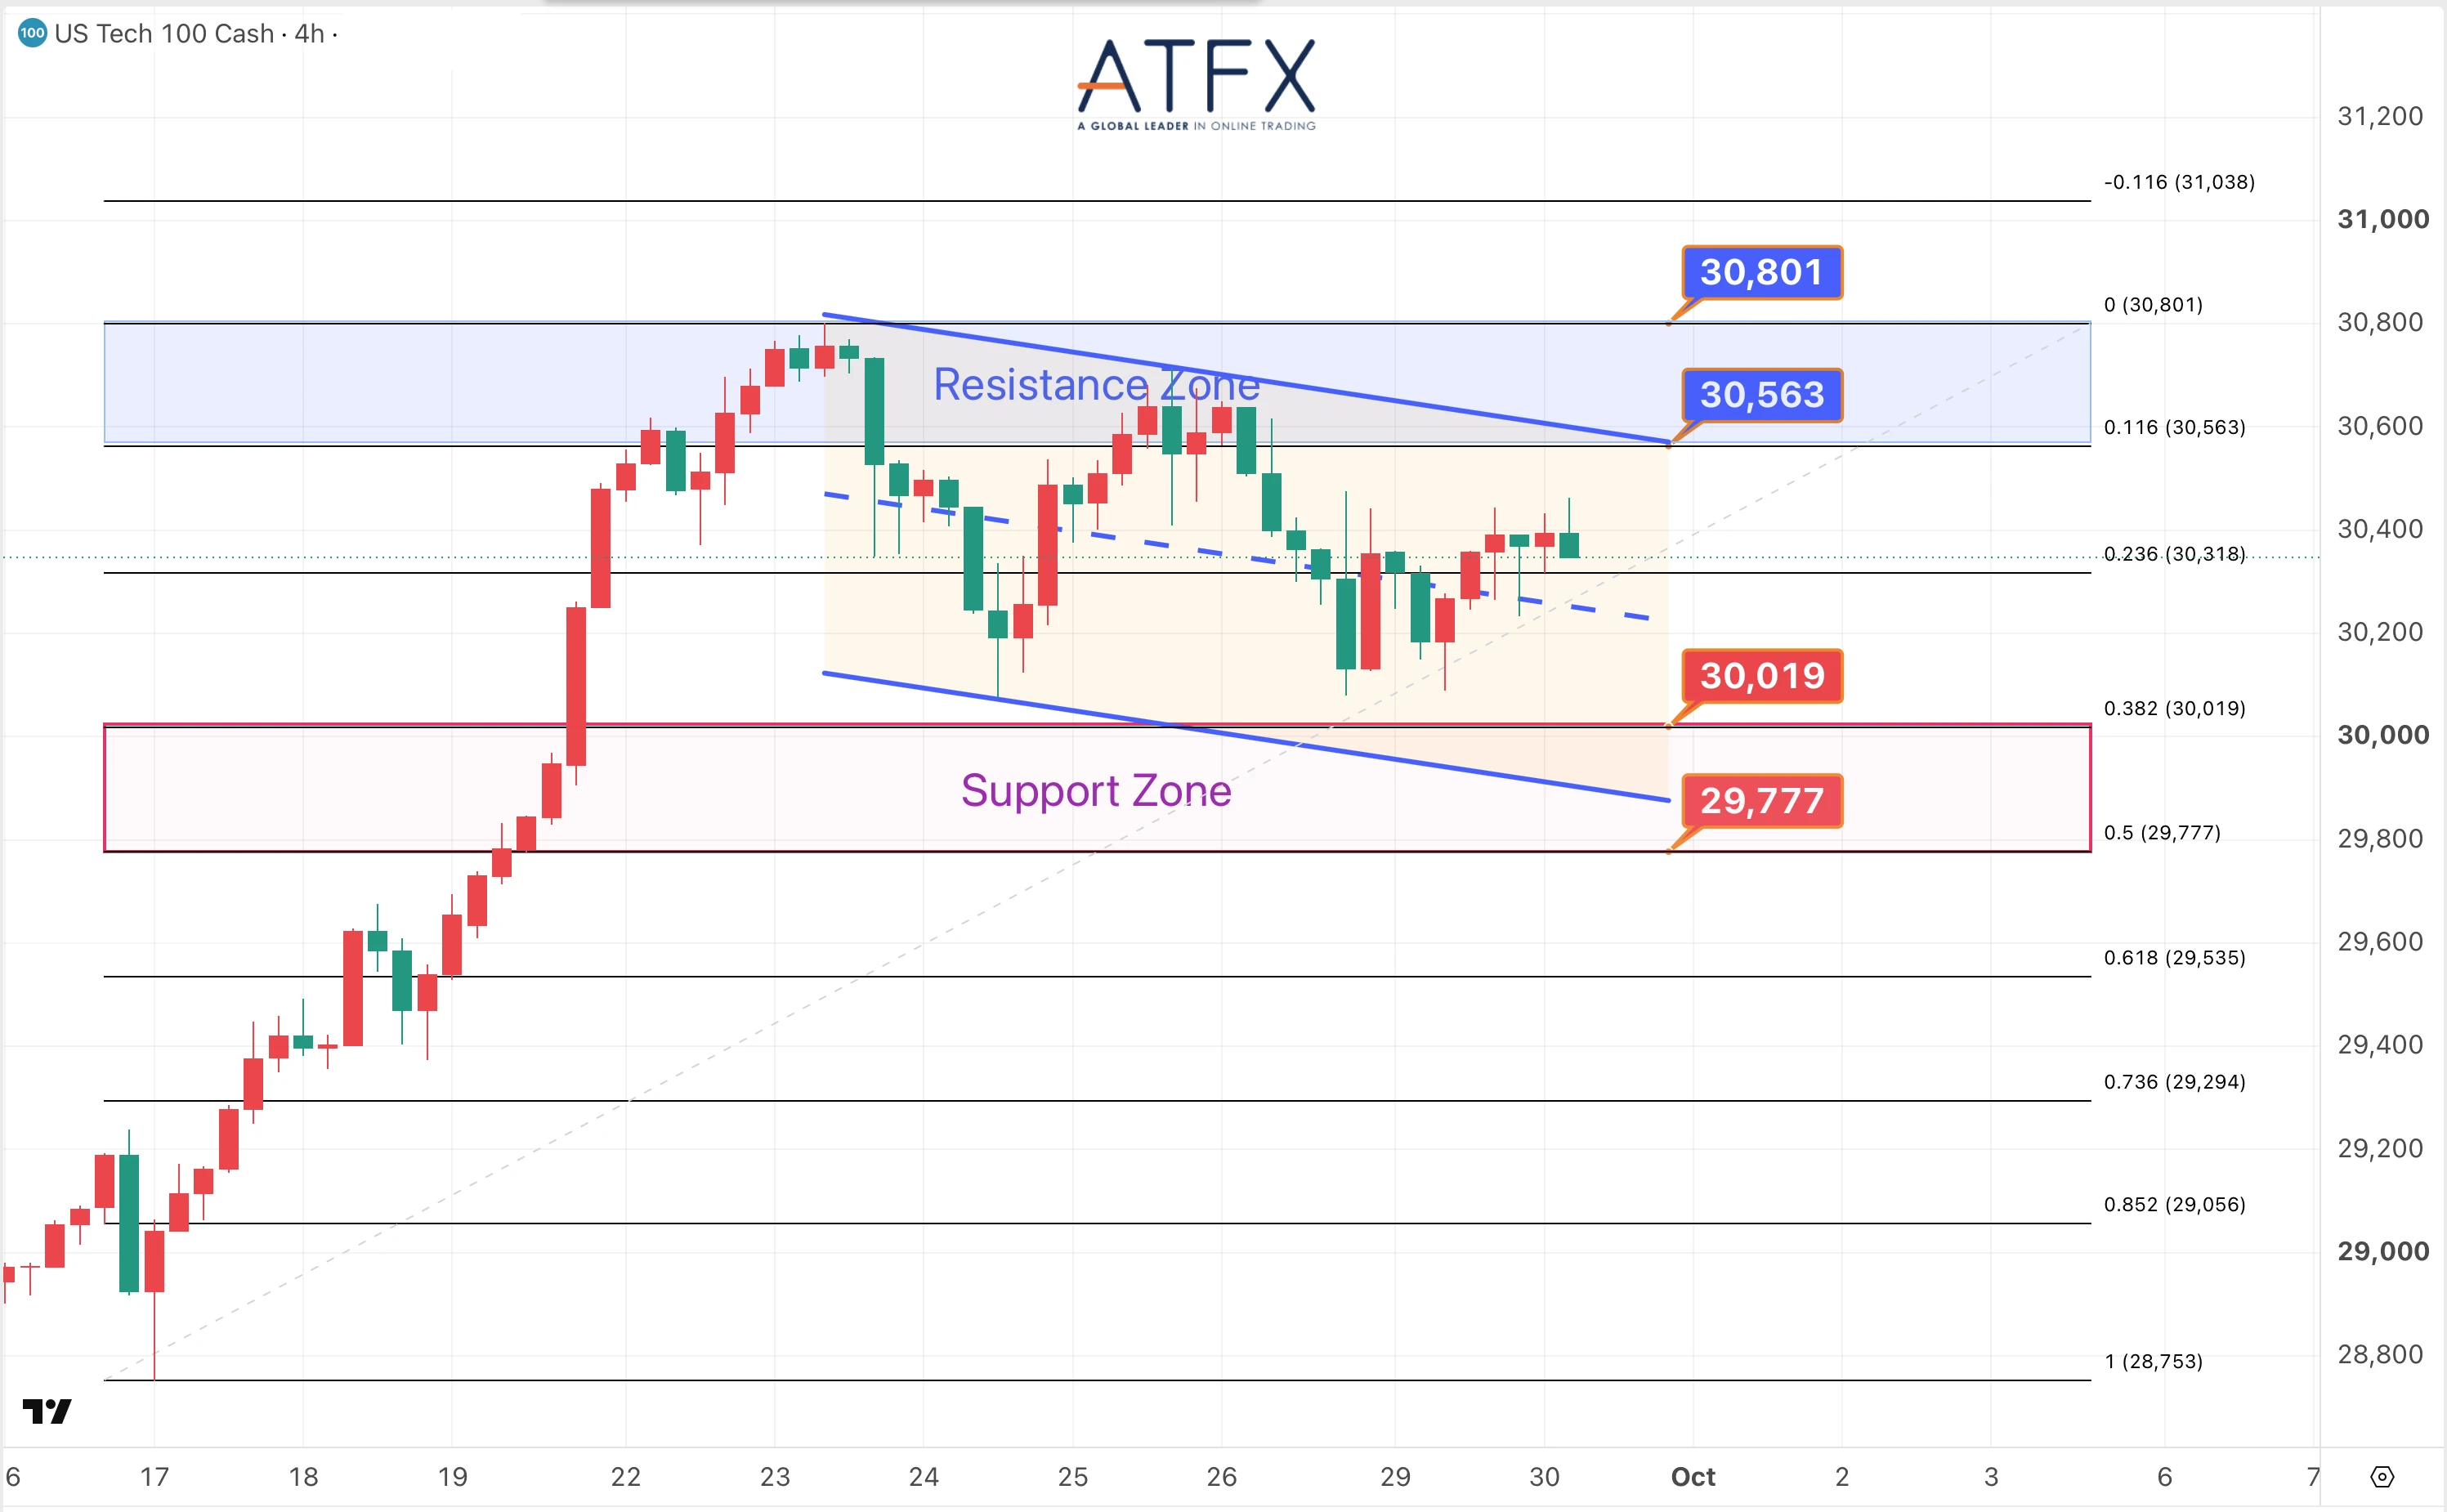
- 30563/30801阻力
- 30019/29777支持
在通胀与加息担忧持续施压下,美债抛售加剧,美债收益率维持高位,市场观望今日美国关键数据公布等因素,都限制了科技股昨日的表现。
分析师观点:纳指昨日测试了近一周主要区间的底部,暂时获得支撑,并守在10日均线上方,需要看美国PCE物价指数公布能否提供反弹动力。
方向:观望
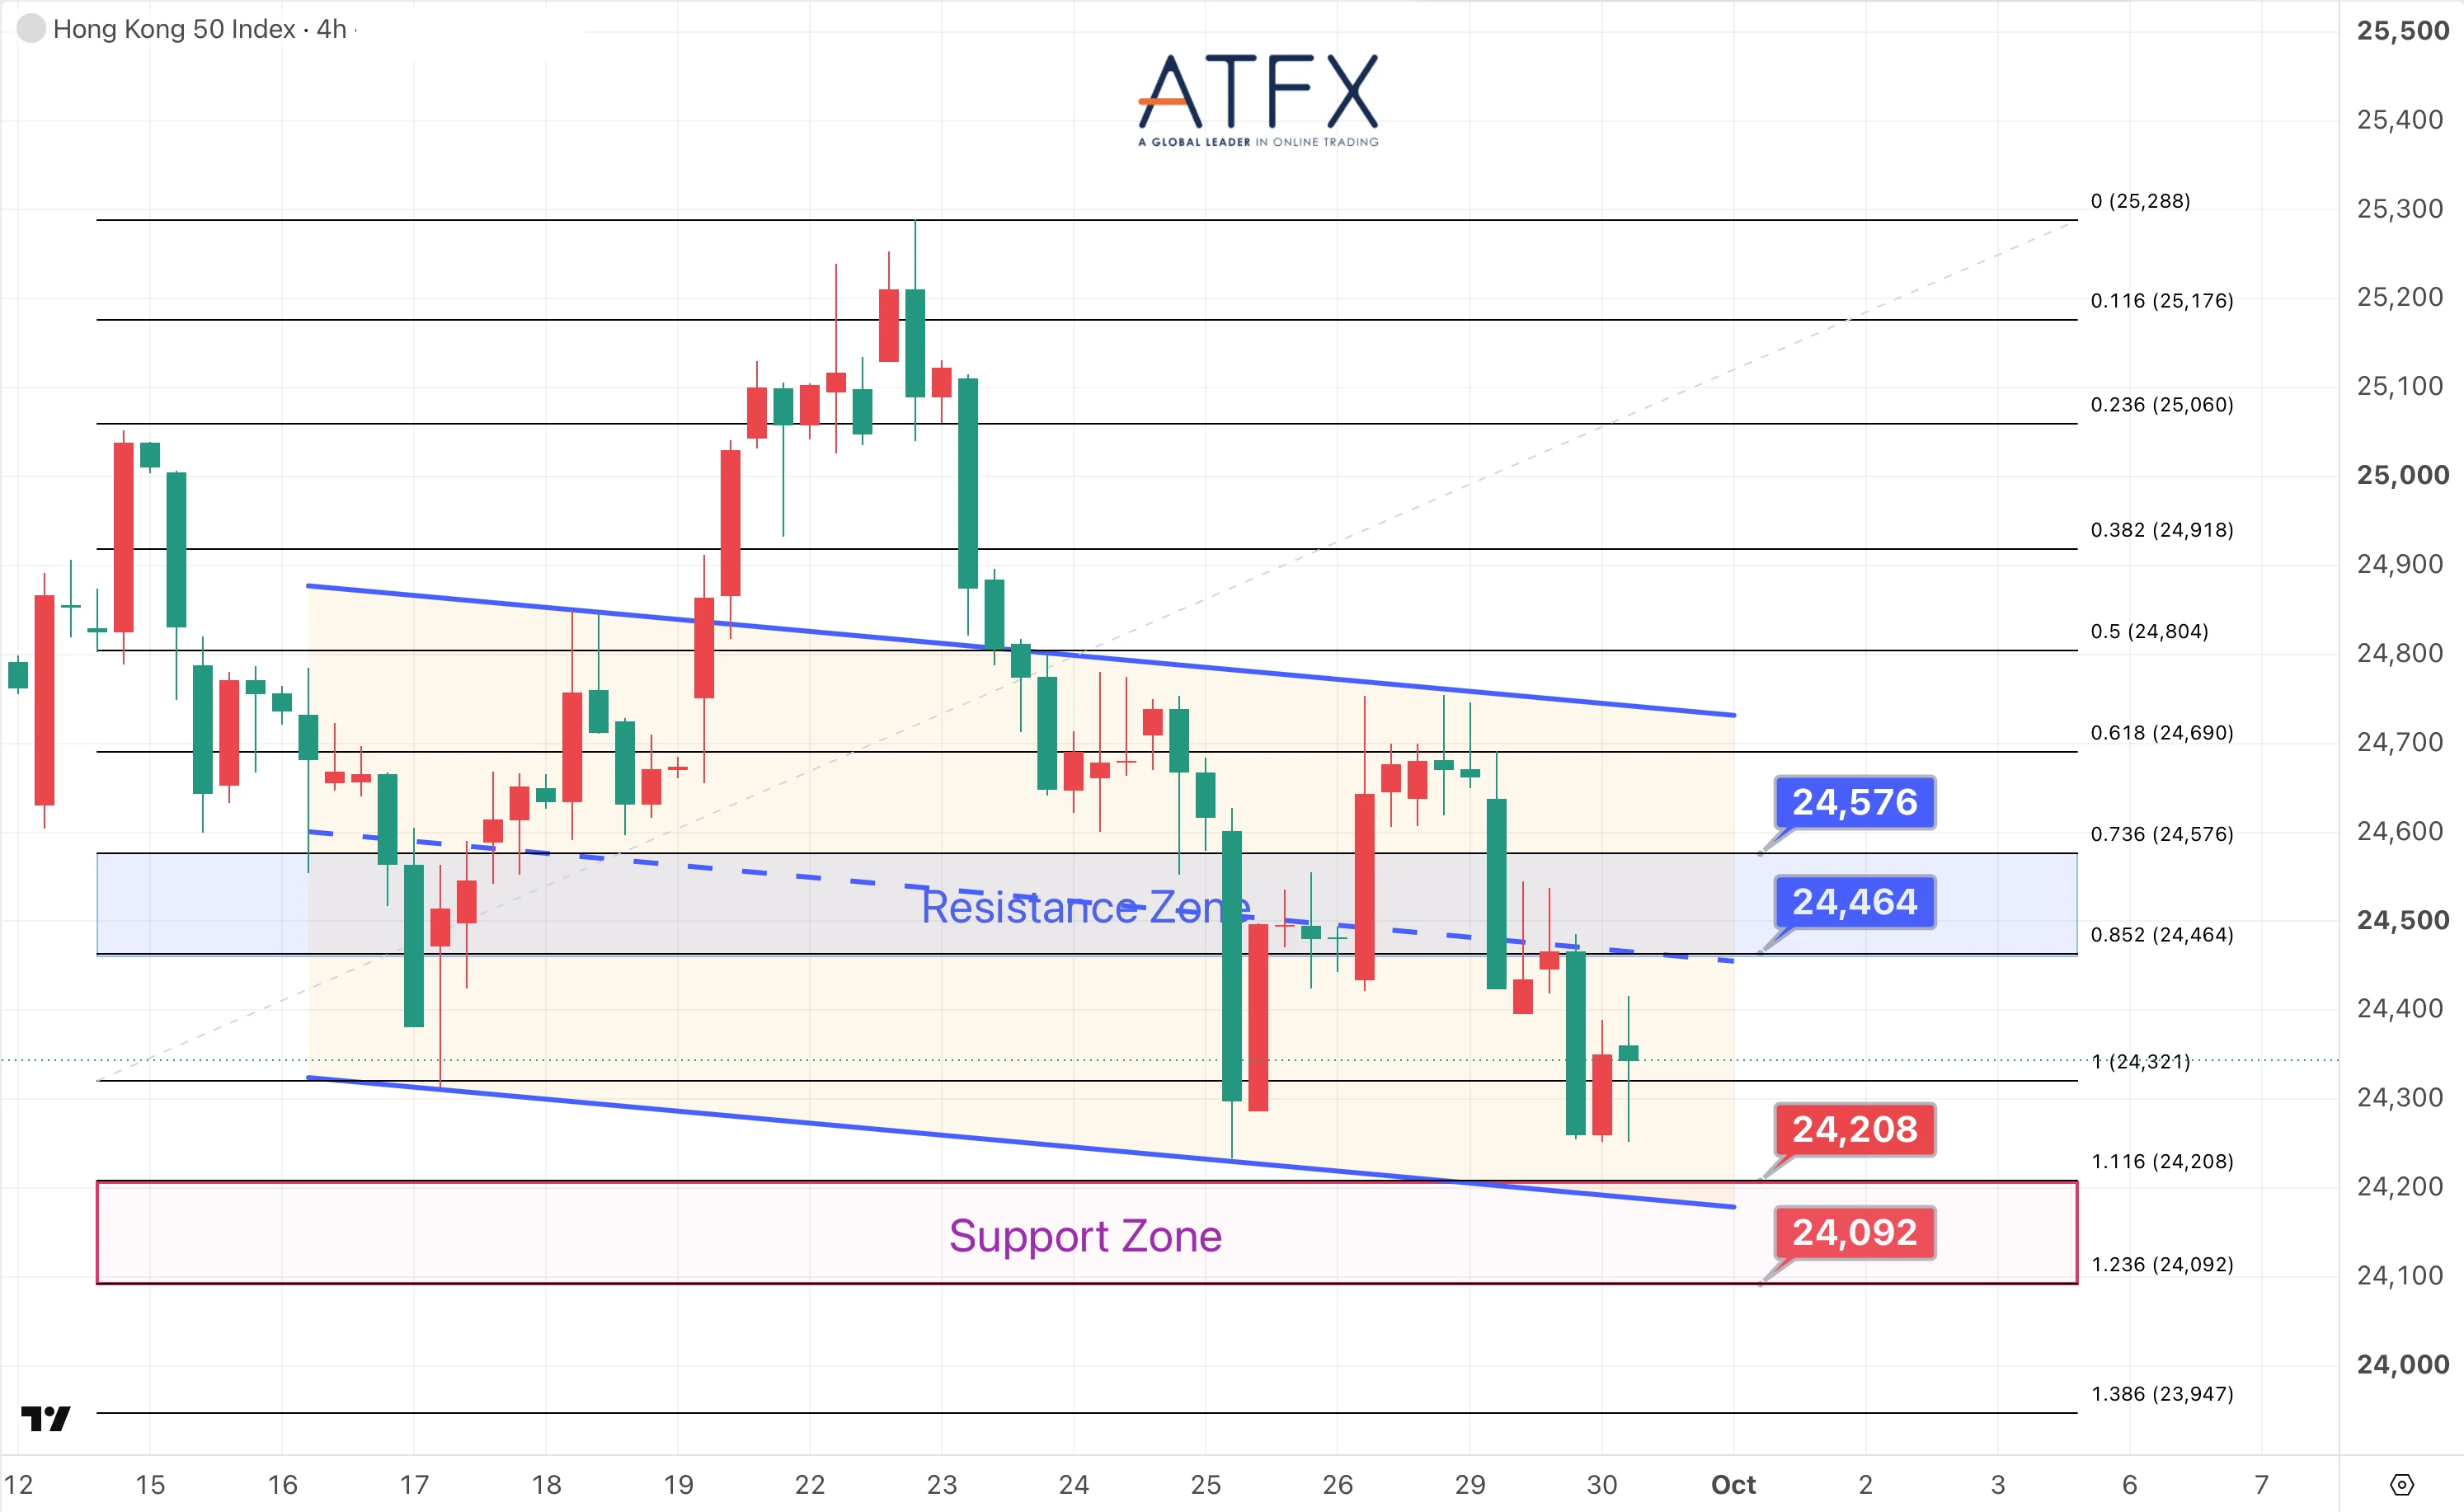
- 24464/24576阻力
- 24208/24092支持
港股在国庆假前夕延续受压,今早恒指低开逾百点。科网股多数低开,内地居民房贷贴息政策10月起实施,内房股有所回升。
分析师观点:HK50指数昨日震荡收跌,盘中低位触及上周低位,因此看24200附近能否继续充当目前关键支撑,短线有望回弹。
方向:低位整理
免责声明:本分析仅供参考,交易愉快!


