

要点
今日关注:今日关注澳储行预计加息25个基点至4.6%,以应对持续强劲的通胀。投资者将密切关注利率声明以及行长布洛克的发布会,判断澳储行是否准备在11月连续加息,还是倾向于在今年余下的时间里继续观望。晚间关注美国8月JOLTs职位空缺,预计为724万(前值727万),数据也将为周五的非农提供参考。 |
全球市场回顾
- 道指收跌0.67%,标普500指数跌0.77%,纳指跌0.92%。
- 美国国债收益率走高,美元兑主要货币基本持平,金价大跌近4%,触及逾七周低位,因油价上涨引发通胀担忧,同时美元和美国公债收益率上涨也进一步给金价带来阻力。
- 油价小幅收高,卡塔尔斡旋方承诺将分别与美国和伊朗举行会谈,希望达成和平协议。
重要财经日历
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 12:30 | 澳大利亚澳洲联储利率决议 | *** |
| 13:30 | 澳大利亚澳洲联储主席布洛克新闻发布会 | *** |
| 17:00 | 欧元区9月经济景气指数 | ** |
| 20:30 | 加拿大7月GDP | ** |
| 22:00 | 美国8月JOLTs职位空缺 | *** |
| 22:00 | 美国9月谘商会消费者信心指数 | ** |
9月30日(GMT+8)重要事件
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 04:30 | API原油库存变动 | ** |
| 09:30 | 澳大利亚8月CPI年率 | ** |
| 09:30 | 中国9月国家统计局制造业及非制造业PMI | ** |
| 14:00 | 英国第二季度GDP季率终值 | ** |
| 15:55 | 德国9月失业率 | ** |
| 20:00 | 德国9月CPI初值 | *** |
| 20:15 | 美国9月ADP就业人数变动 | ** |
| 20:30 | 美国第二季度GDP年化季率终值 | ** |
| 20:30 | 美国8月核心PCE物价指数年率 | *** |
| 22:30 | EIA原油库存变动 | ** |
【20260929 行情分析】
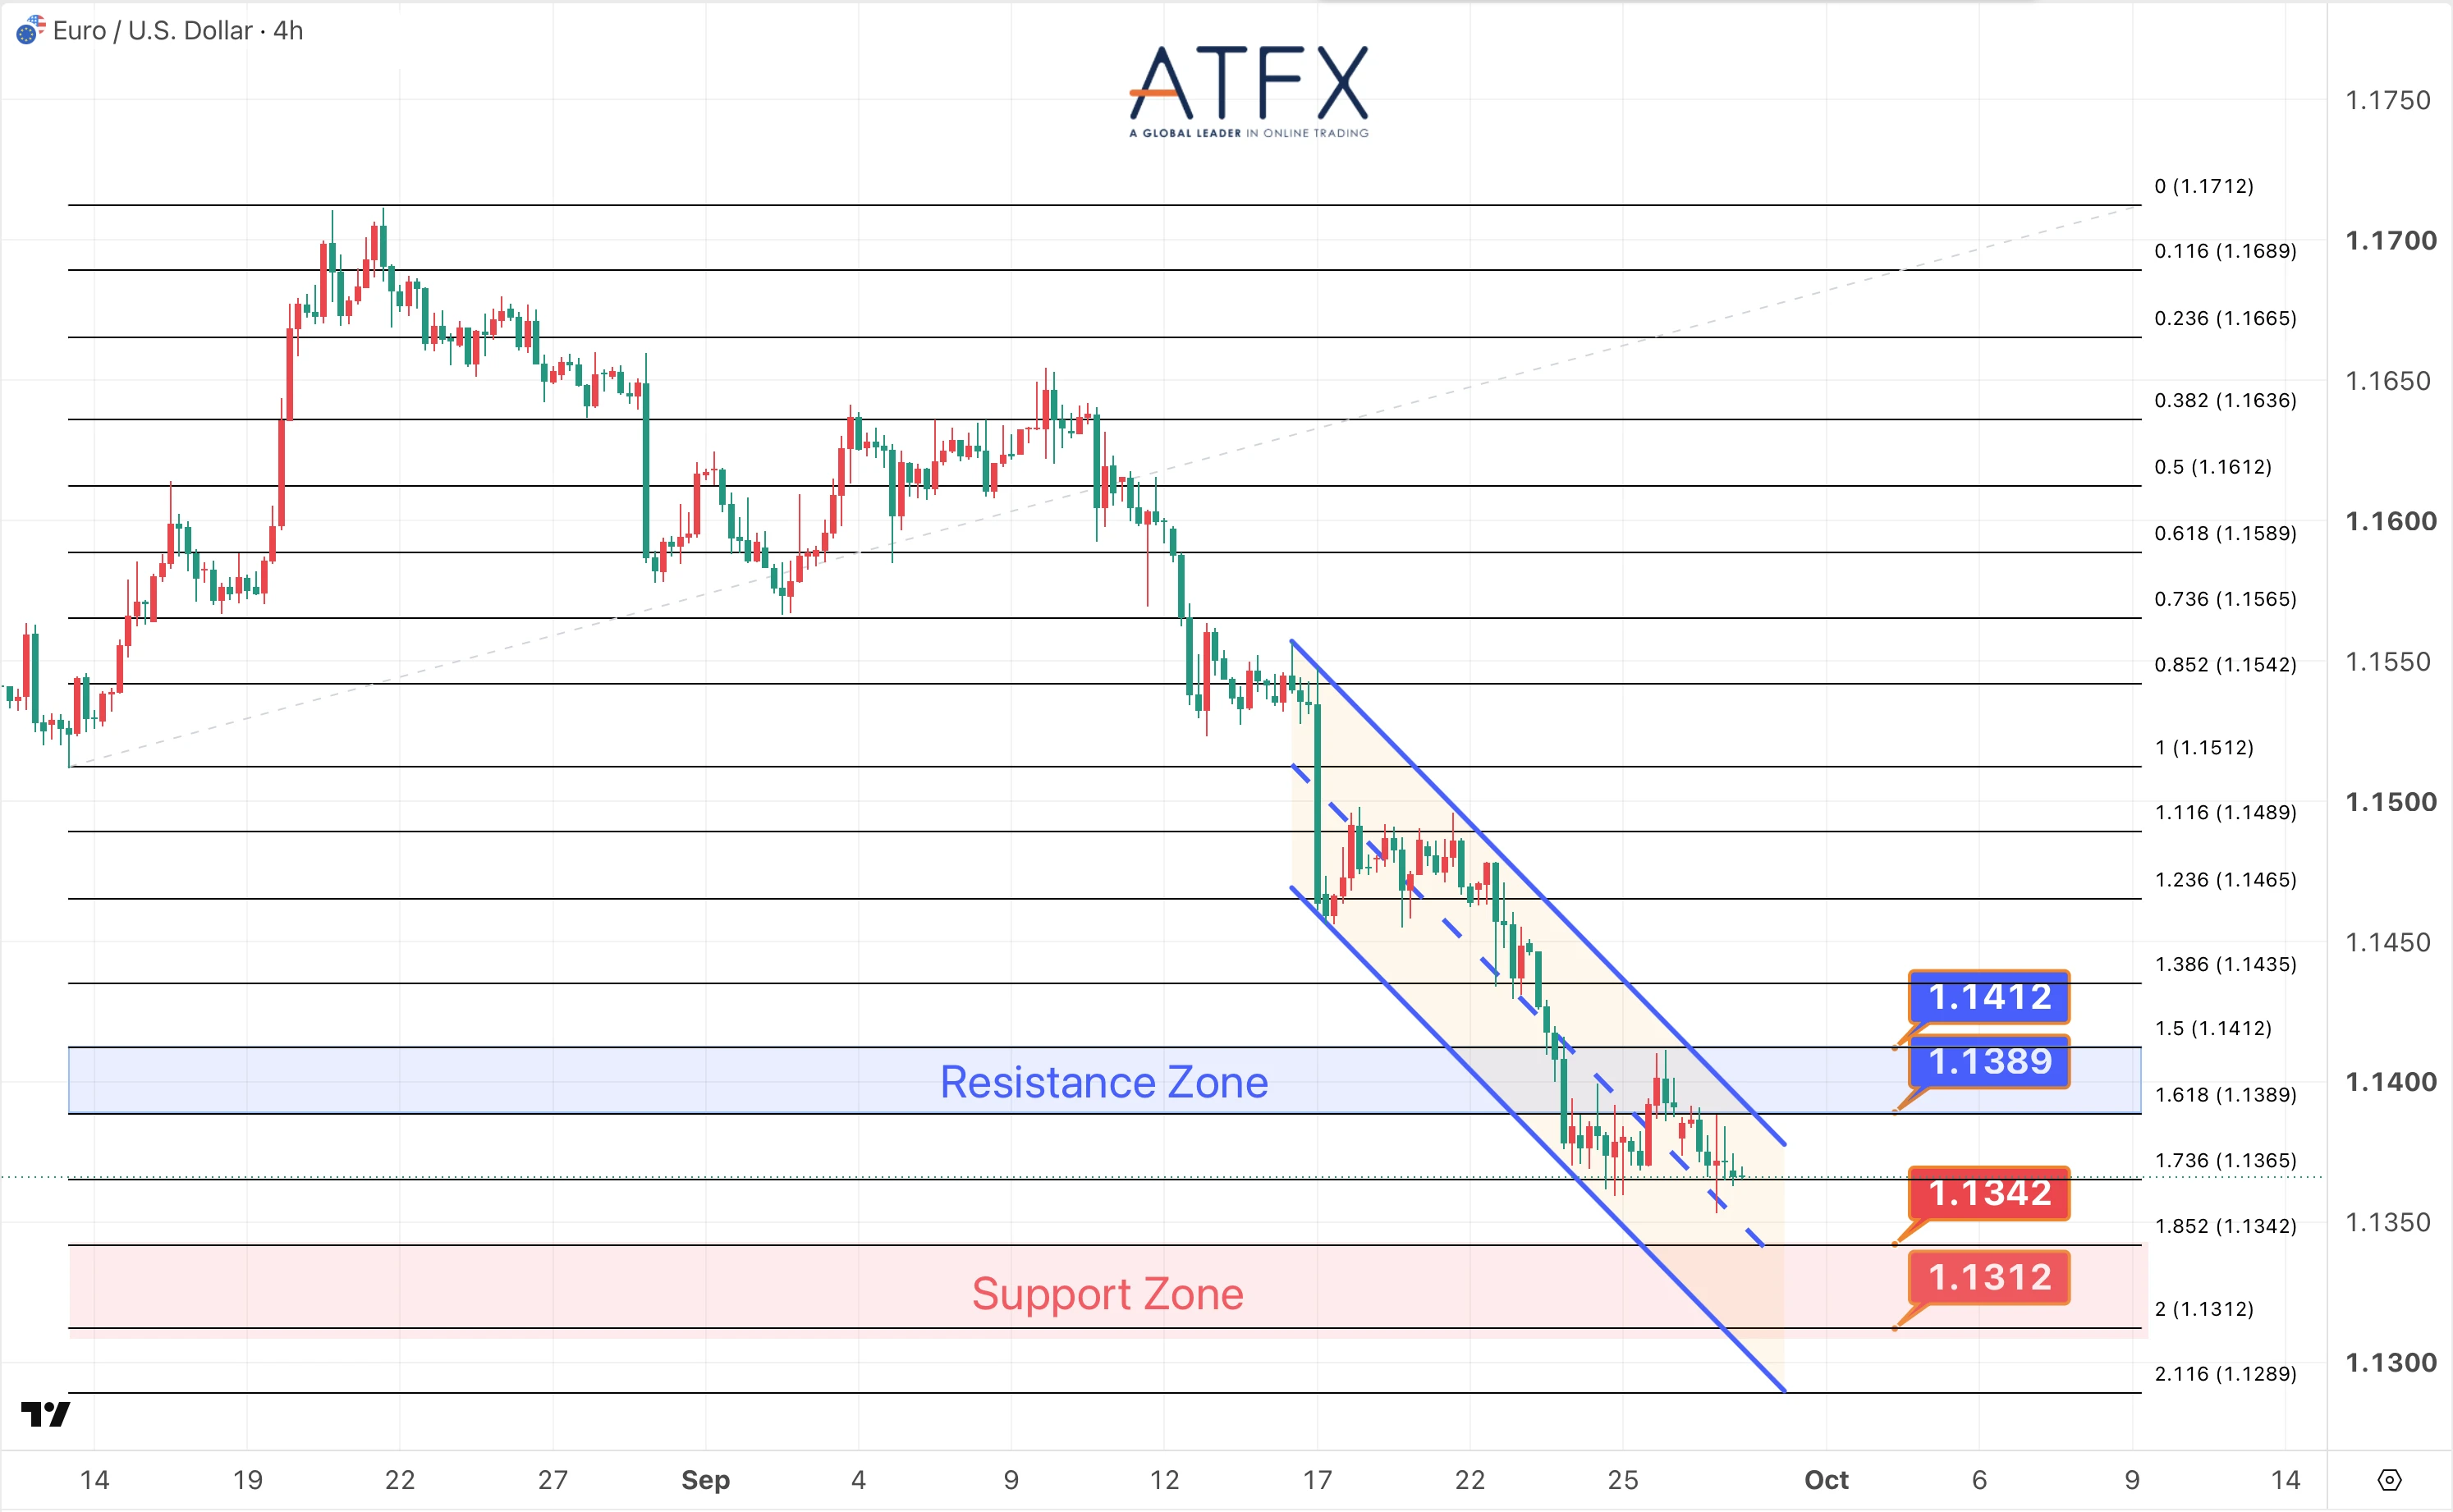
- 1.1389/1.1412阻力
- 1.1342/1.1312支持
欧元兑美元徘徊在近两个月低点附近,欧洲央行总裁拉加德表示,今年的通胀尚未在欧元区引发危险的第二轮效应,因此央行采取有节制的政策应对仍是恰当之举。讲话淡化了市场对欧央行加快收紧政策的预期。
分析师观点:汇价昨日继续刷新自6月下旬以来最低位,当前主要看能否守在1.1350上方,若能则有望缓和部分下行压力;否则将进一步靠近6月低位在1.1325附近的支撑。
方向:承压
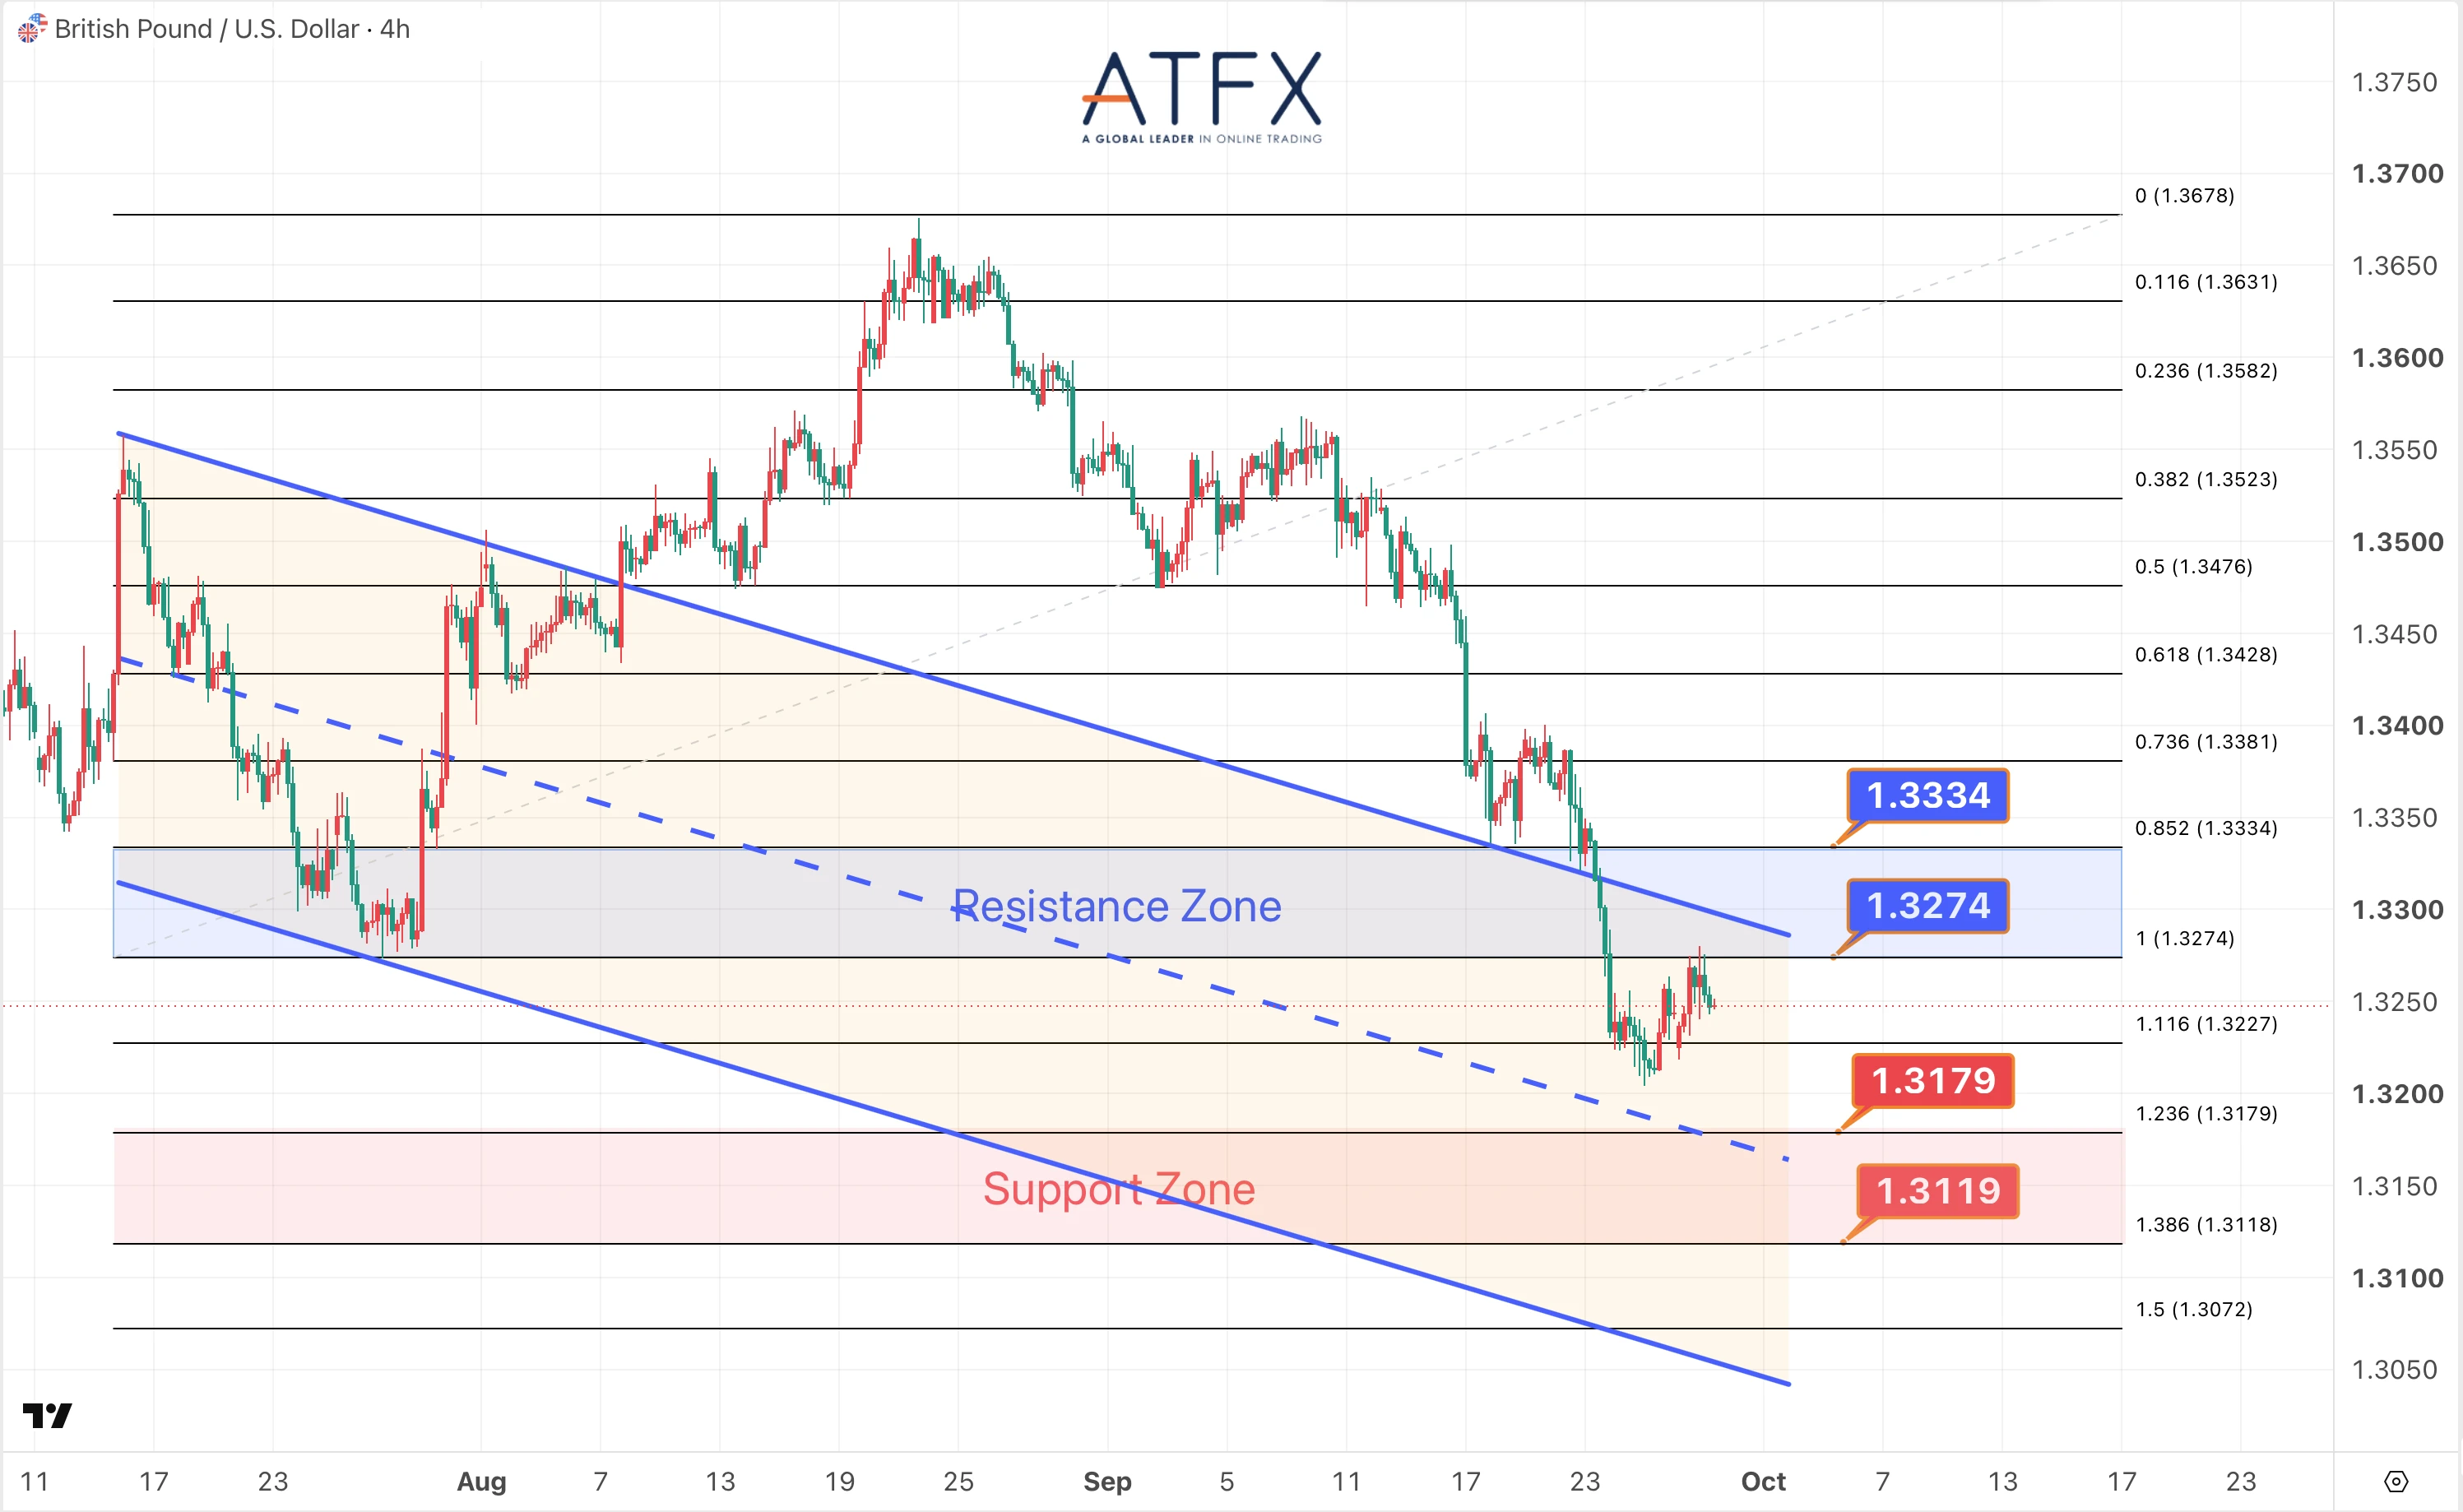
- 1.3274/1.3334阻力
- 1.3179/1.3119支持
英镑兑美元昨日延续反弹,英国央行副行长拉姆斯登加入加息警告阵营,利好英镑,但走势仍部分受美国国债收益率高企的影响。
分析师观点:汇价昨日连续两日上涨,但整体涨幅温和,当前主要关注1.3200关口以及10日均线所在的1.3300关口范围内的交投。
方向:区间交投
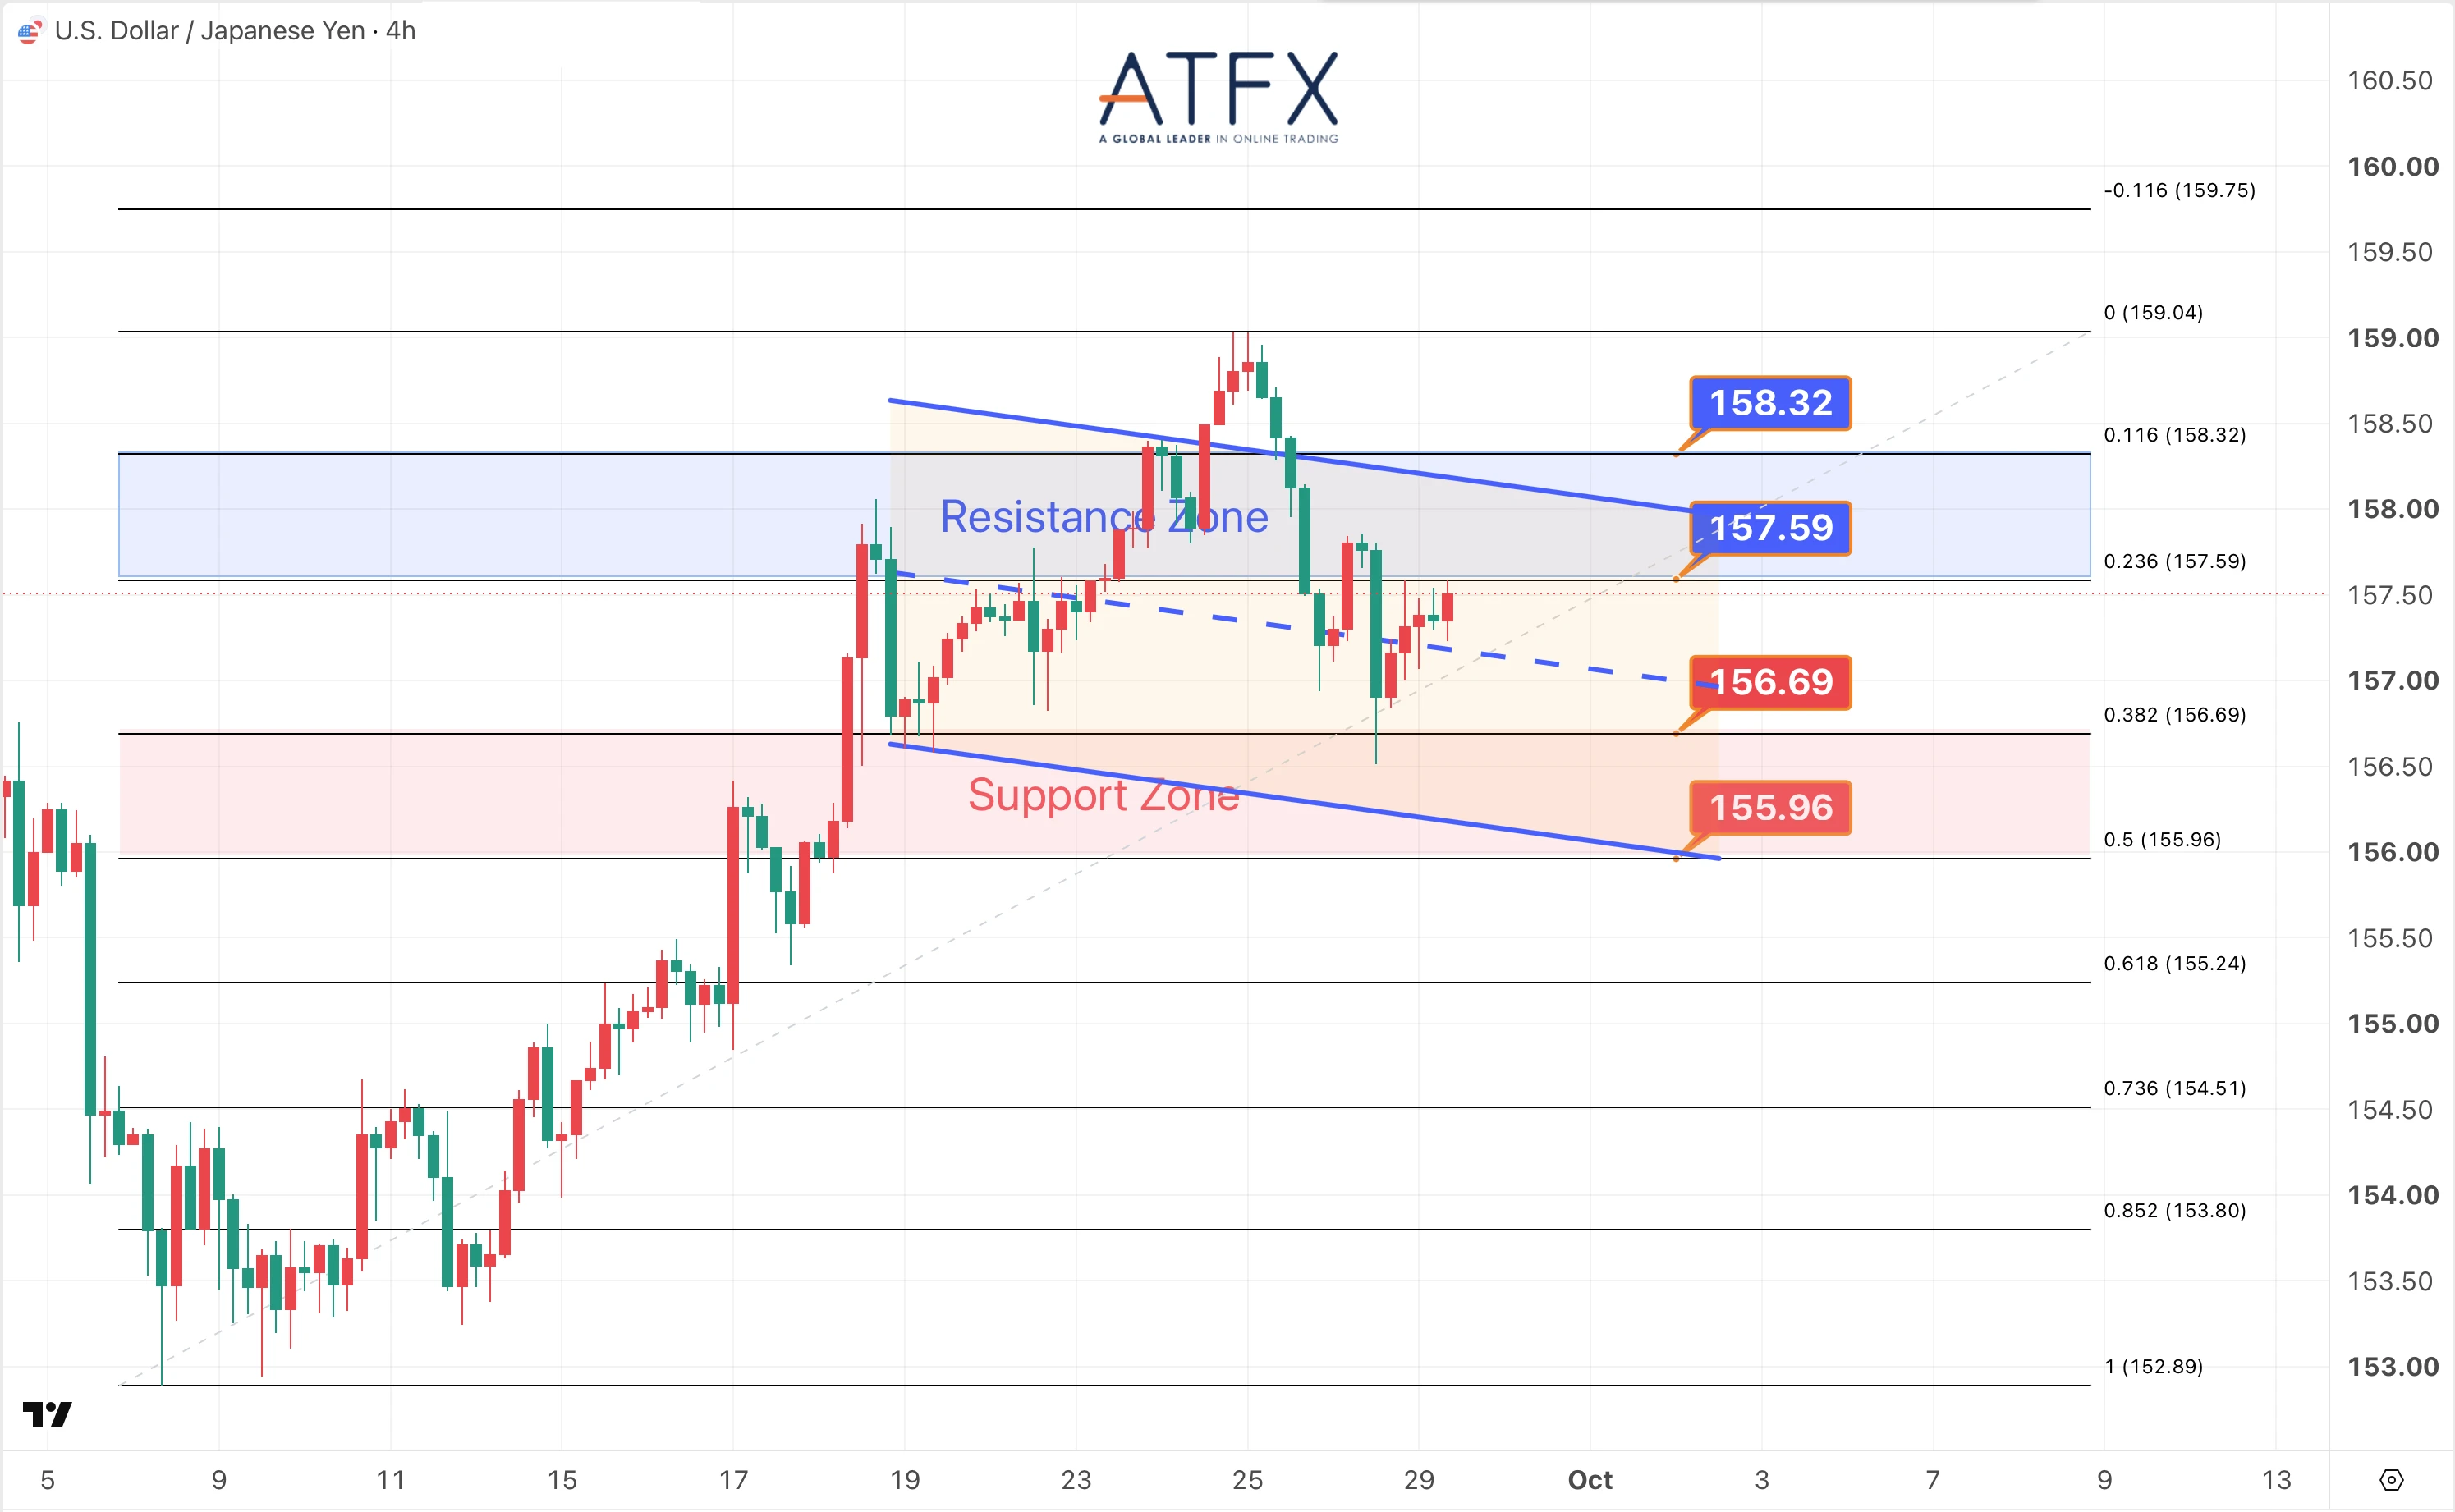
- 157.59/158.32阻力
- 156.69/155.96支持
日本最高货币事务官员三村淳周一表示,市场应该认真对待东京和华盛顿上周就日元发出的“非常明确”的信息。讲话表明干预可能性再度升温,一度提振日元。
分析师观点:汇价昨日盘中下探至一周低位后获得支撑,收复失地,尾盘回到10日均线上方,因此看短线是否寻求反弹,指向158关口。
方向:温和反弹
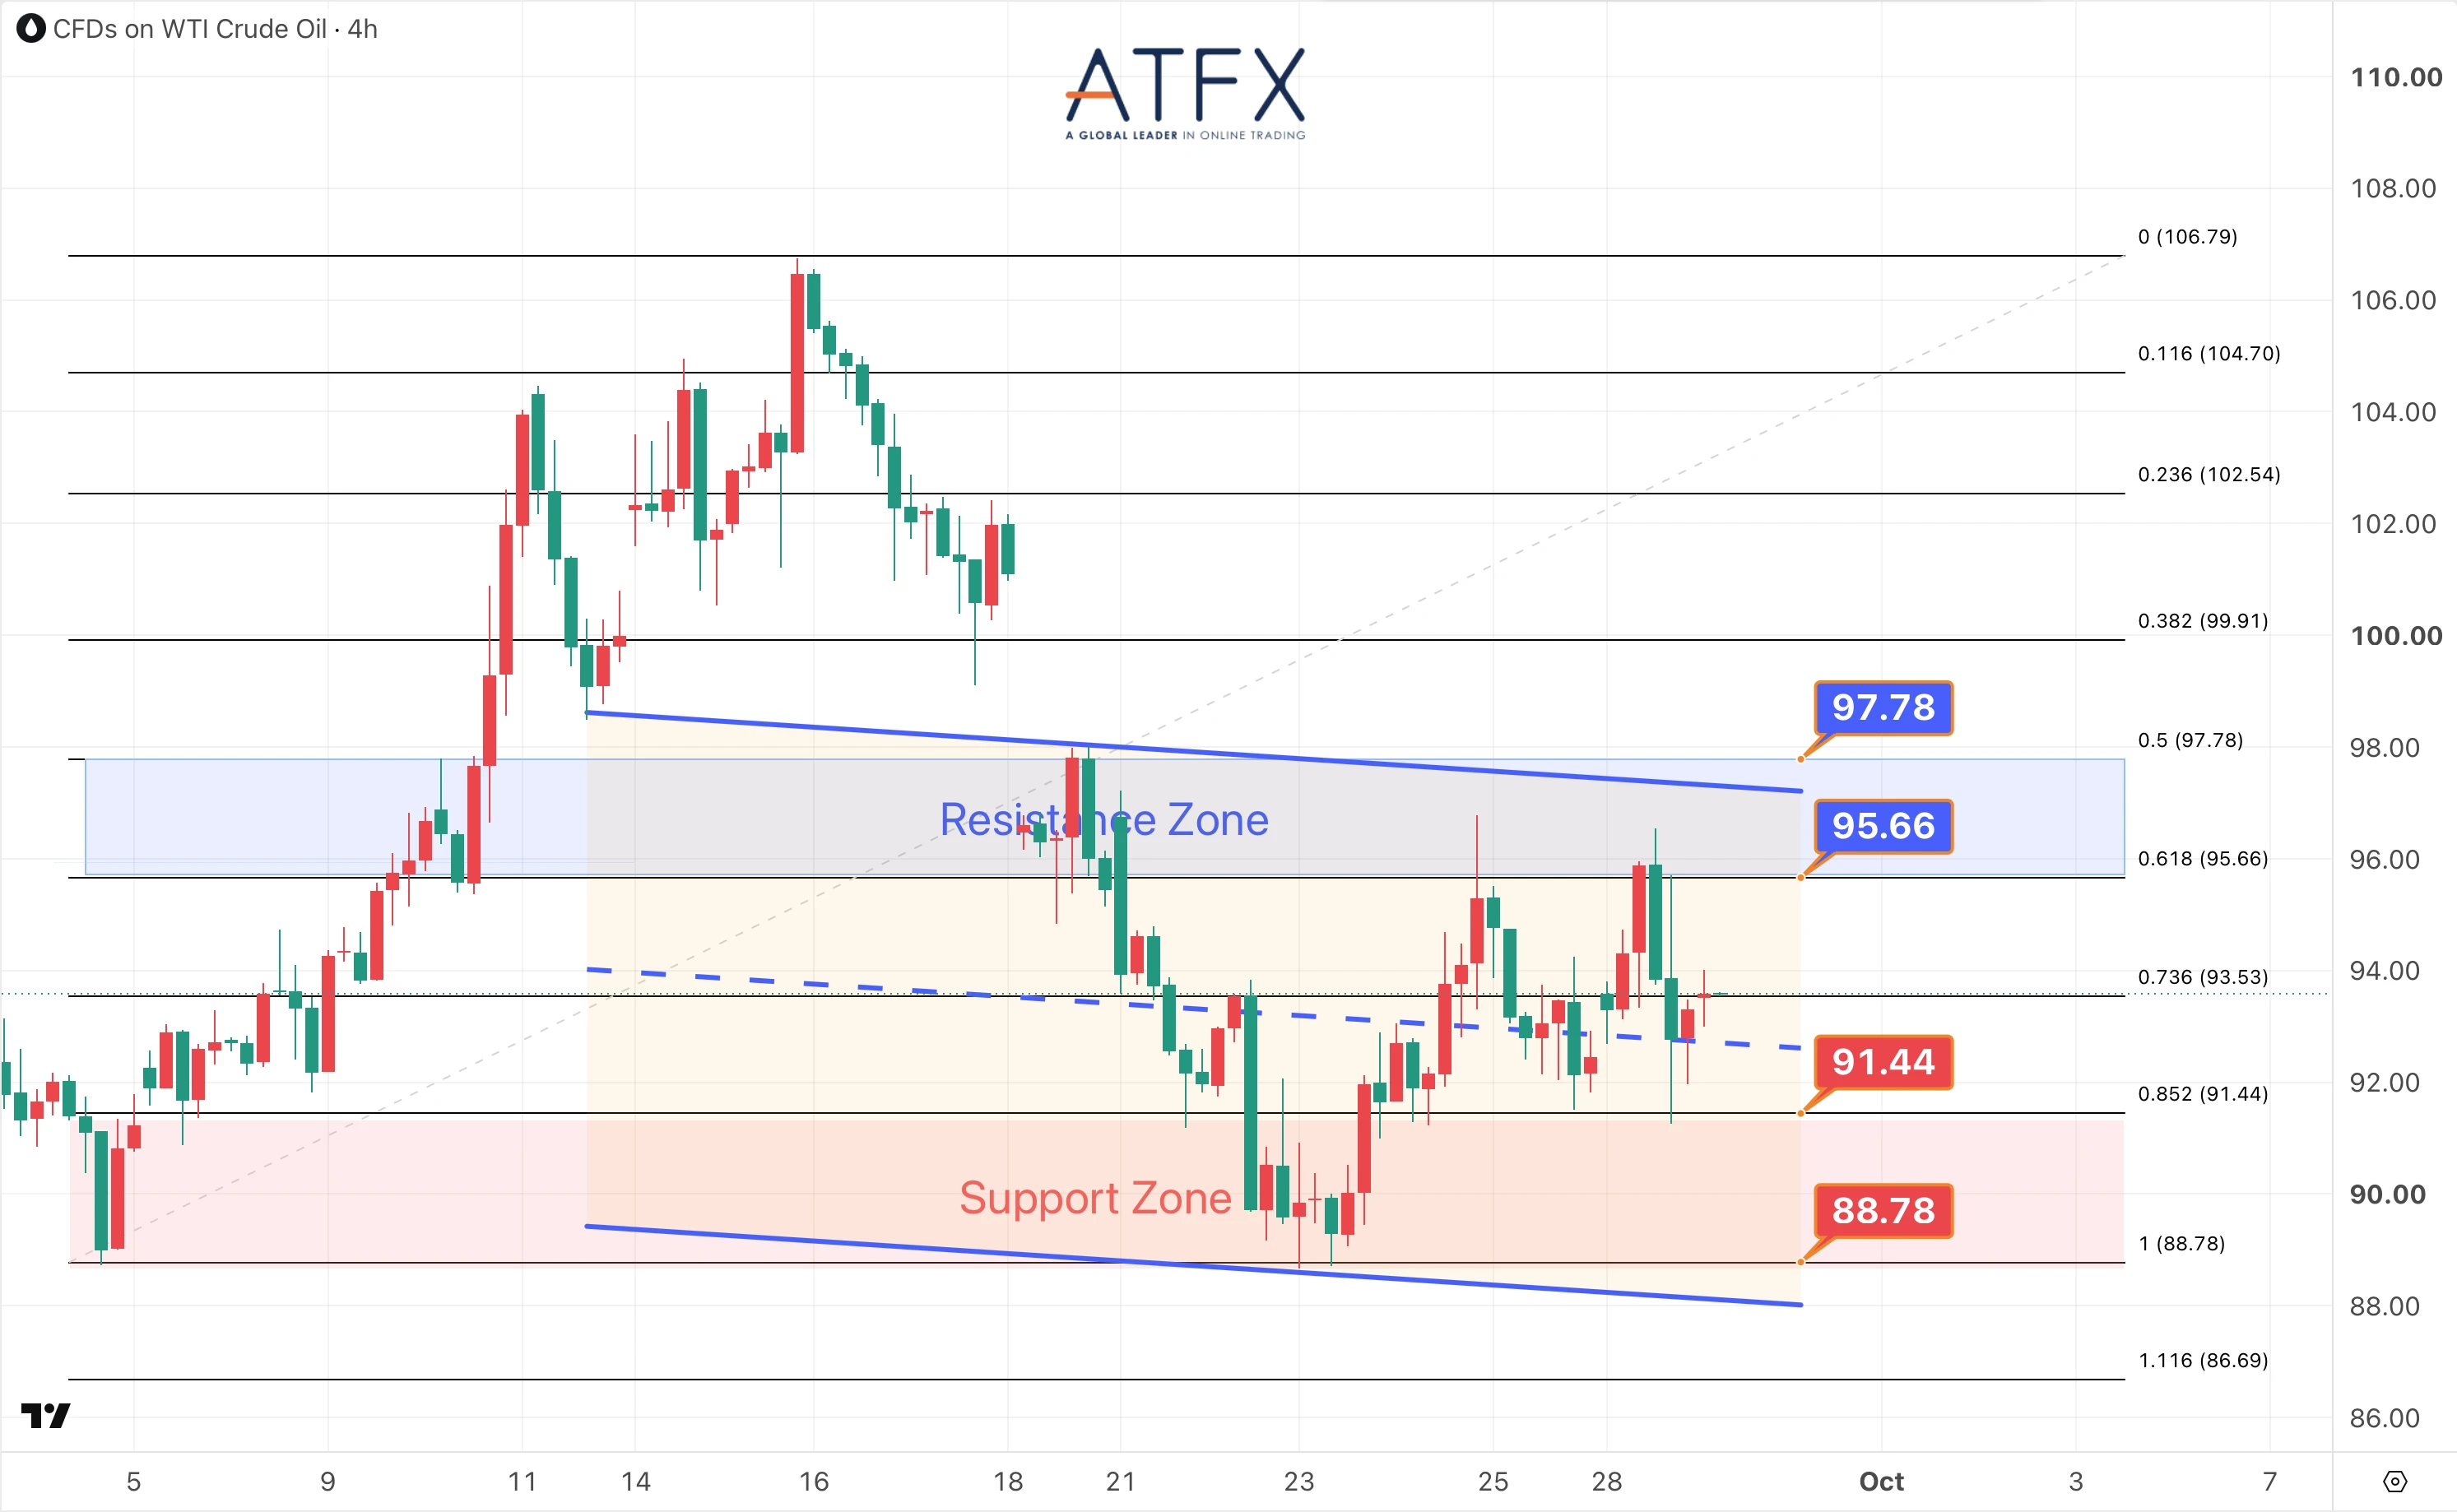
- 95.66/97.78阻力
- 91.44/88.78支持
昨日早段油价一度跳涨,但在卡塔尔斡旋的代表将与美伊双方展开新一轮间接接触的消息传出后,油价涨幅有所收窄。有媒体报道称,特朗普准备放宽对伊朗的制裁,并释放被冻结的资产,以换取该国核计划的具体进展。
分析师观点:原油价格昨日盘中震荡后尾盘仍保持温和涨幅,日图主要均线交汇在95.50美元附近形成关键阻力,日内可能维持在均线下方交投。
方向:反弹受限
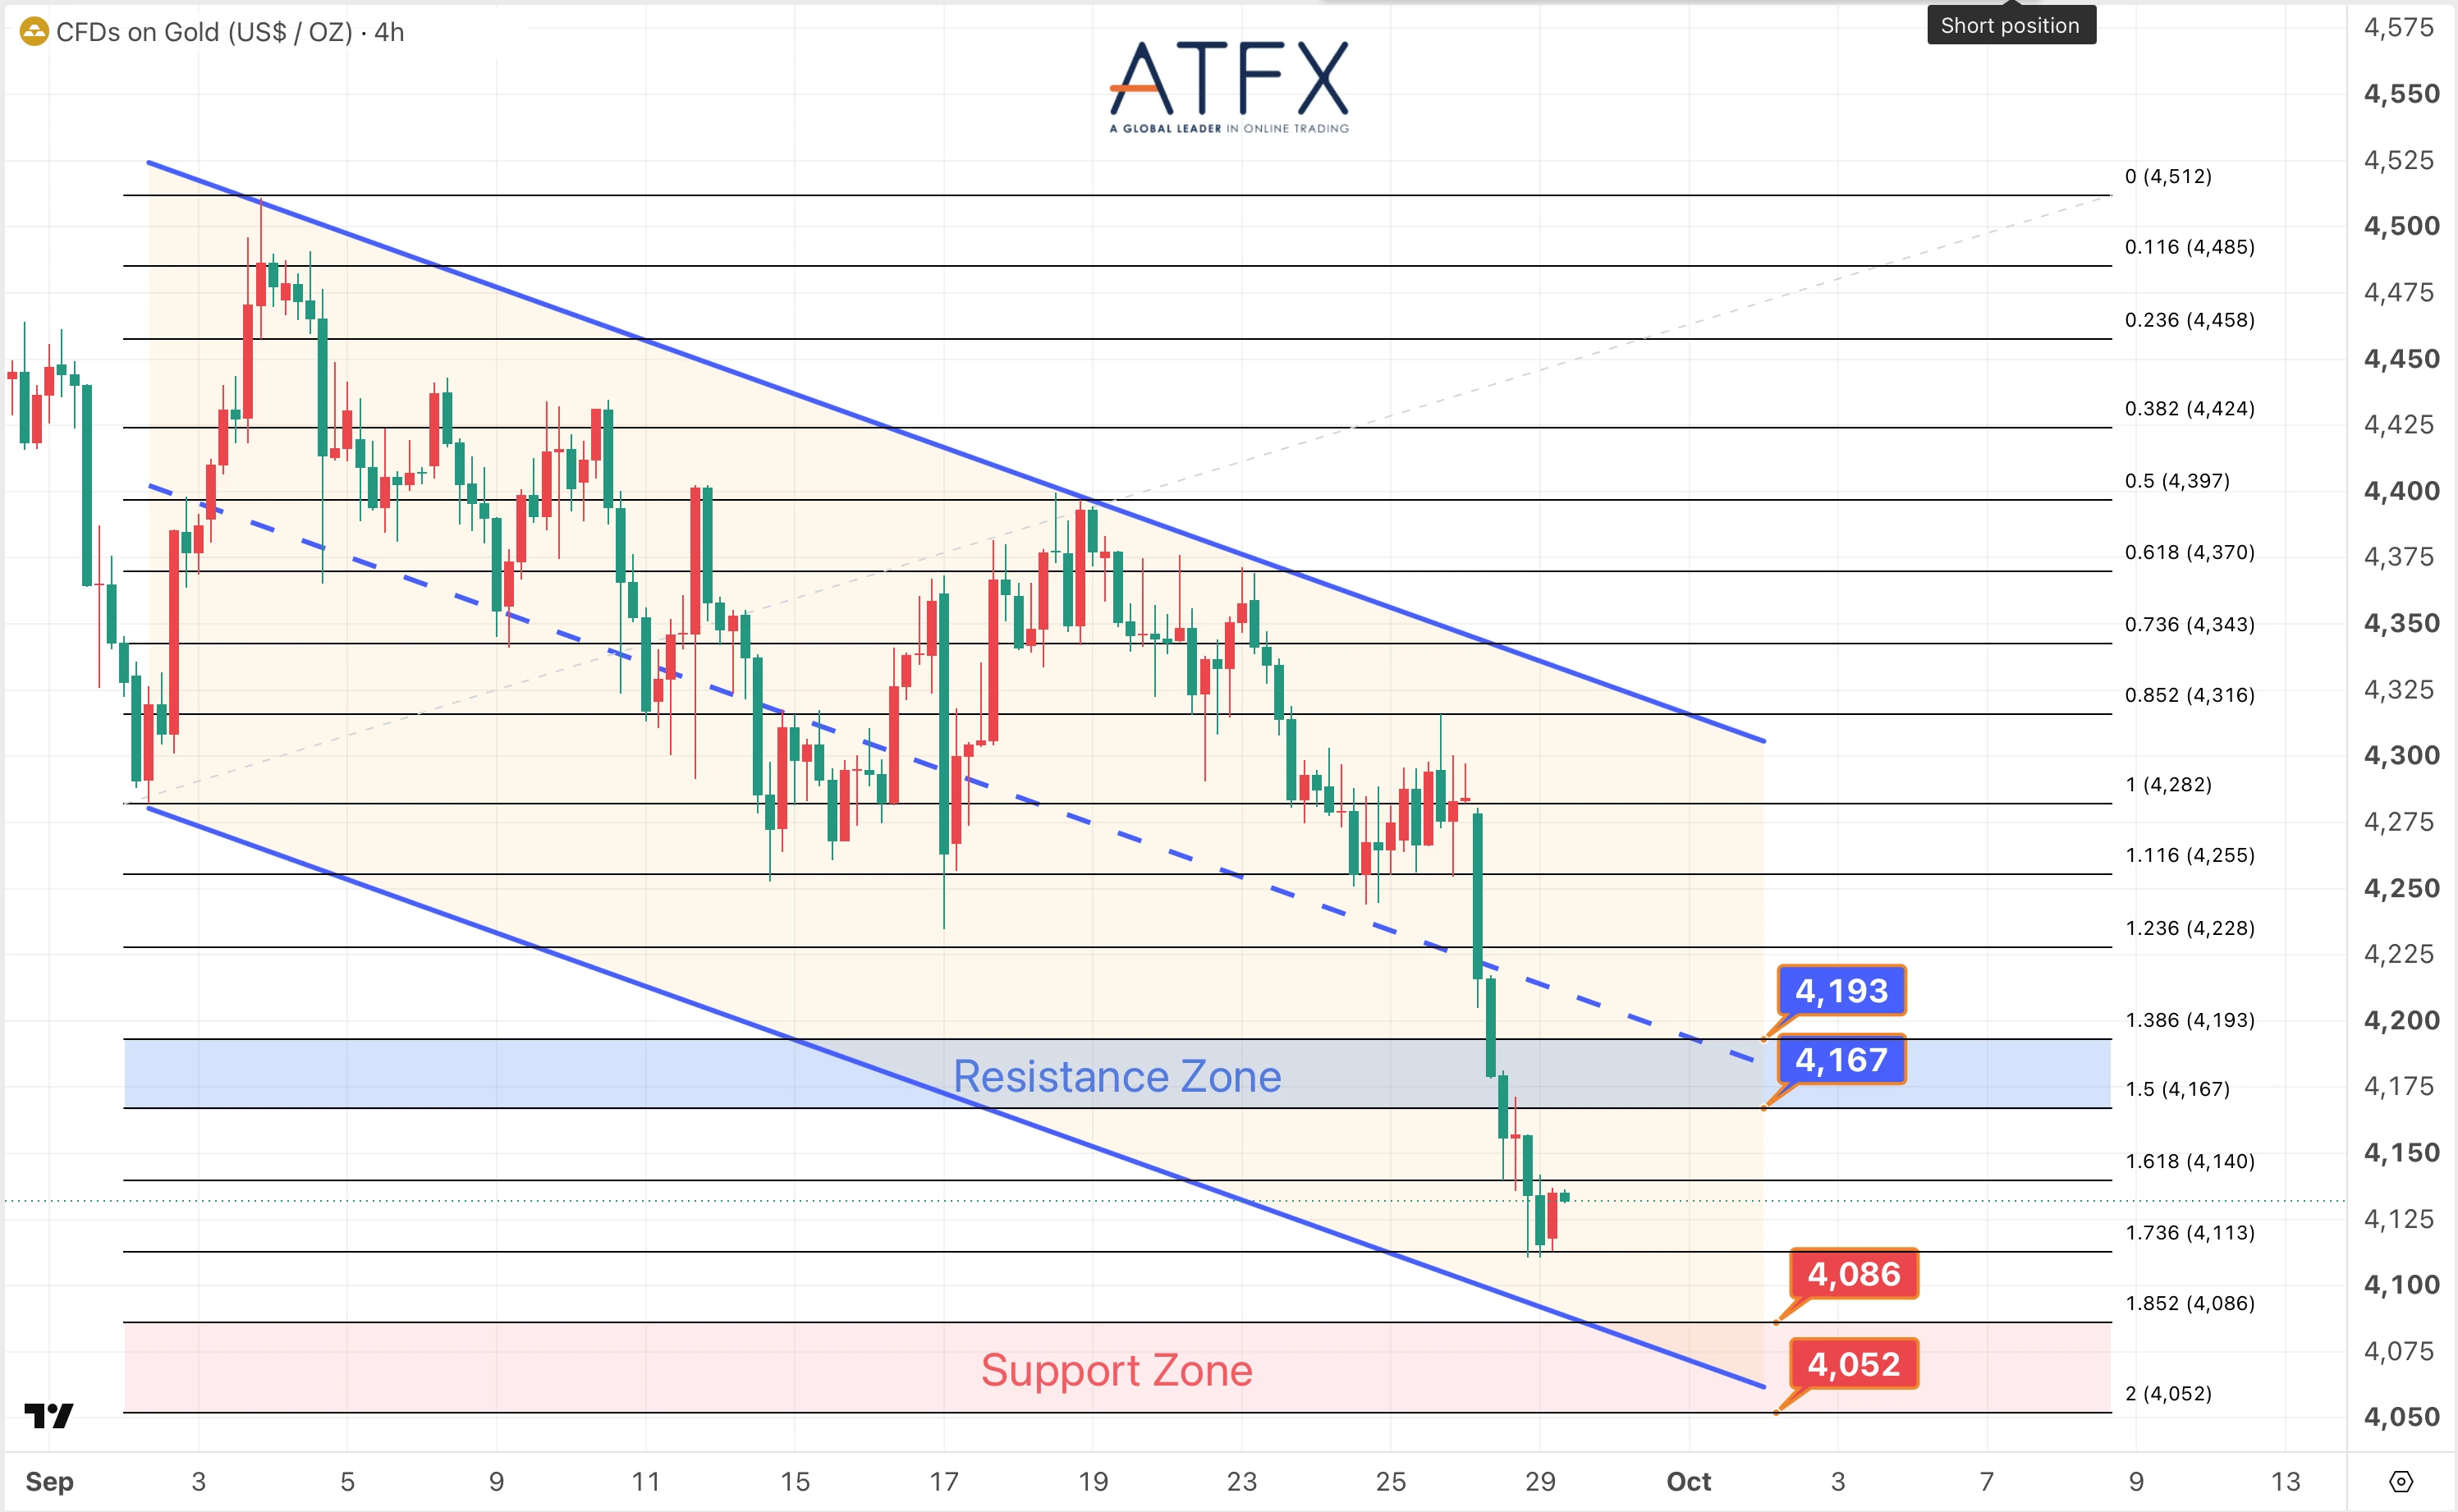
- 4167/4193阻力
- 4086/4052支持
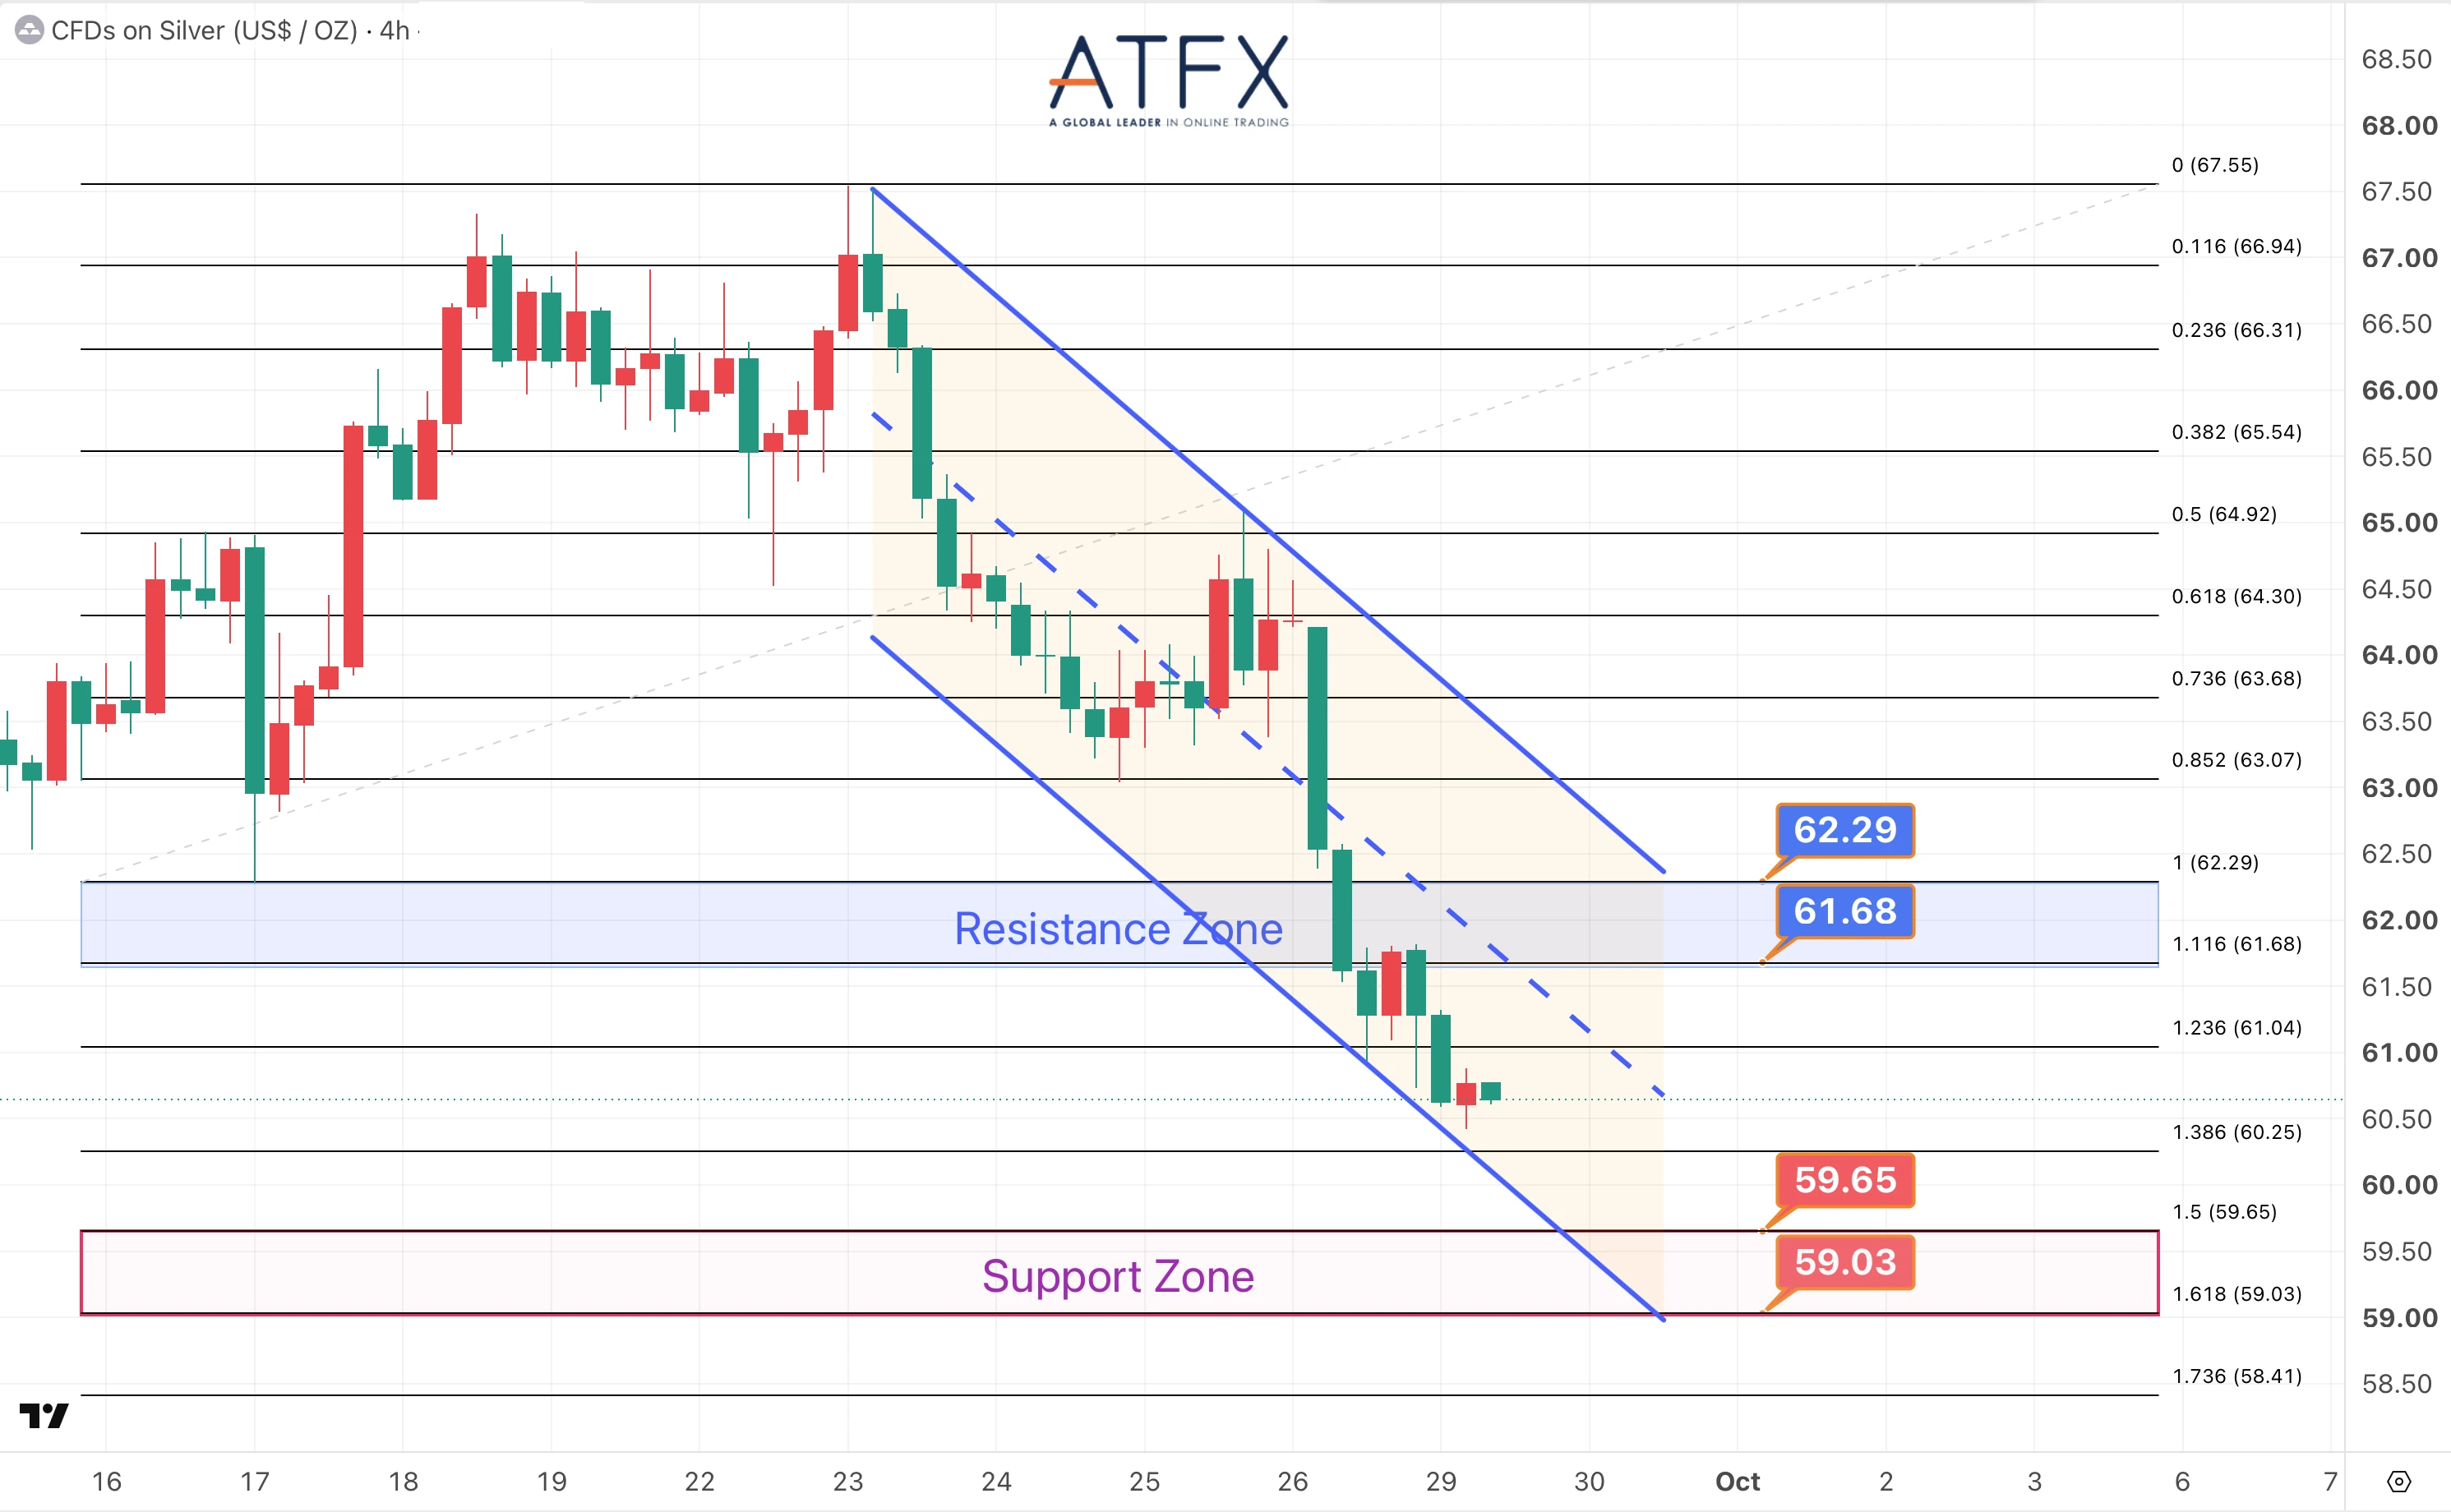
- 61.68/62.29阻力
- 59.65/59.03支持
周一黄金价格下跌近4%,受美元走强、美债收益率持续上涨、美联储加息预期上升以及油价高企的共同拖累,为6月以来的最大单日跌幅。
分析师观点:黄金隔夜大跌后下破4200美元,进入7月主要交投区间,不排除隔夜大跌后的部分低位买盘能够缓和当前部分下行压力,并观望明日美国PCE物价指数。
方向:温和看跌
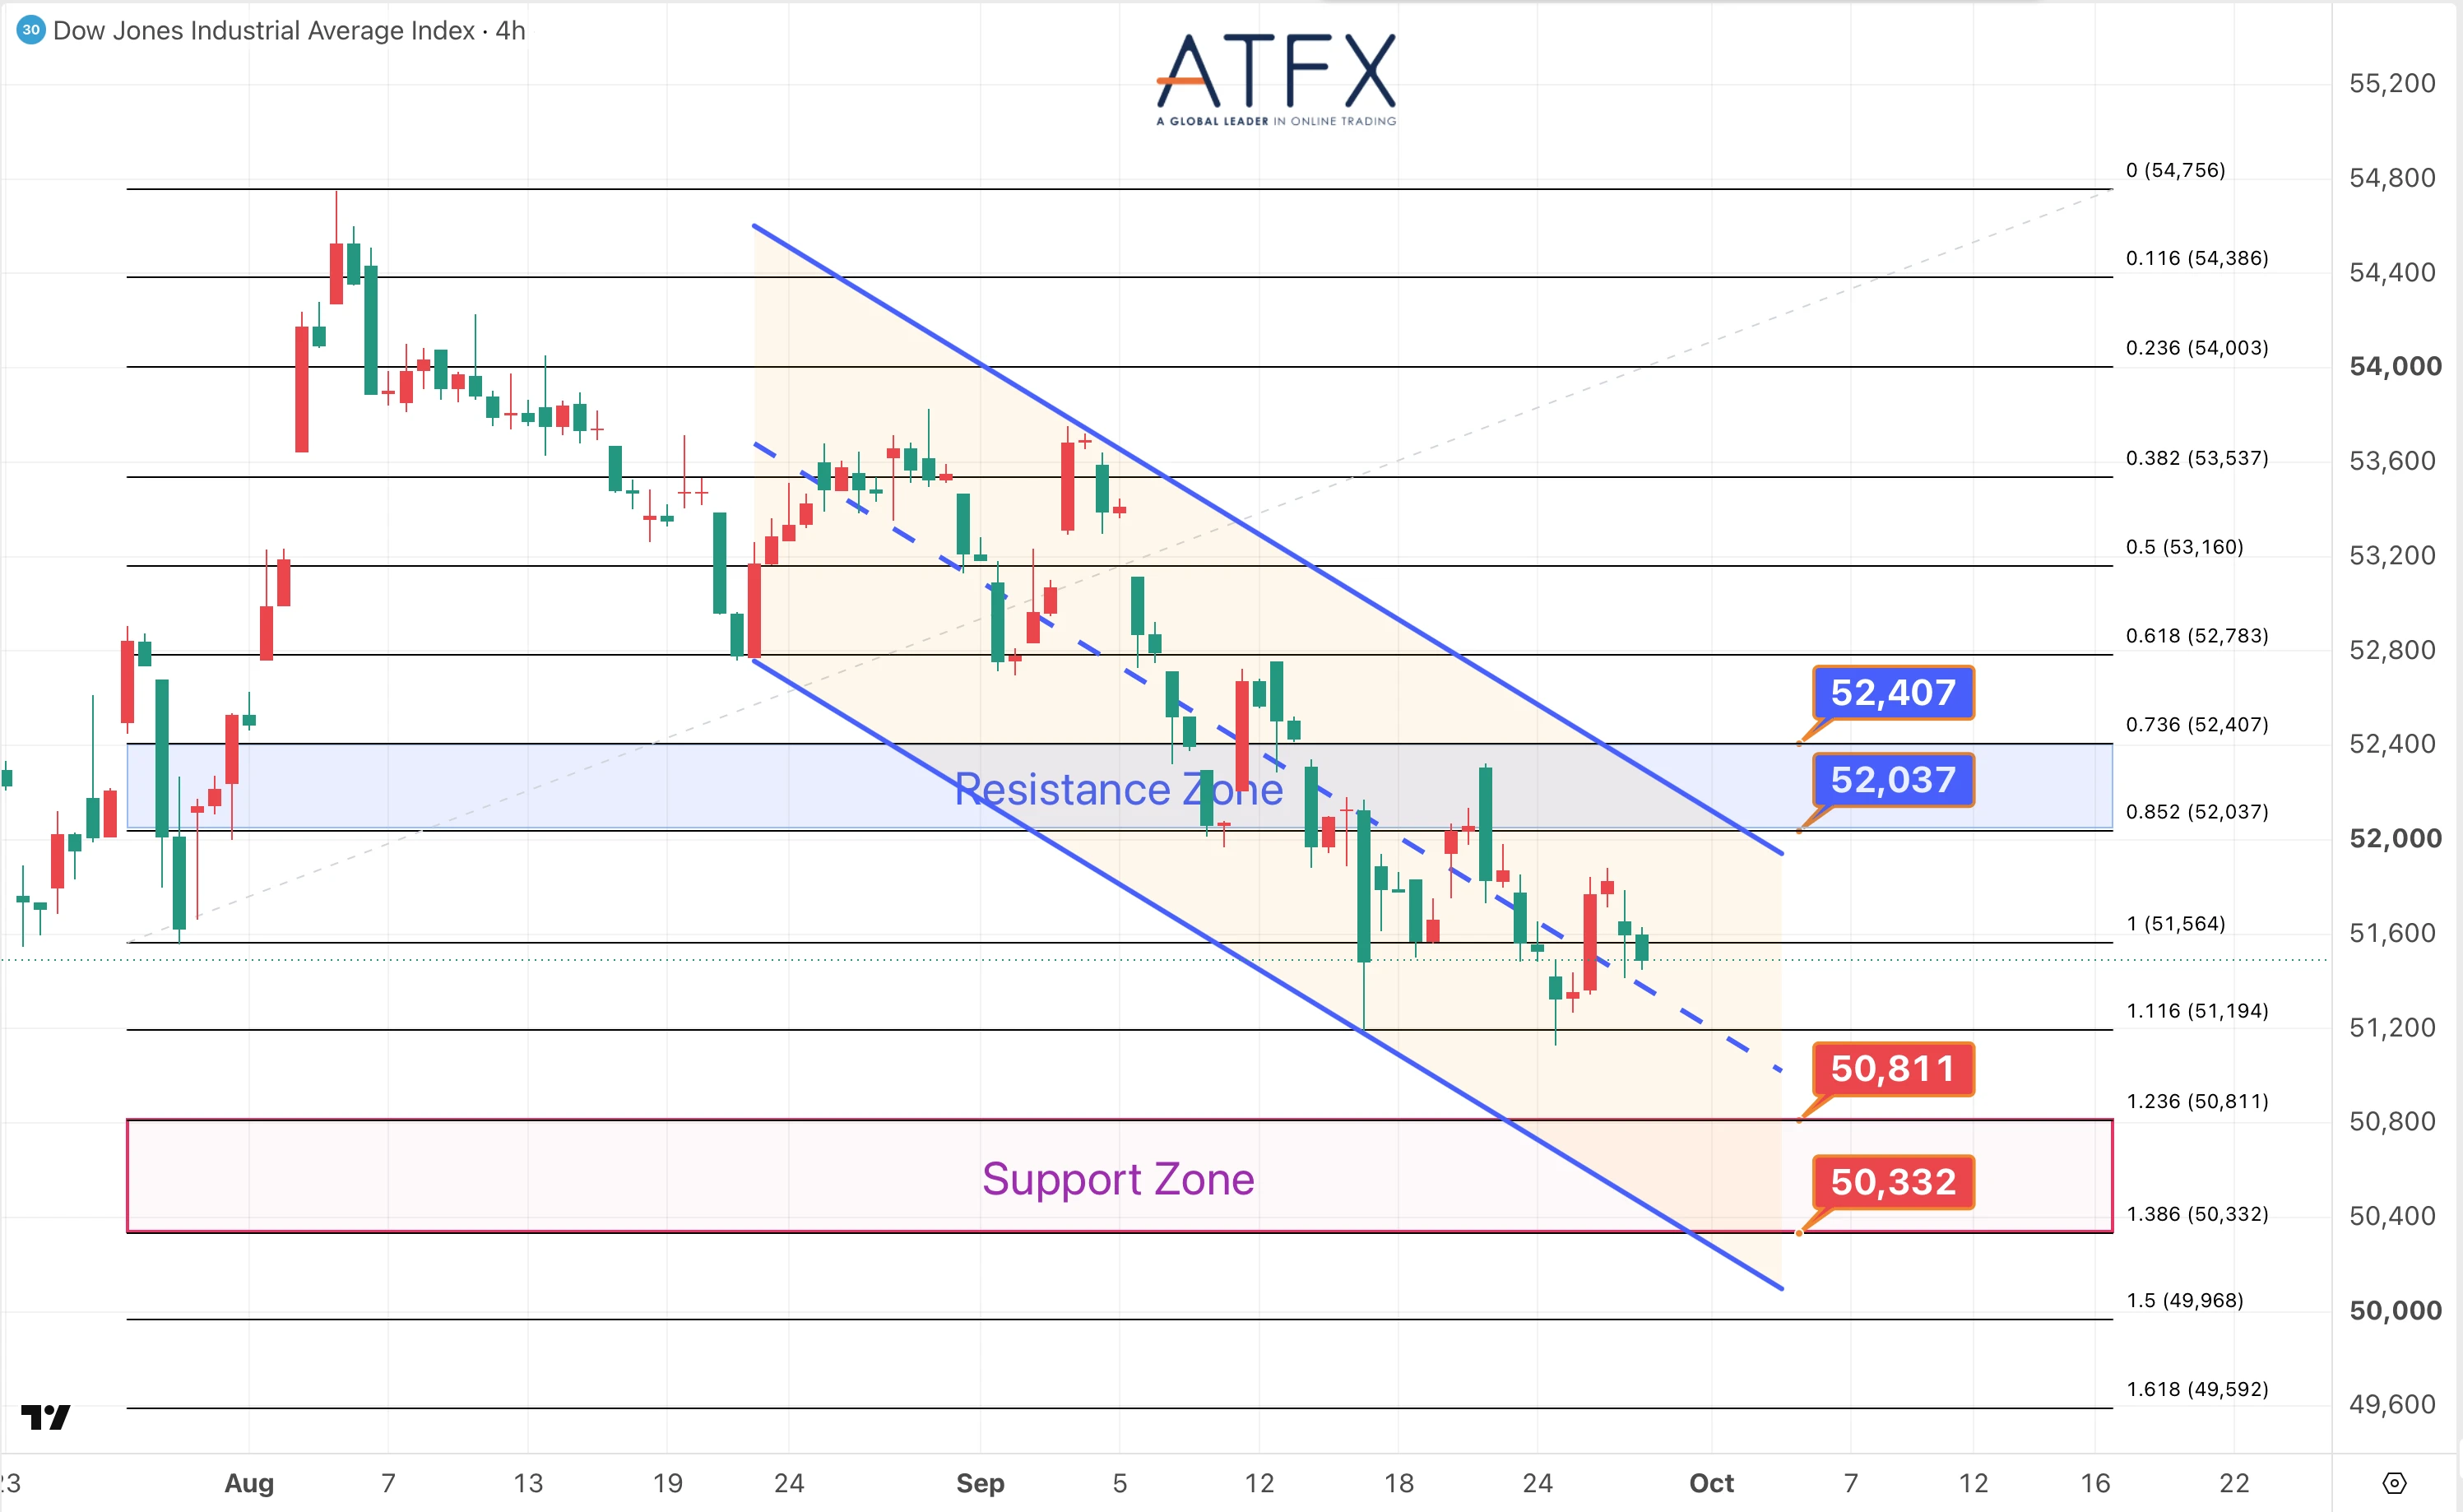
- 52037/52407阻力
- 50811/50332支持
由于美伊谈判前景不明,油价与美债收益率盘中走高,隔夜美股三大指数集体收跌,未能延续前一交易日的反弹。
分析师观点:道指昨日自51800附近回落,下破10日均线,短线技术面继续承压,需要关注上周低位51100附近的初步支撑。
方向:承压
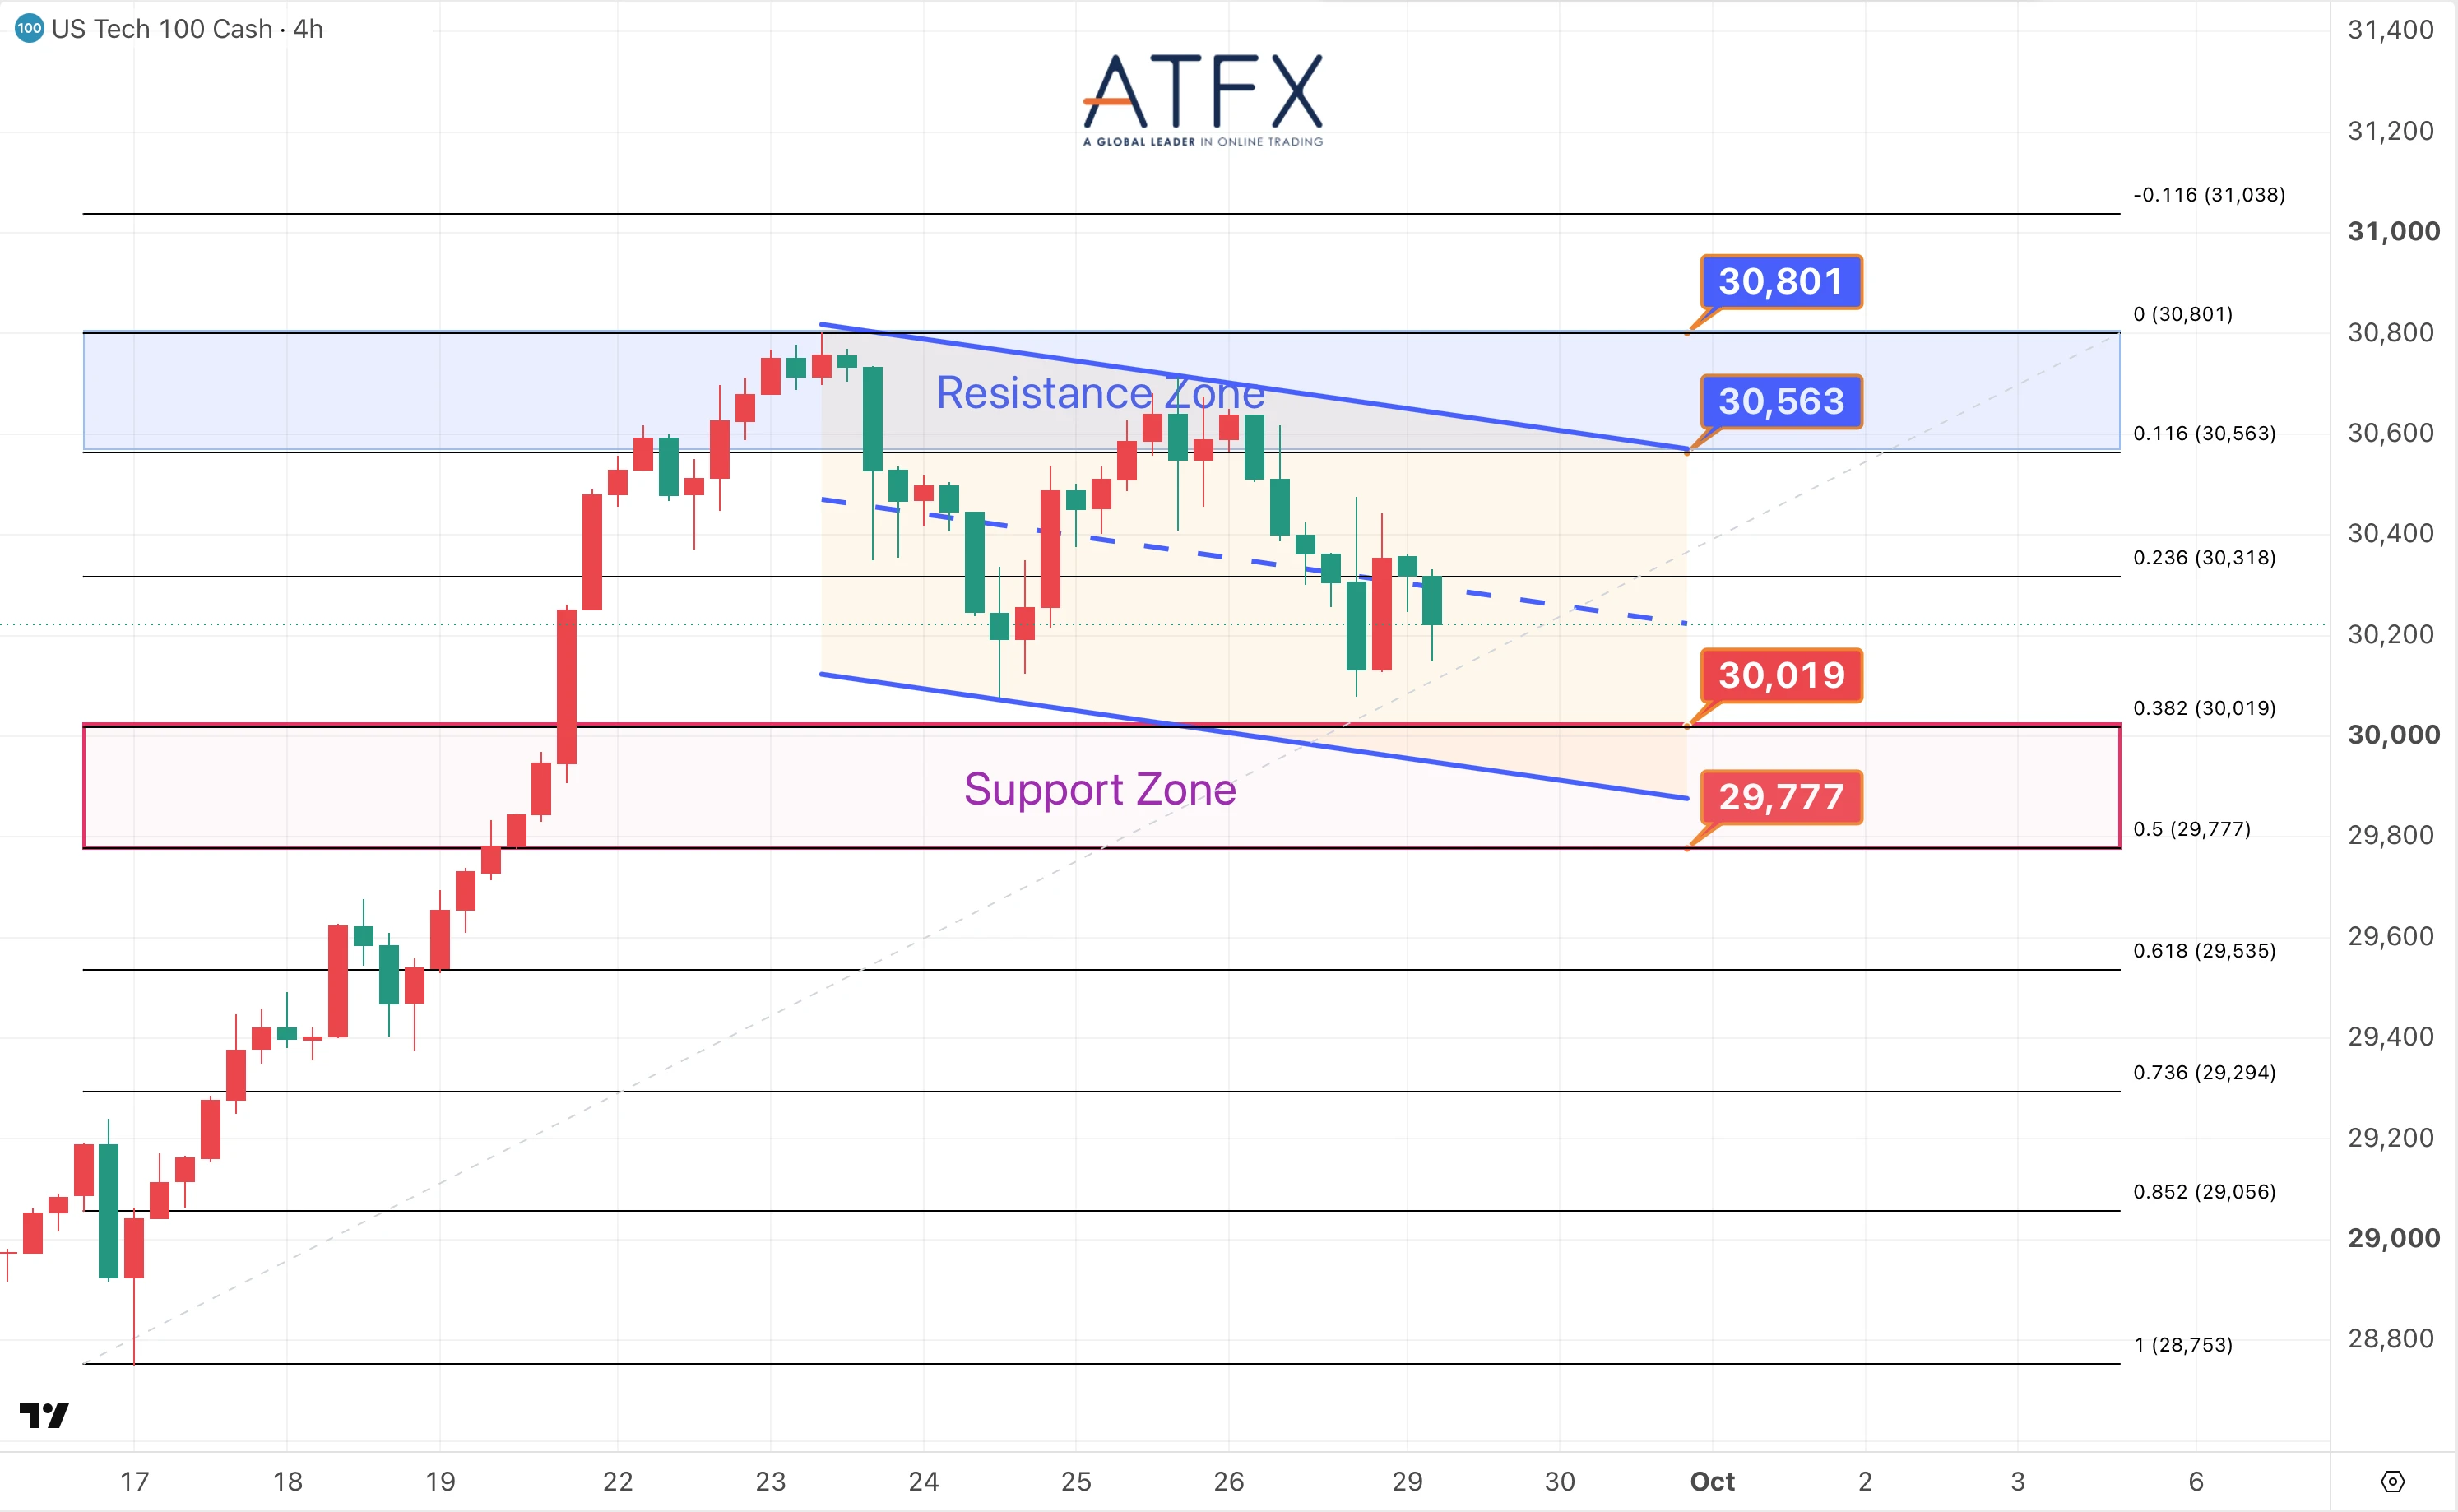
- 30563/30801阻力
- 30019/29777支持
昨日美债收益率持续上扬,科技巨头整体走低,不过英伟达涨1.68%,公司宣布新增1500亿美元回购授权,为公司史上最大规模的回购。
分析师观点:纳指昨日录得月初以来的最大跌幅,但再次获得上周四低点30120的关键支撑,并维持在10日均线上方,有助于缓和下行压力。
方向:承压
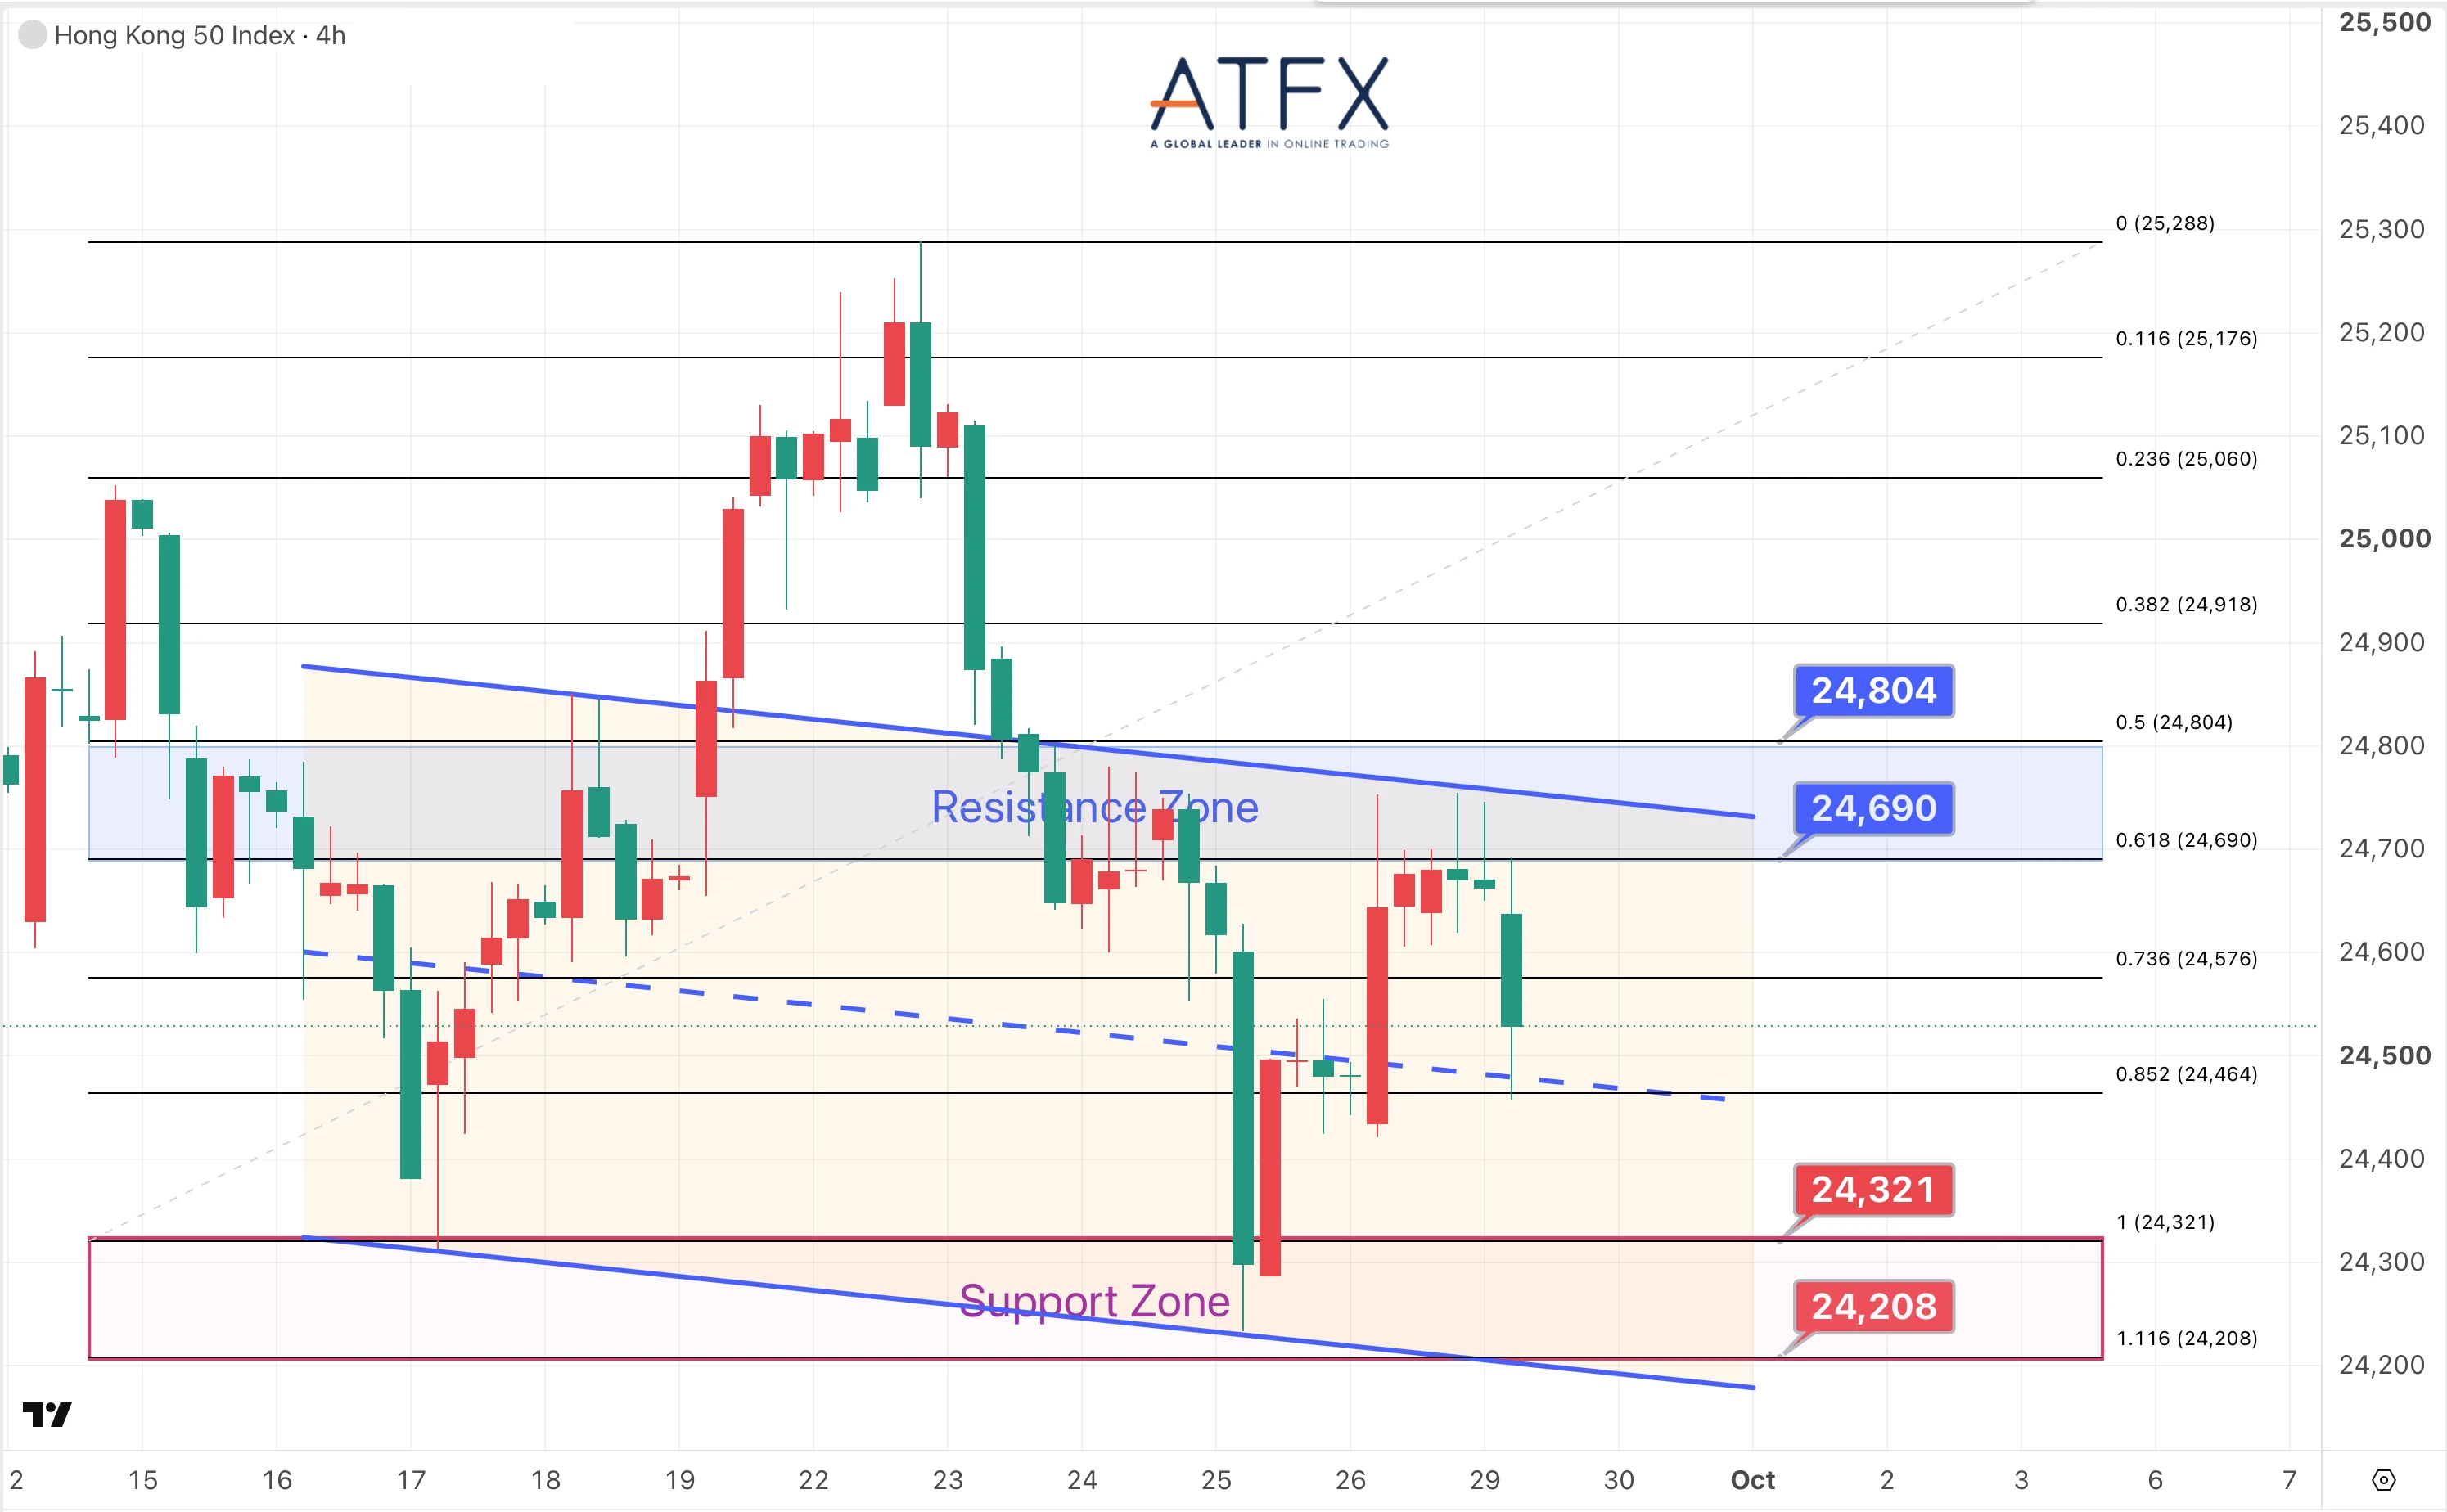
- 24690/24804阻力
- 24321/24208支持
港股昨日收高132点后,今早开市靠稳,恒指轻微高开6点,科网股表现不一,但生物科技股早盘走势较积极。
分析师观点:HK50指数昨日止步三日连跌,但仍受制于10日均线;若日内未能突破,则将继续在近期低位区间内徘徊。
方向:反弹受限
免责声明:本分析仅供参考,交易愉快!


