

要点
今日关注:北京时间20:30公布的美国9月CPI是今日主要焦点,市场预期同比上涨3.7%,高于前值3.4%。若数据高于预期,可能推动美元和美债收益率上升,并对黄金及股市构成压力;若低于预期,则可能缓解相关压力。中国通胀数据及欧洲央行行长拉加德的政策指引同样值得关注。 |
全球市场回顾
- 美股收跌:道琼斯指数下跌0.35%至51,671点,标普500指数下跌0.02%至7,805点,纳斯达克指数下跌0.15%至27,204点。
- 美元指数下跌0.35%至102.22。
- 美国2年期国债收益率微升0.2个基点至4.789%,10年期国债收益率回落2.9个基点至5.209%。
- 布伦特原油下跌0.34%至106.29美元,WTI原油上涨0.43%至94.41美元,黄金下跌0.34%至4,156.75美元。
- 经济日历
重要财经日历
10月14日(北京时间,GMT+8)重要事件
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 09:30 | 中国9月CPI及PPI | ** |
| 16:30 | 欧洲央行行长拉加德发表讲话 | *** |
| 20:30 | 美国9月CPI | *** |
10月15日(北京时间,GMT+8)重要事件
| 时间 (GMT+8) | 事件 | 重要性 |
|---|---|---|
| 02:00 | 美联储褐皮书 | *** |
| 04:30 | 美国API原油库存变化 | *** |
| 08:30 | 澳大利亚9月就业人数变化 | ** |
| 14:00 | 英国8月GDP | ** |
| 17:00 | 欧元区8月工业产出 | ** |
| 20:30 | 美国9月PPI | *** |
| 20:30 | 美国9月零售销售 | *** |
| 20:30 | 美国首次申领失业救济金人数 | *** |
【20261014 行情分析】
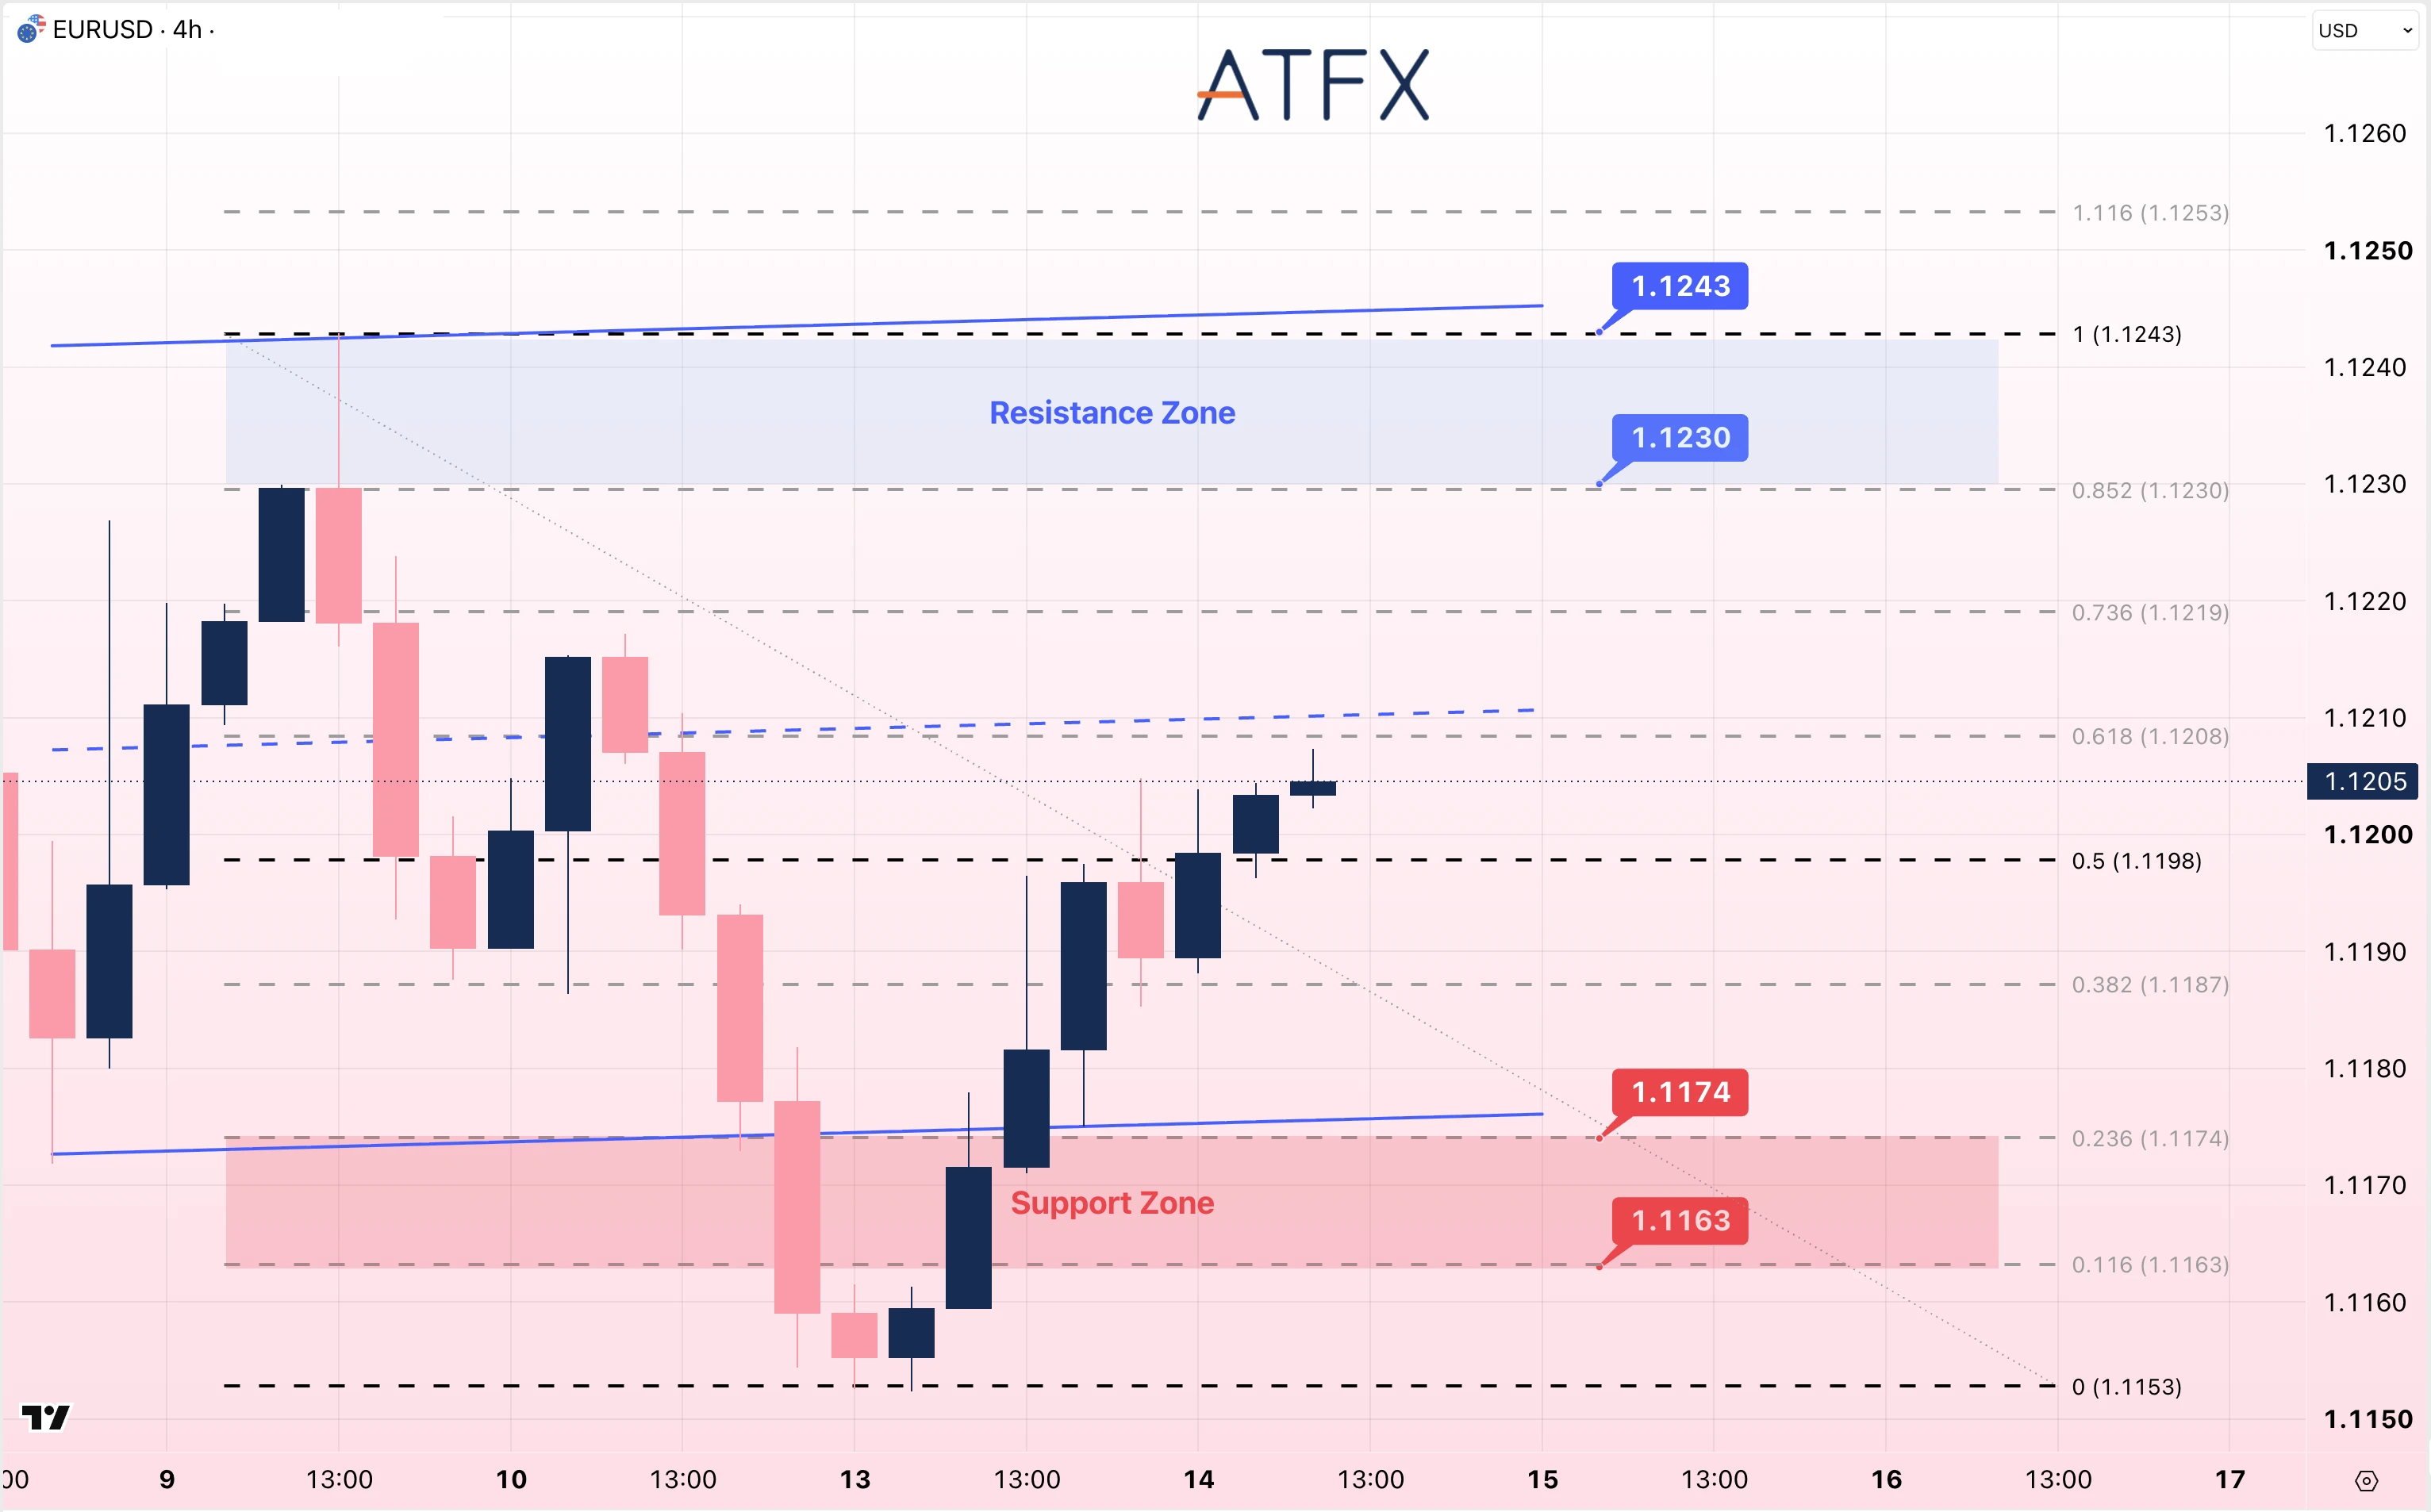
阻力位:1.1230 / 1.1243
支撑位:1.1174 / 1.1163
分析师观点:美元走软推动欧元兑美元回升至1.1205附近,但法国财政风险仍限制涨幅。4小时图显示,汇价自1.1153低点反弹,在缓慢上行的区间内运行,正接近1.1208至1.1210附近的中线。若突破1.1230及1.1243阻力位,反弹动能有望增强;若跌破1.1174,则可能进一步下探1.1163。
方向:中性至谨慎看多。
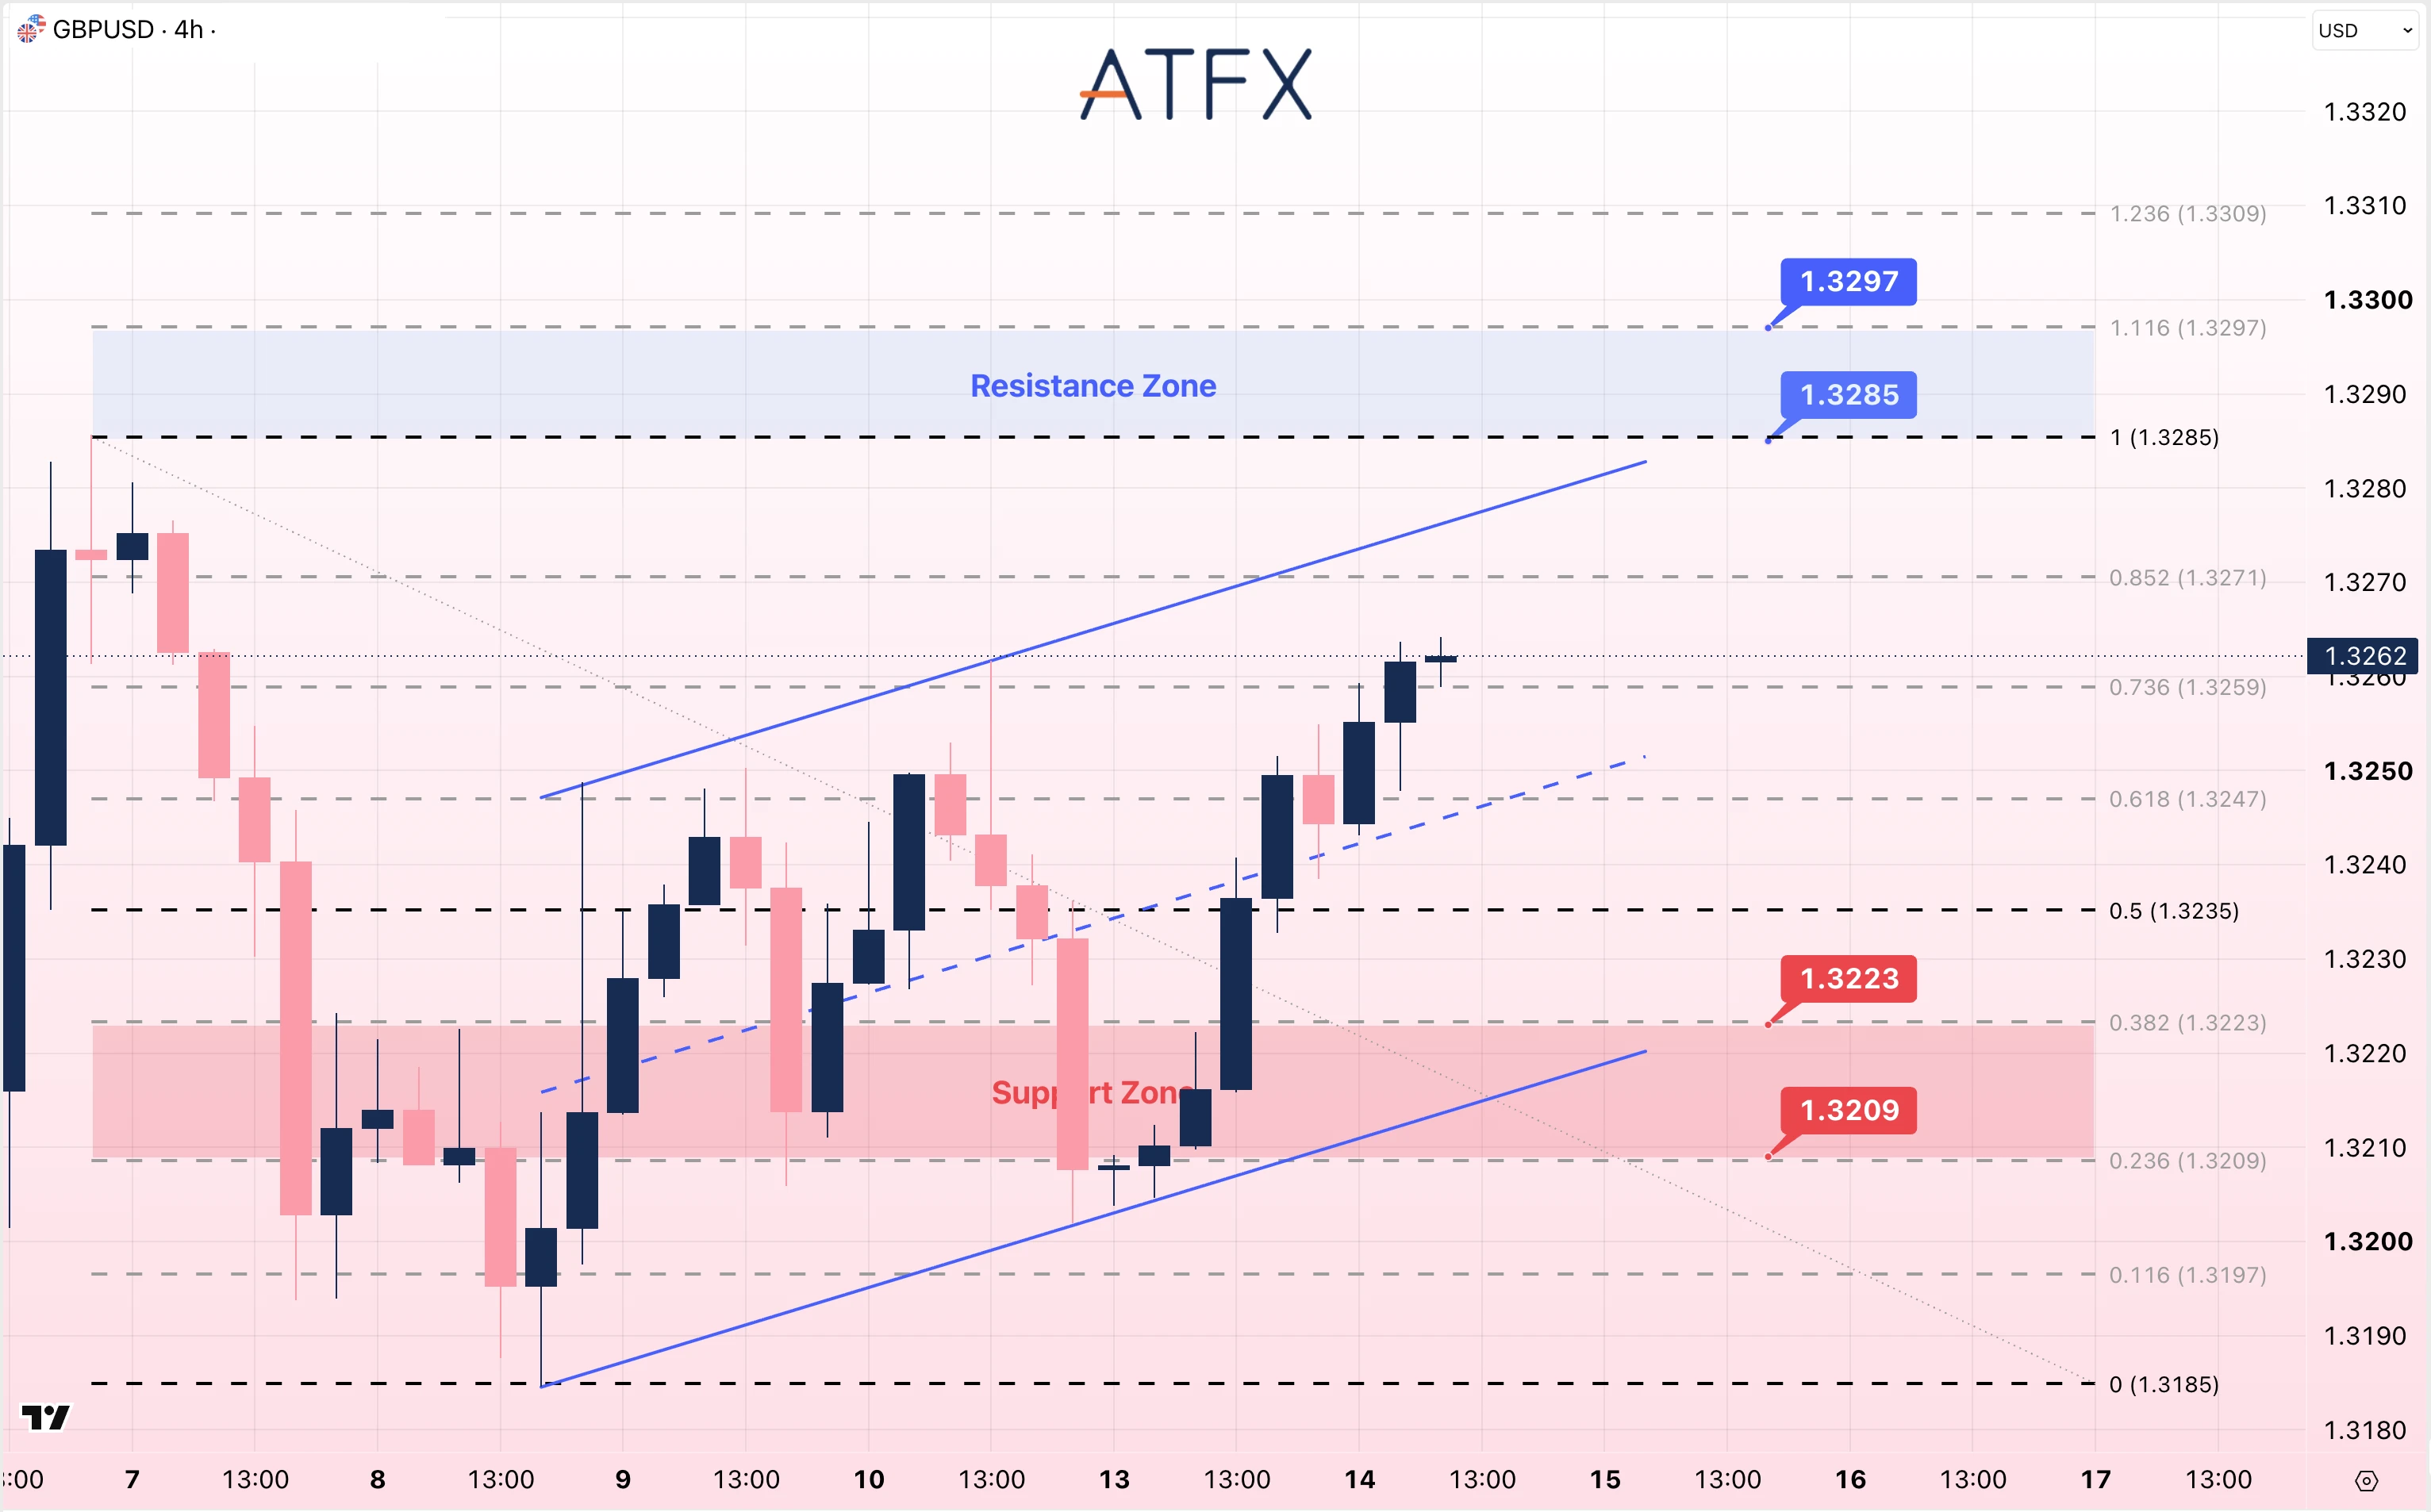
阻力位:1.3285 / 1.3297
支撑位:1.3223 / 1.3209
分析师观点:美元走弱推动英镑兑美元回升至1.3262附近,汇价仍处于1.3200至1.3300的较大区间内。目前已站上1.3250附近的上升通道中线,但周四公布的英国GDP仍是潜在风险。若突破1.3285及1.3297阻力位,反弹有望延续;若跌破1.3223,则可能进一步下探1.3209。
方向:区间内略偏多。
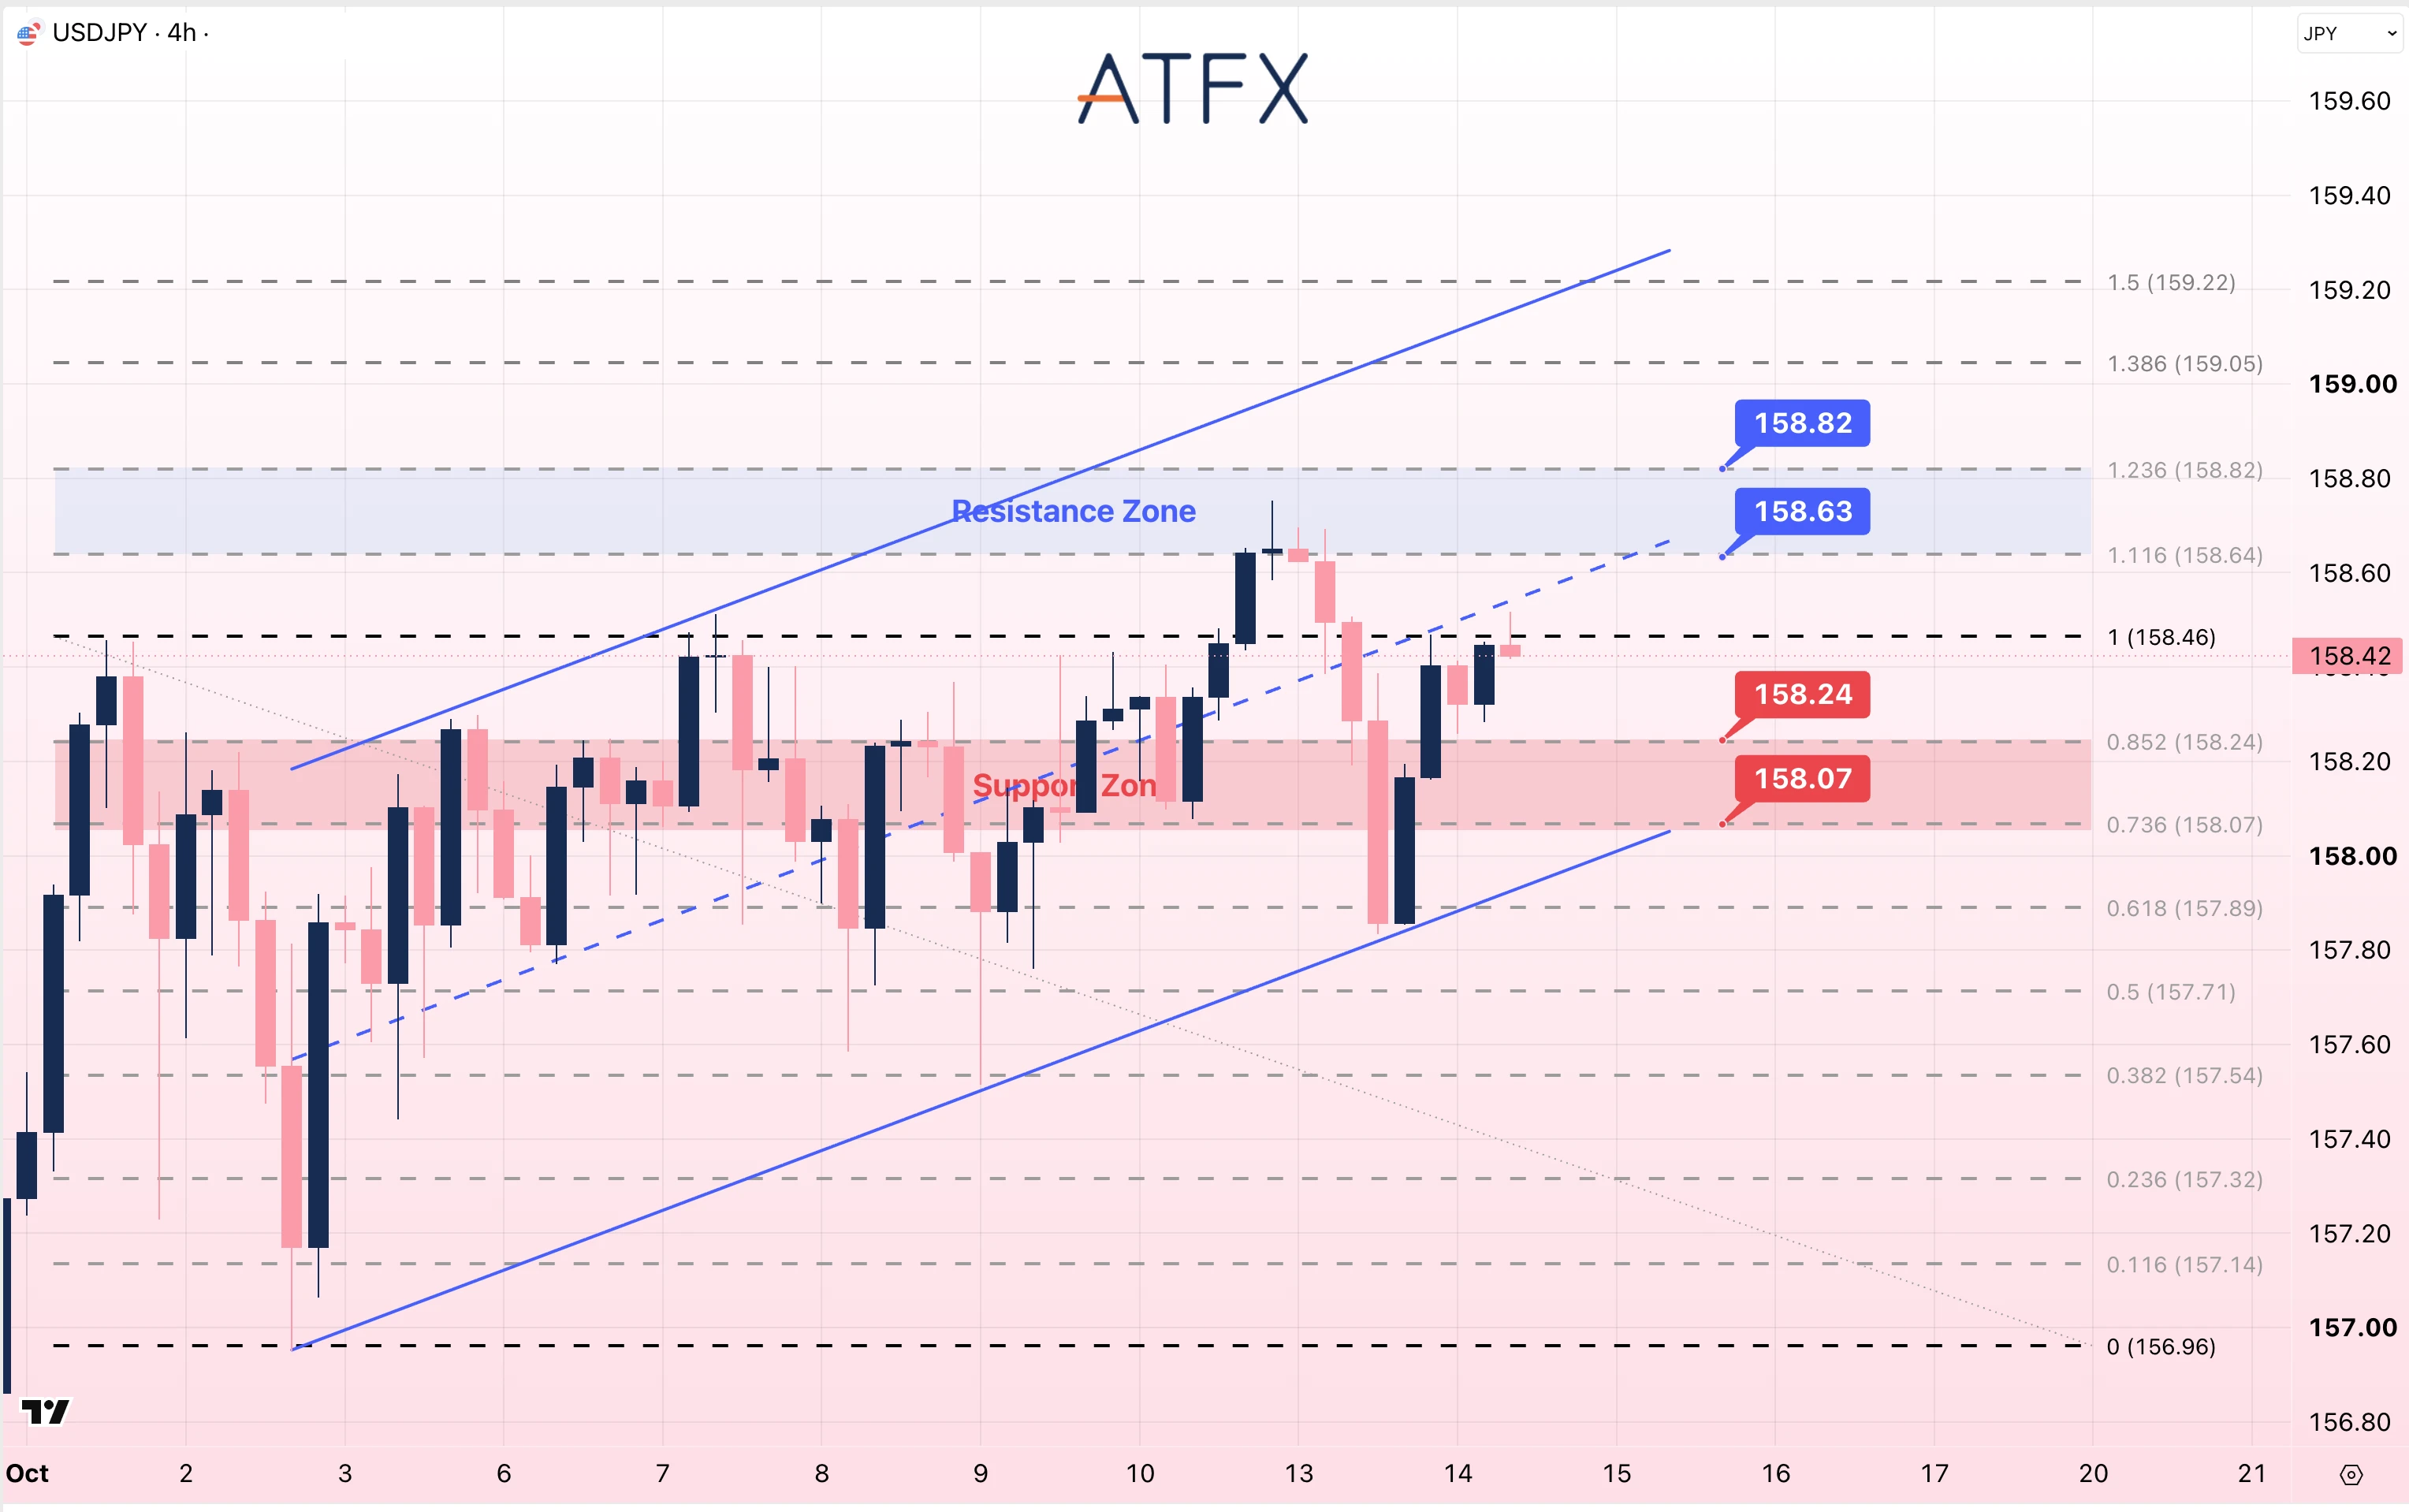
阻力位:158.63 / 158.82
支撑位:158.24 / 158.07
分析师观点:美元兑日元自158.63阻力区域回落后,目前在158.42附近交投。有报道称,日本央行可能等到12月才加息,限制了日元涨幅;不过,汇价仍低于158.50附近的上升通道中线。若突破158.63及158.82阻力位,上涨动能有望恢复;若跌破158.24,则可能进一步下探158.07。美国CPI可能成为下一步走势的催化因素。
方向:中性至略偏多。
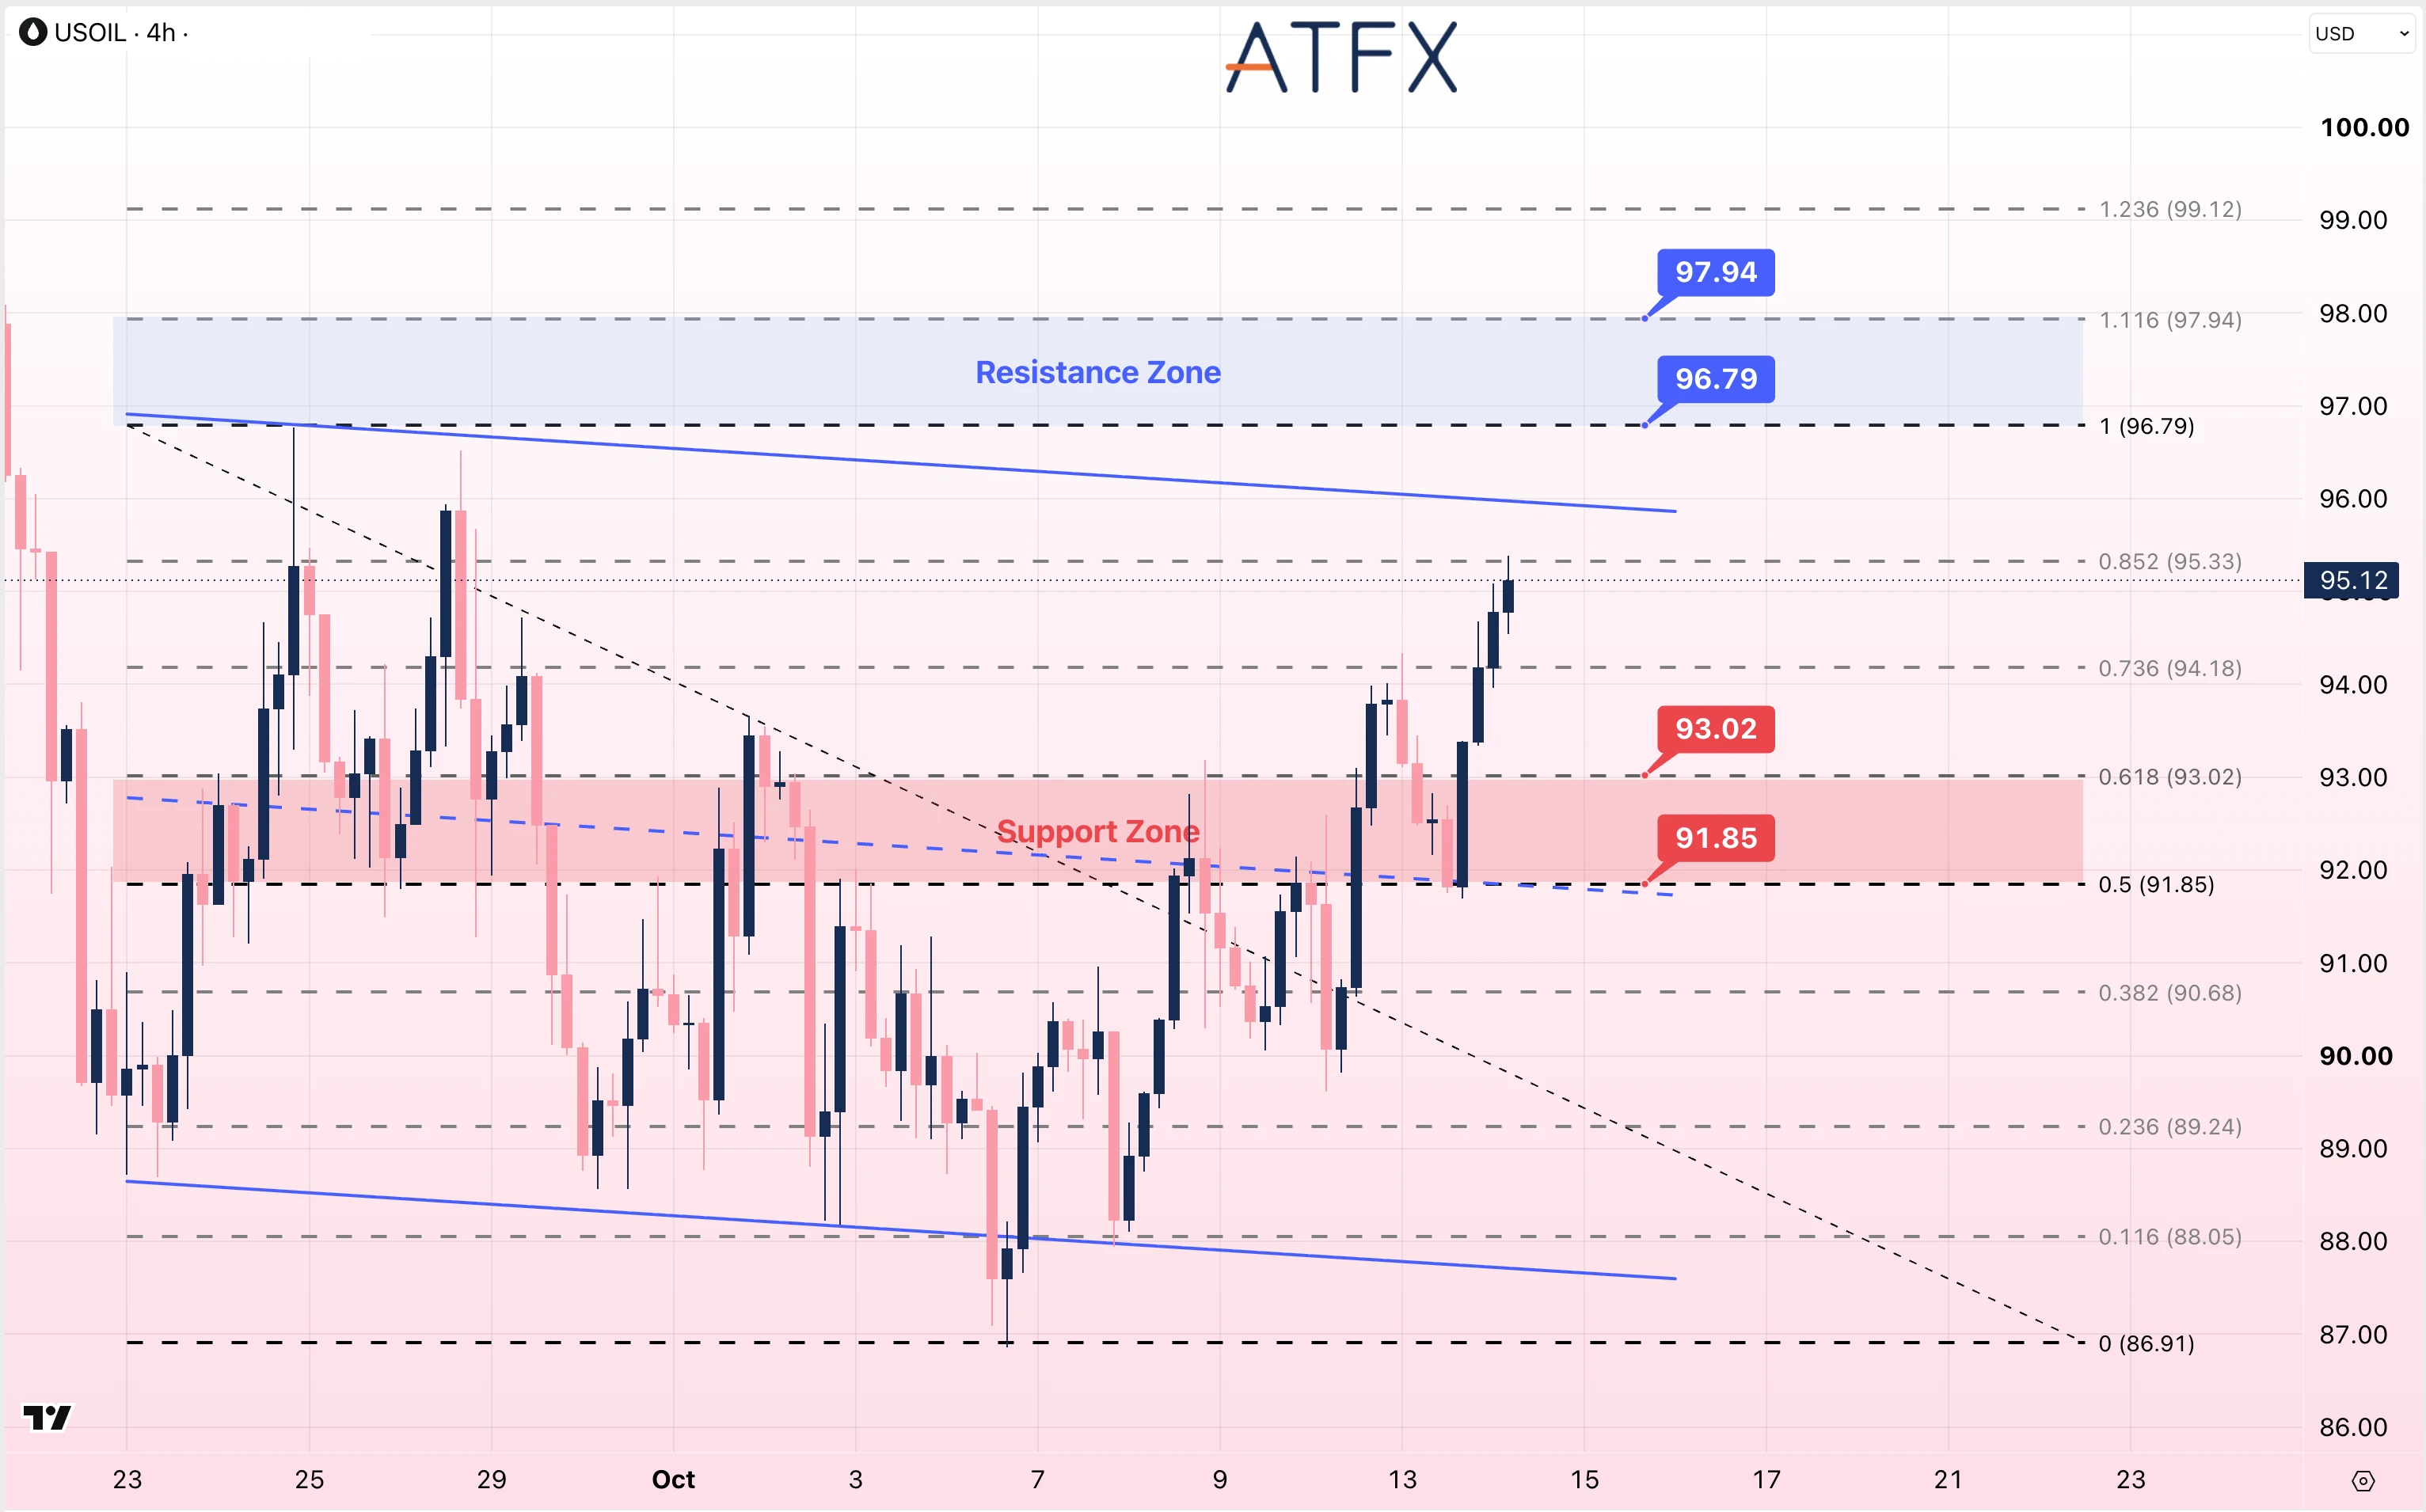
阻力位:96.79 / 97.94
支撑位:93.02 / 91.85
分析师观点:胡塞武装袭击、霍尔木兹海峡航运受限,以及飓风导致的生产中断,支撑油价反弹。4小时图显示,USOIL重新站上94.18美元后,目前位于95.12美元附近,但较大级别的下降通道仍在96美元附近限制上行空间。若突破96.79及97.94美元阻力位,有望挑战当前偏空结构;若跌破93.02美元,则可能进一步下探91.85美元。
方向:反弹偏多。
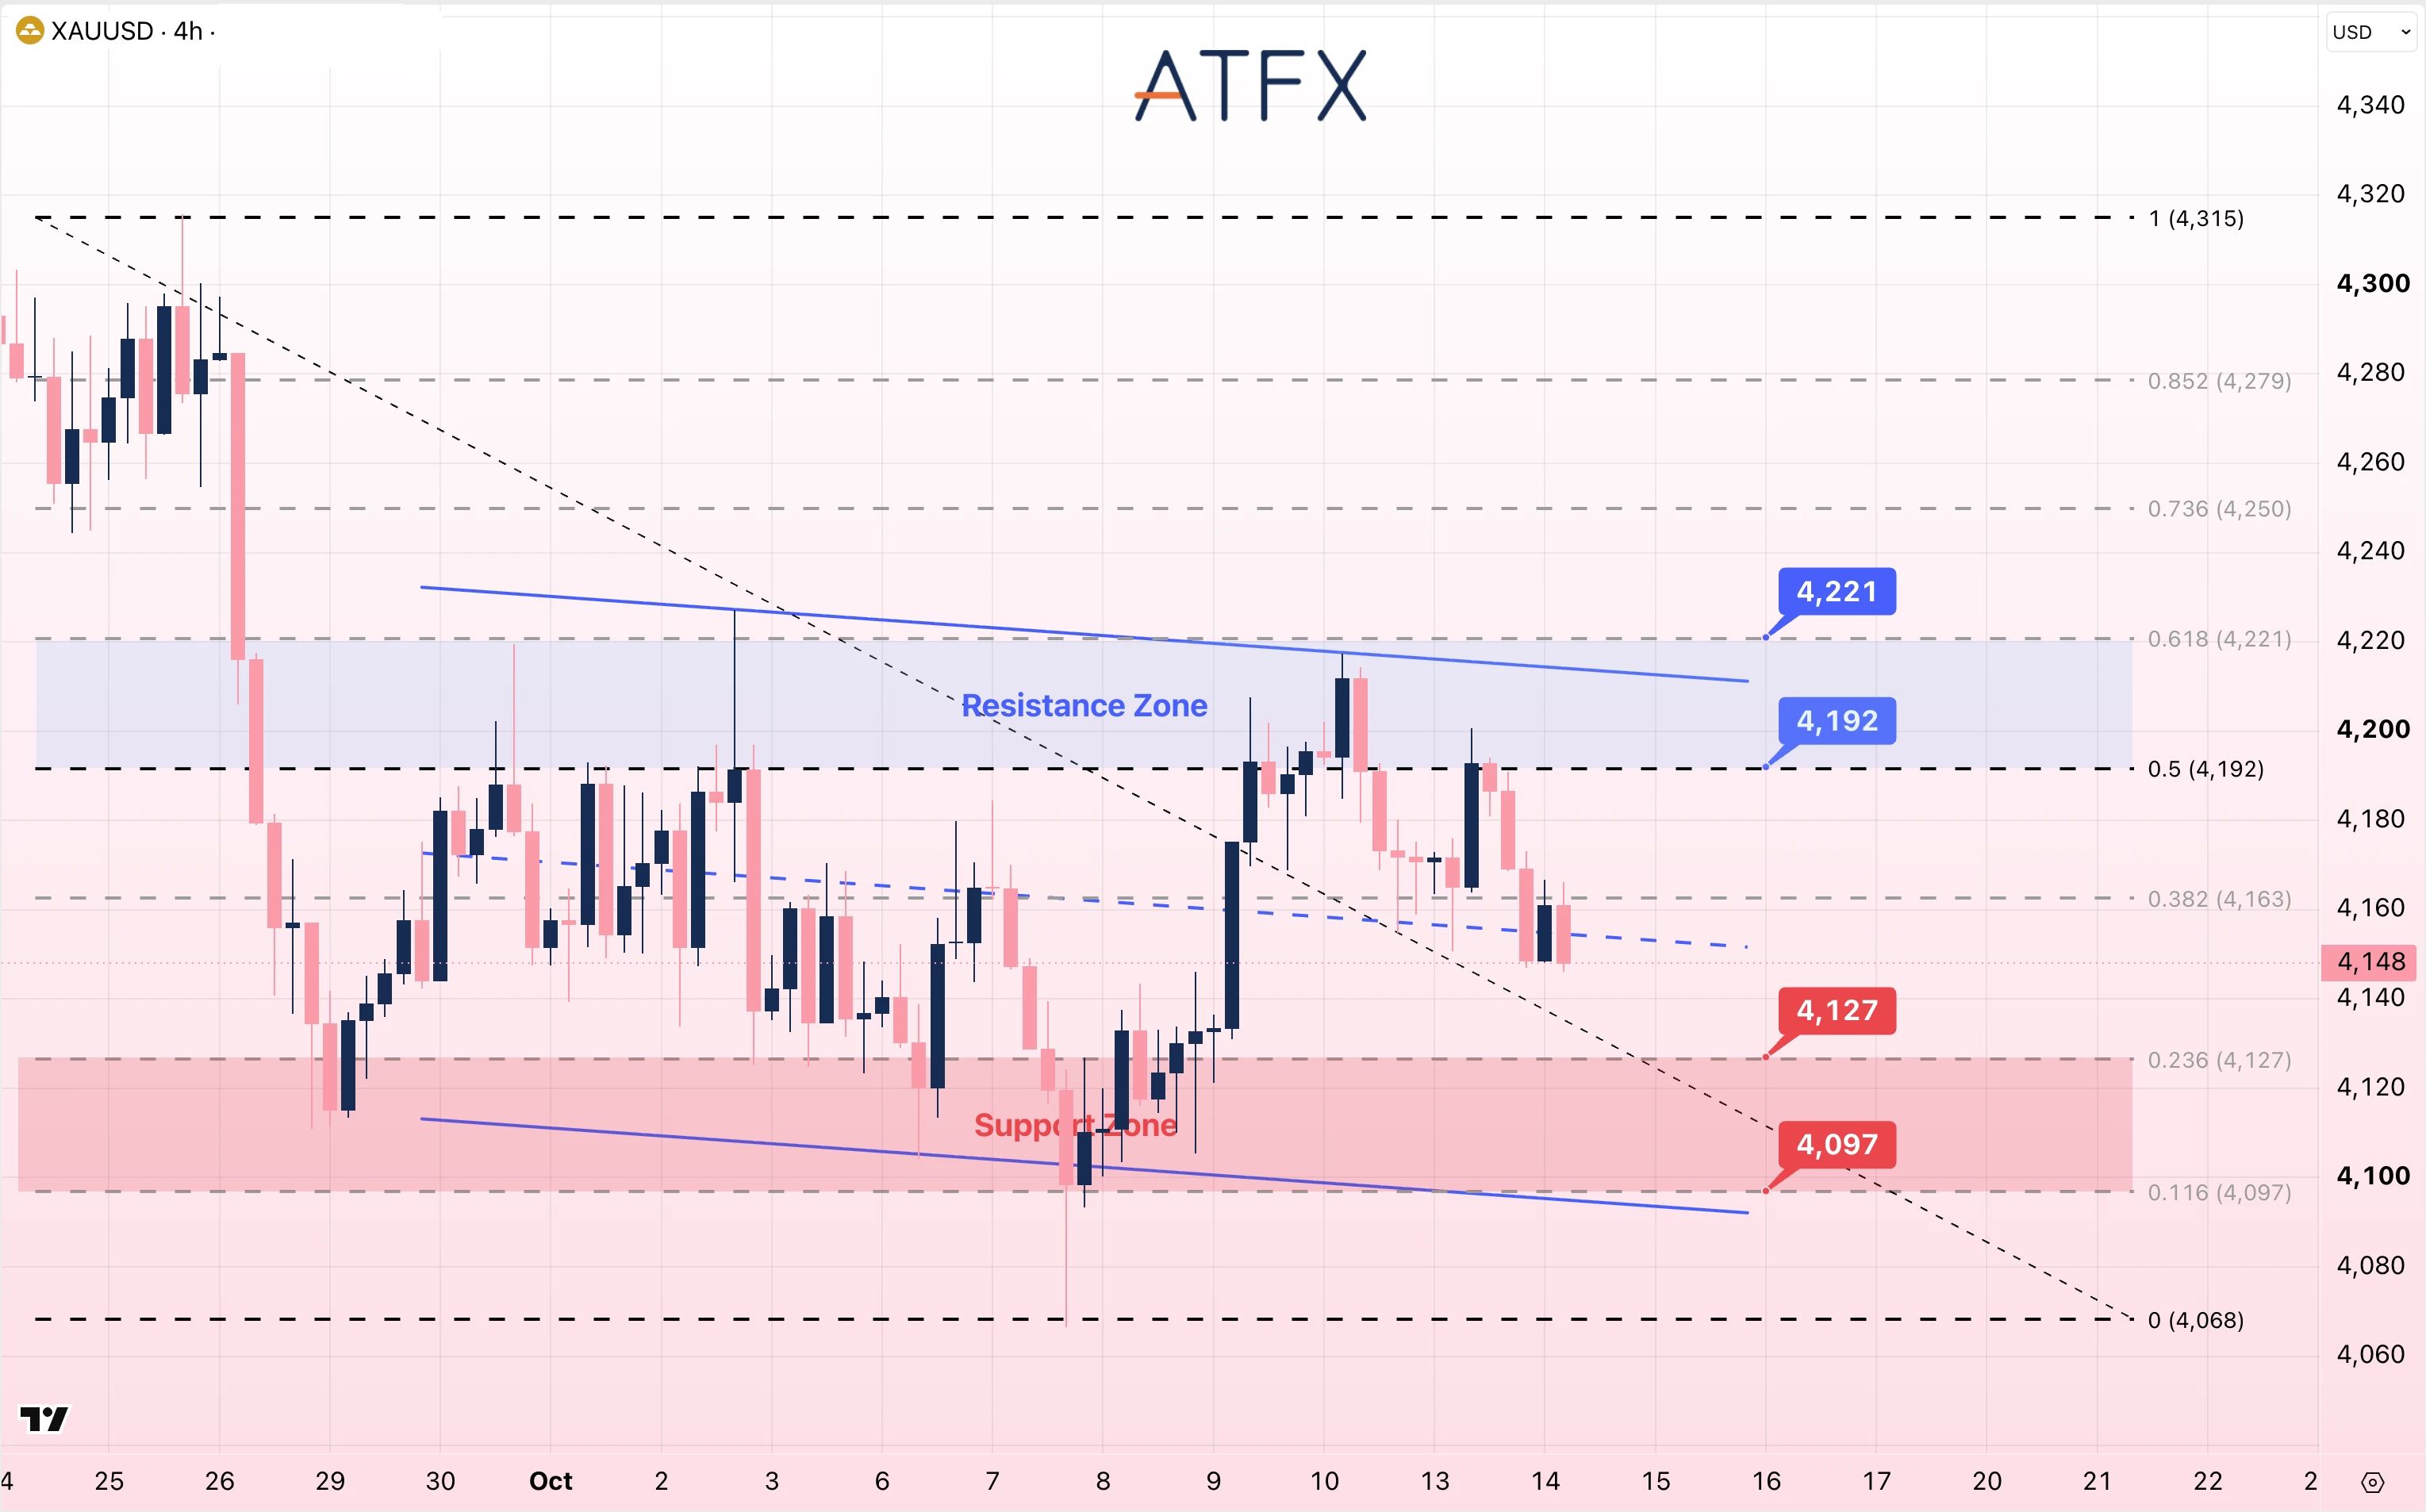
阻力位:4192 / 4221
支撑位:4127 / 4097
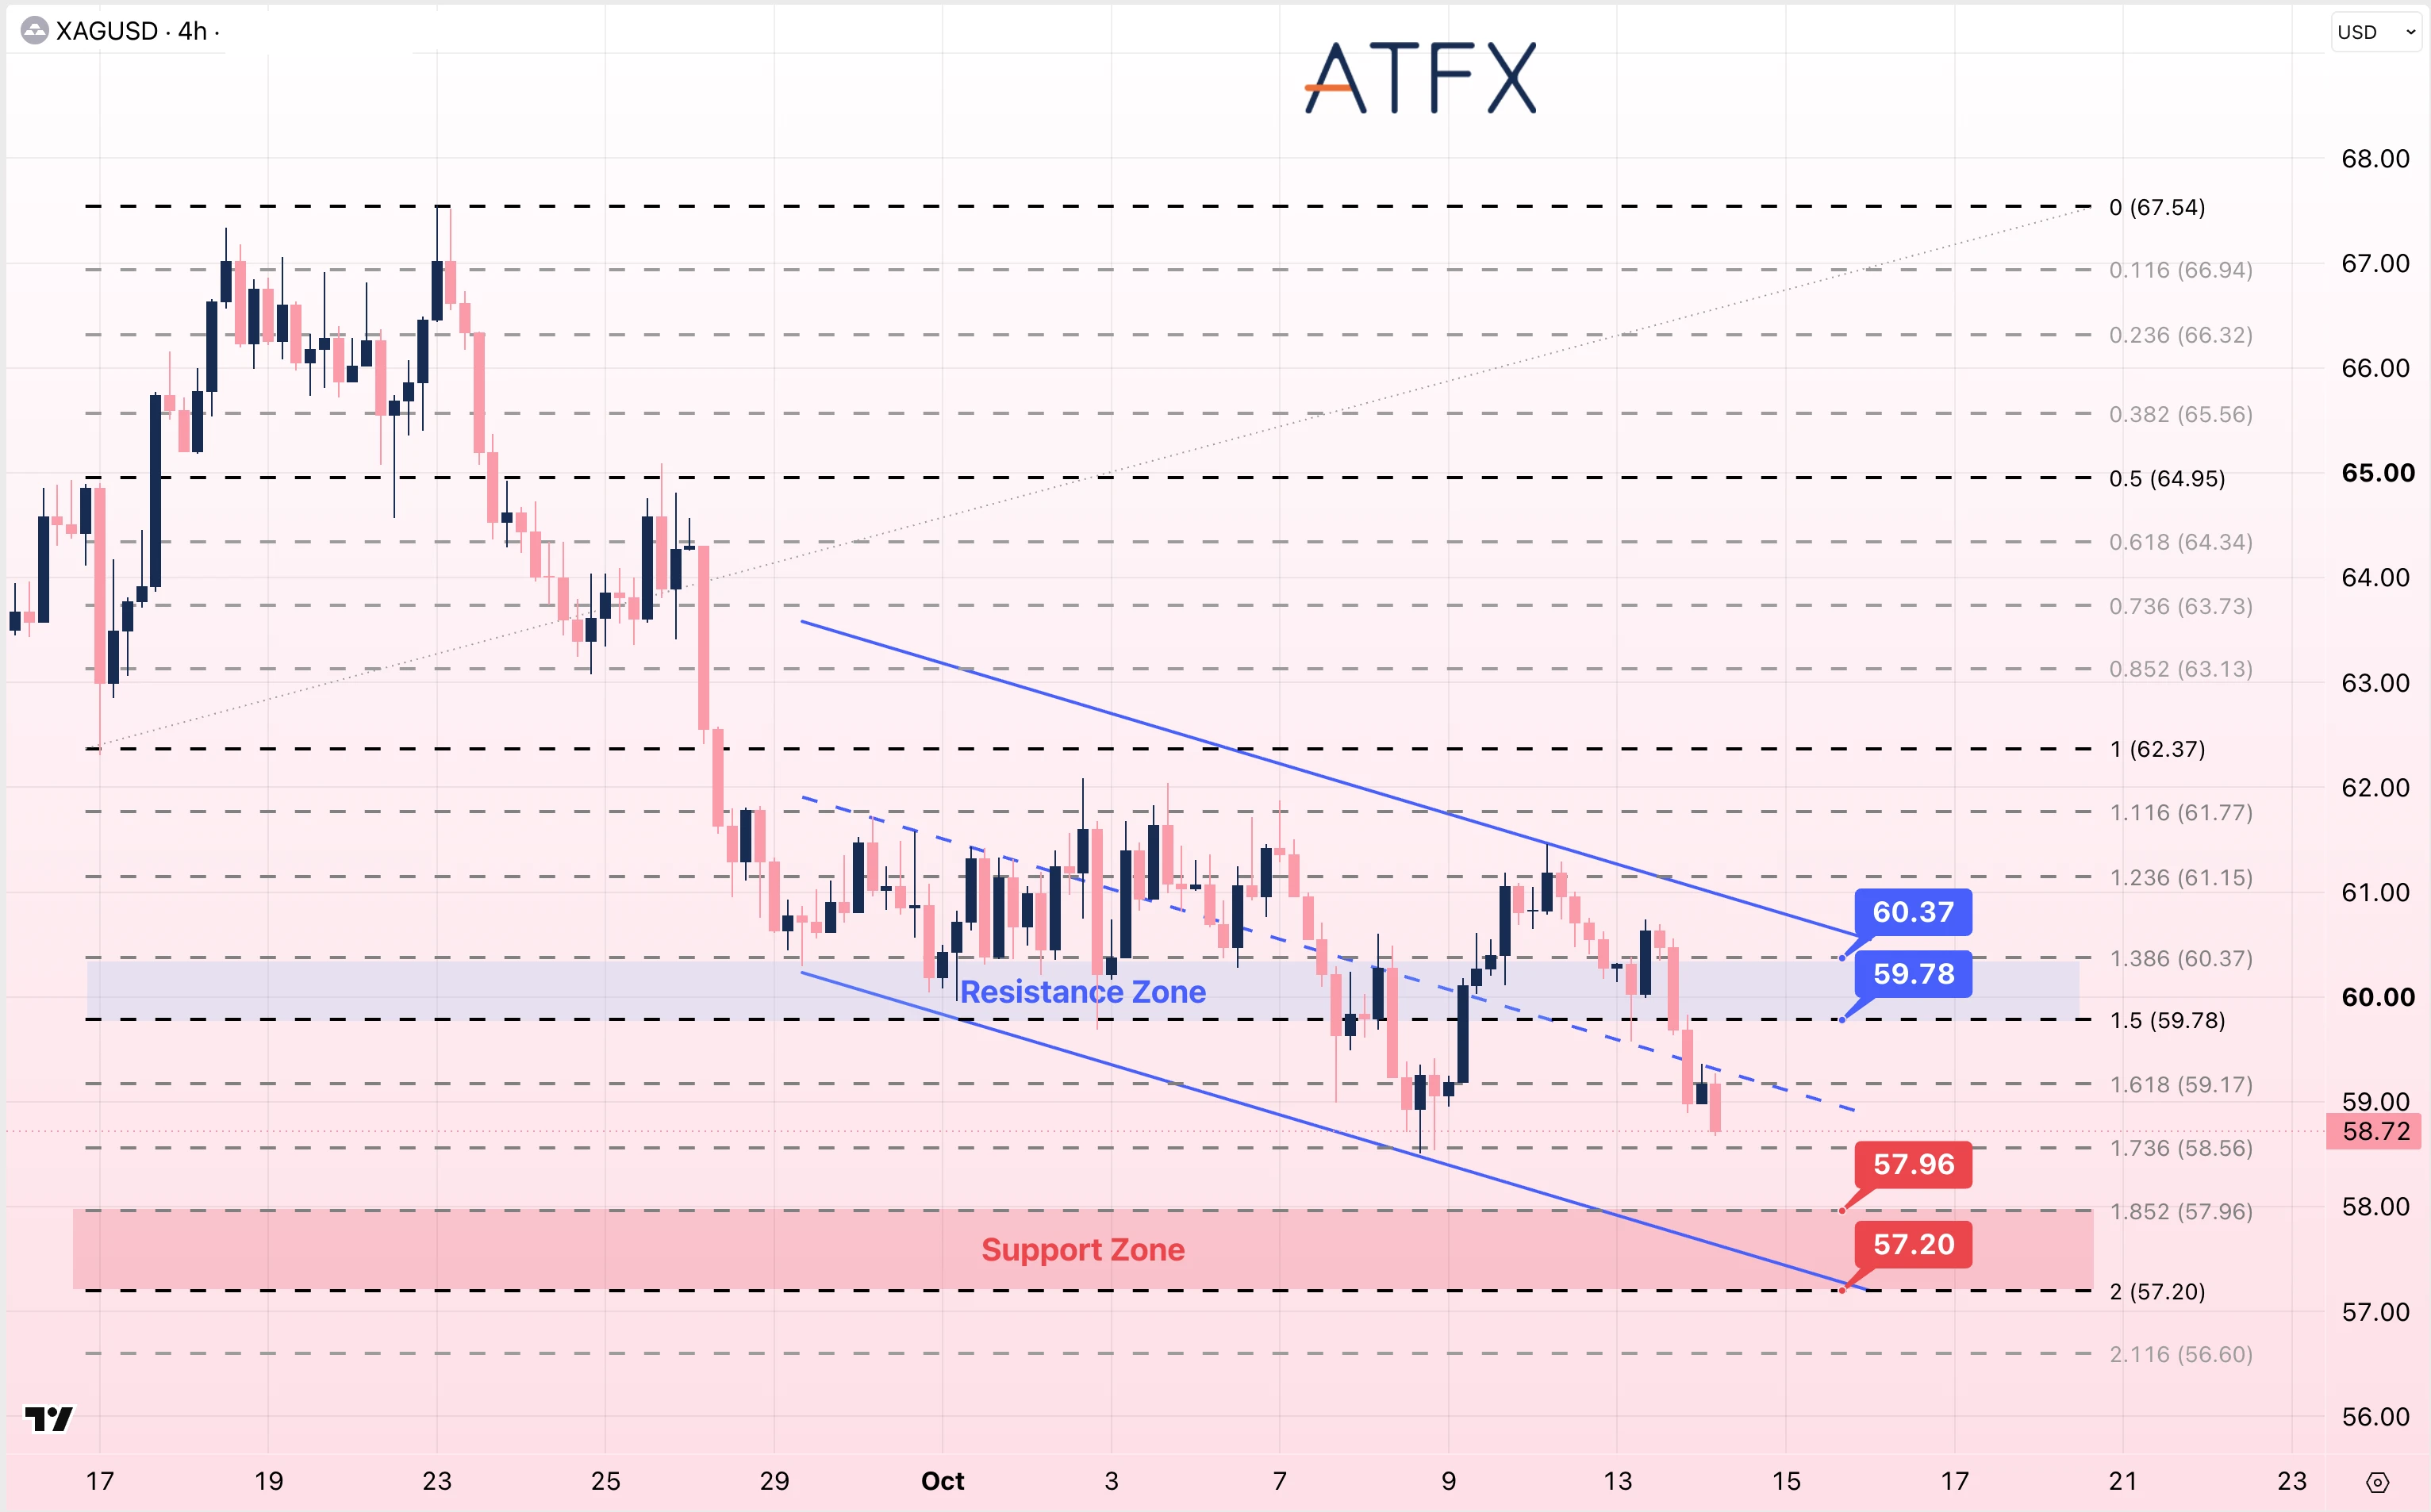
阻力位:59.78 / 60.37
支撑位:57.96 / 57.20
分析师观点:尽管美元走弱、美国10年期国债收益率回落,能源价格推动的通胀压力及美联储进一步收紧政策的风险仍令黄金承压。图中金价在4192美元附近再次受阻后,回落至4148美元附近,低于下降通道中线。若突破4192及4221美元,压力有望缓解;若跌破4127美元,则可能下探4097美元。白银位于58.72美元附近,仍运行于下降通道内;需重新站上59.78及60.37美元,才有望缓解下行压力,若跌破57.96美元,则可能进一步下探57.20美元。
方向:黄金谨慎看空;白银谨慎看空。
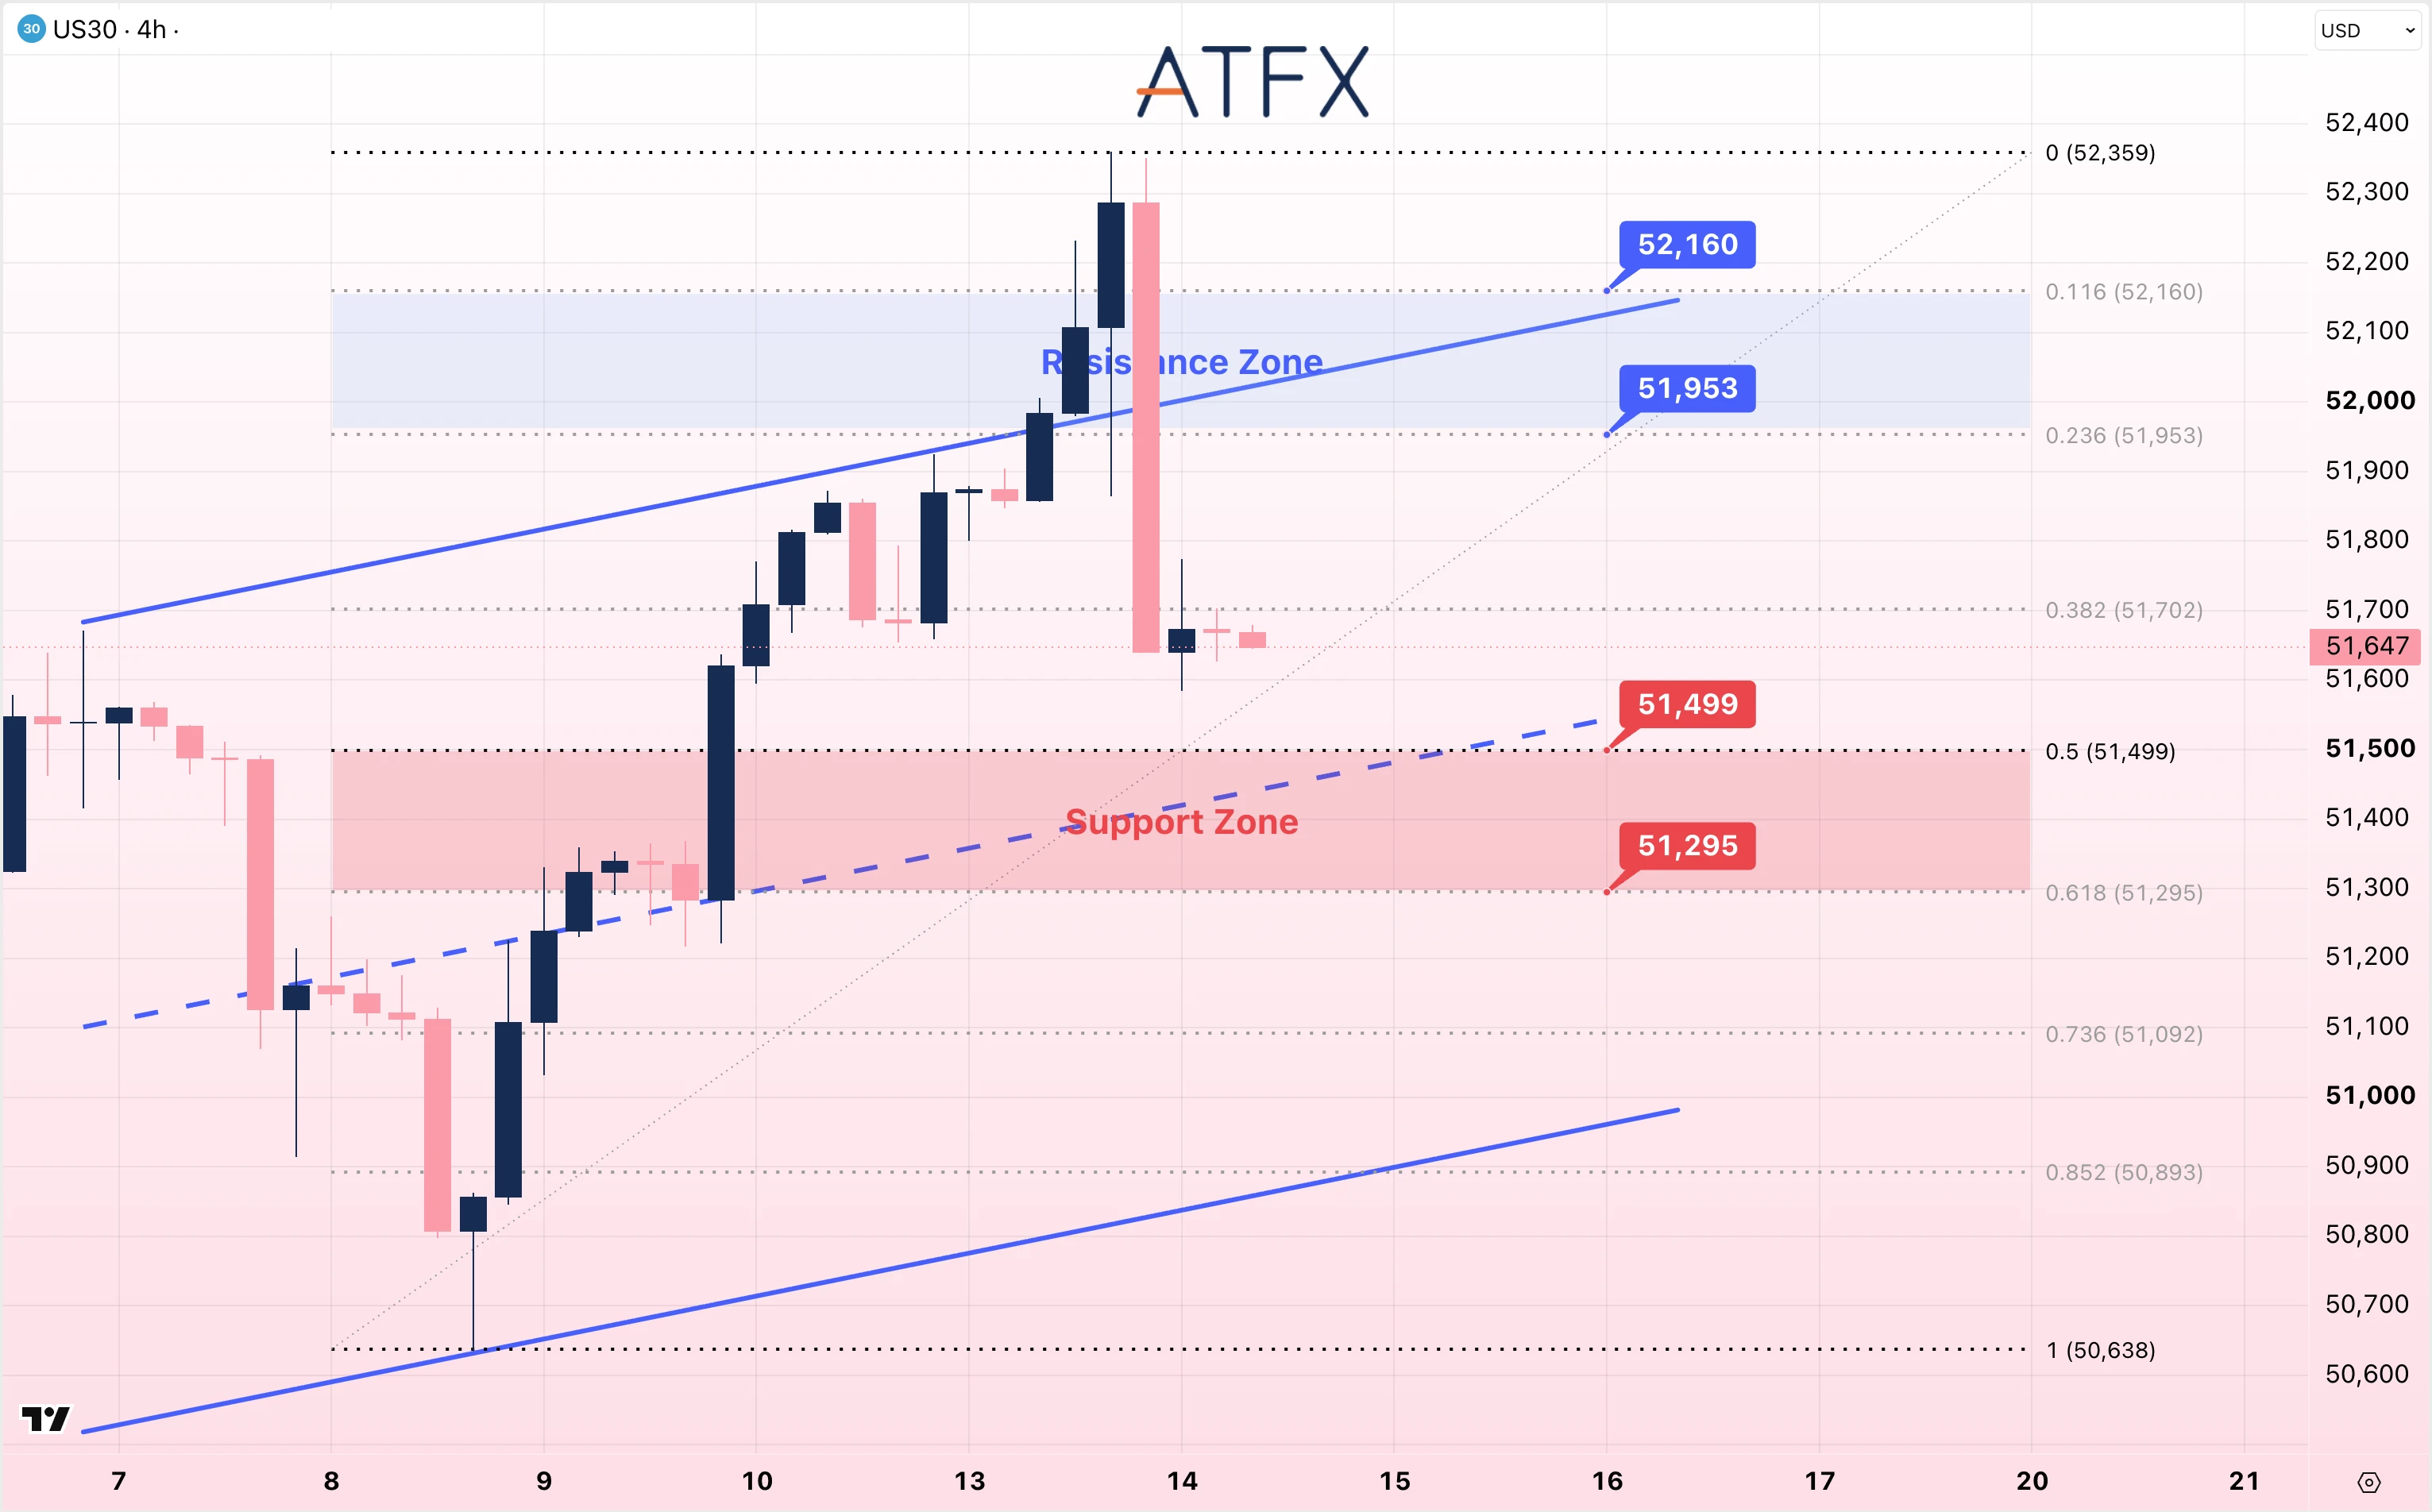
阻力位:51953 / 52160
支撑位:51499 / 51295
分析师观点:银行业财报表现不一,拖累道琼斯指数回落。US30图表显示,指数自52,359点大幅回落至51,647点附近,重新跌至51,702点下方,但仍处于较大级别的上升通道内。若重新站上51953及52160,上涨动能有望恢复;若跌破通道中线附近的51499至51295区域,则可能出现更深幅度的回调。
方向:中性至谨慎看空。
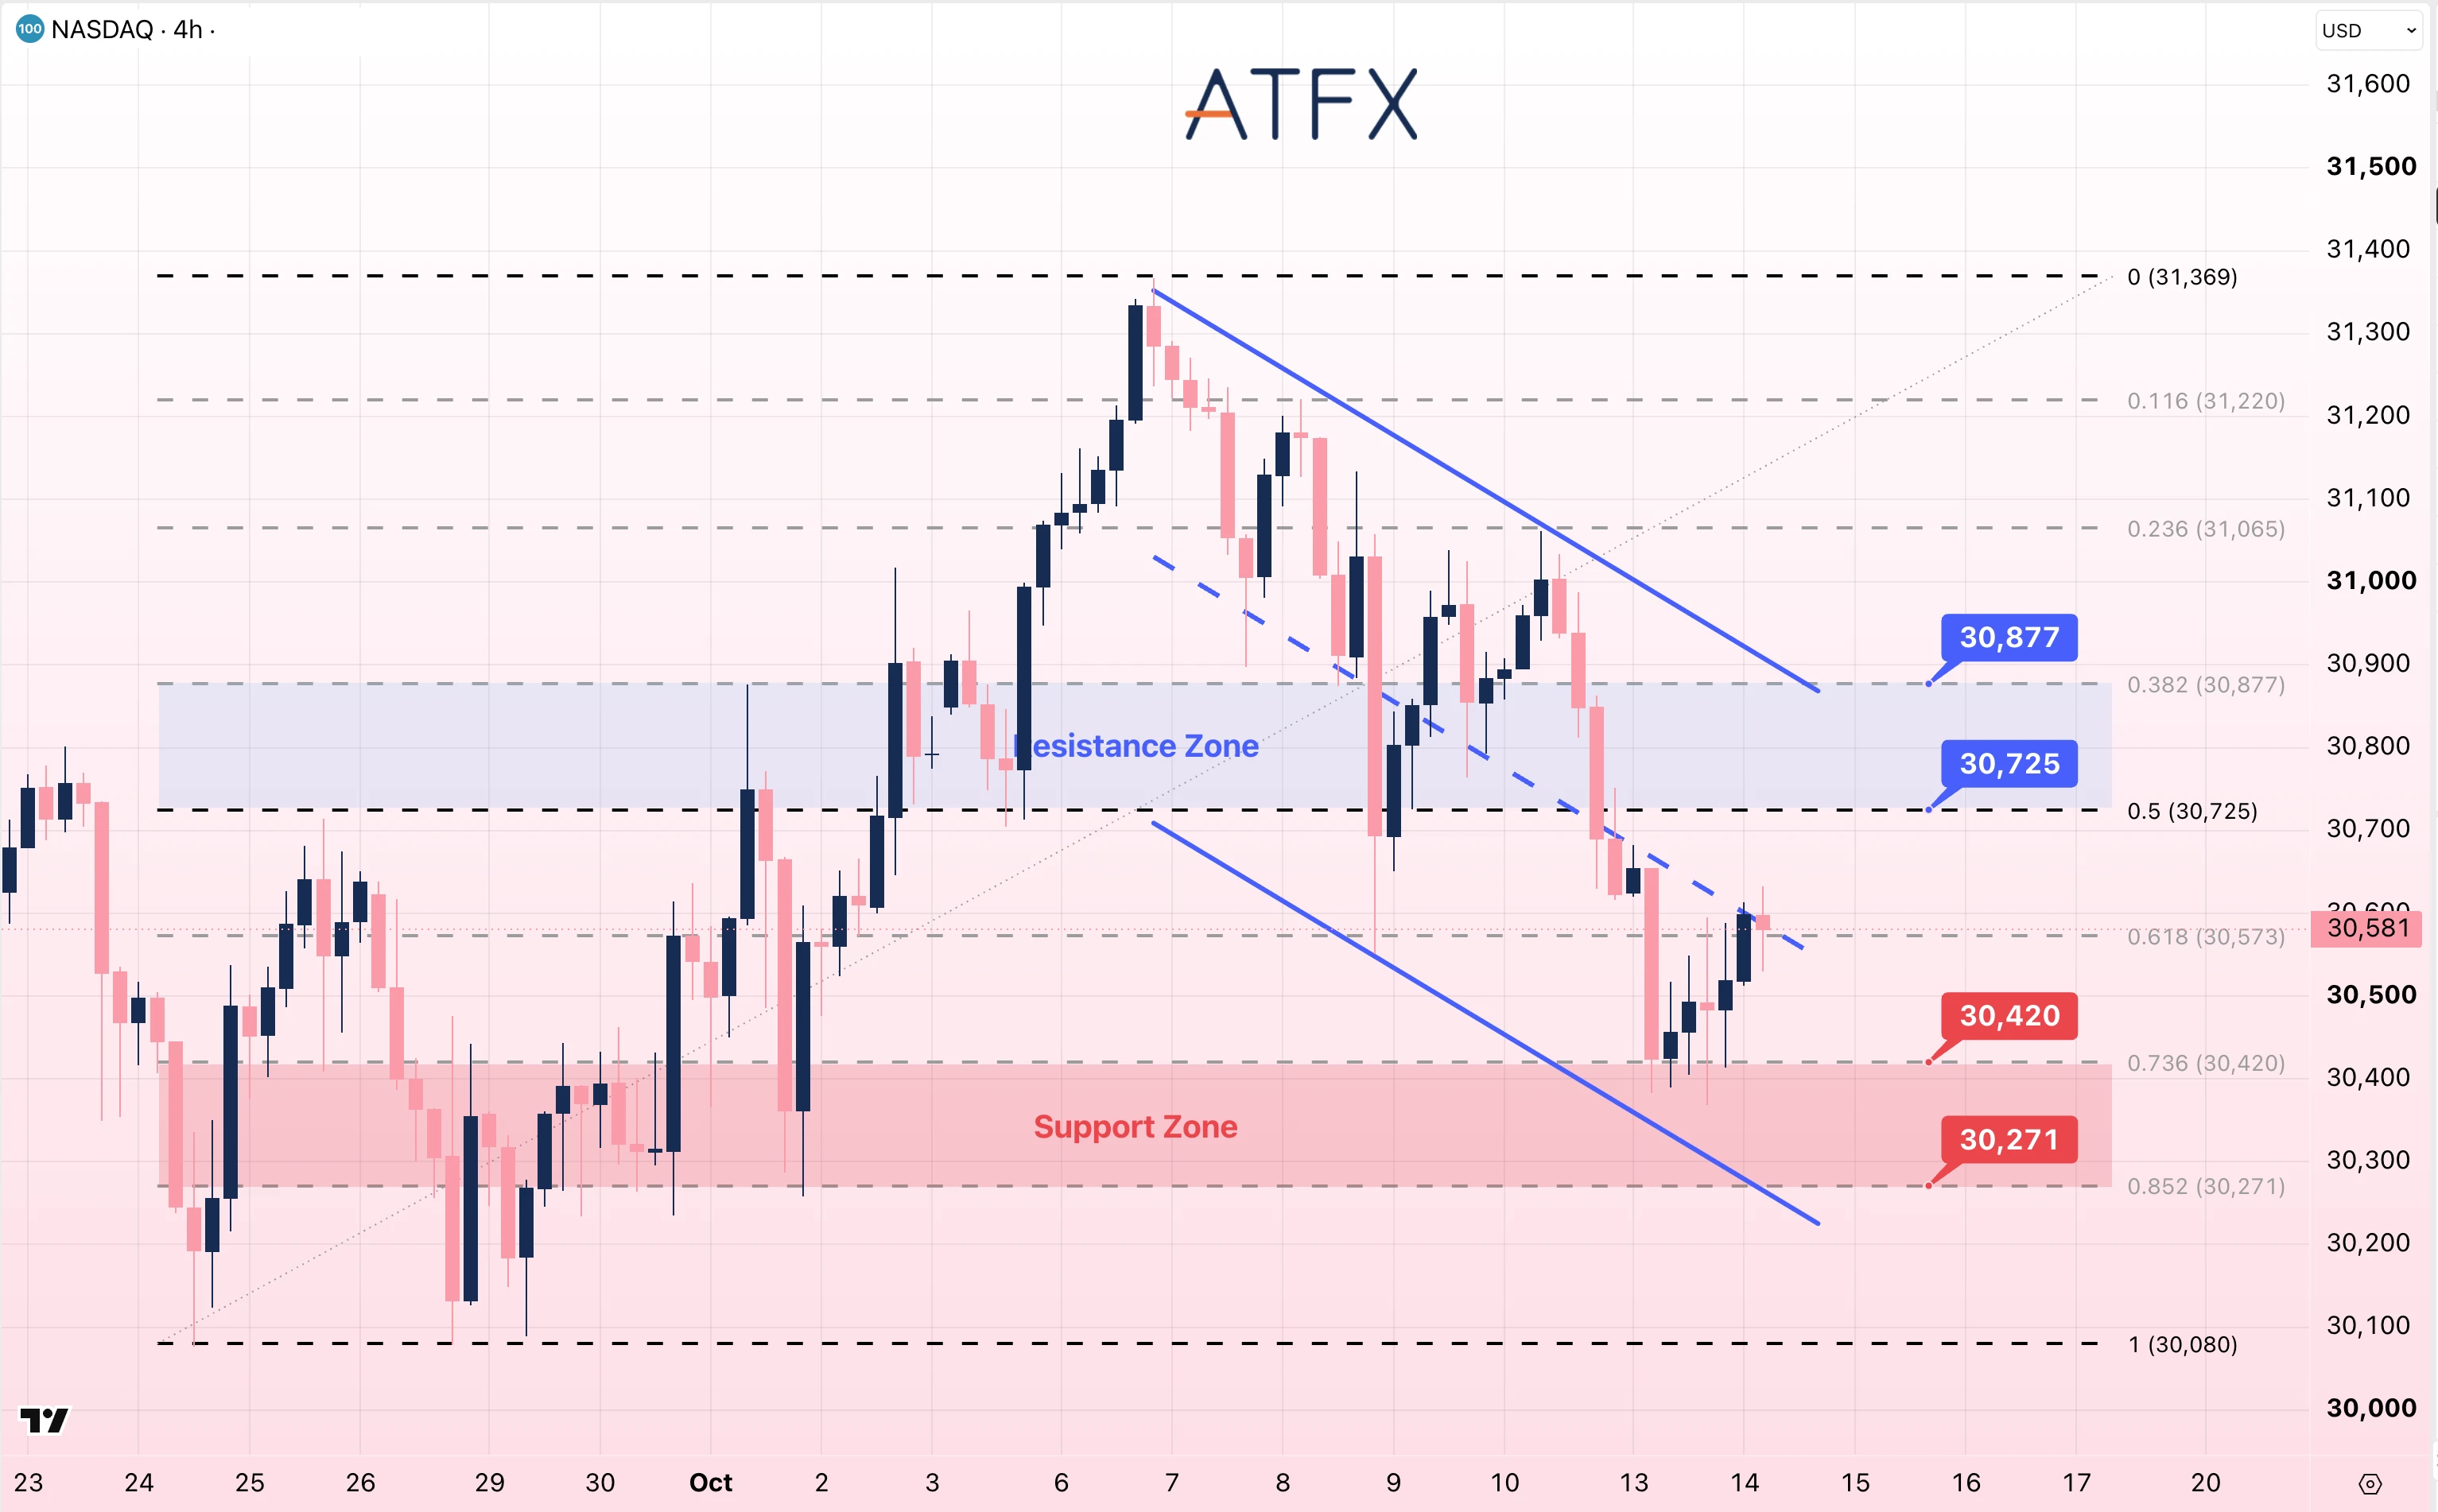
阻力位:30725 / 30877
支撑位:30420 / 30271
分析师观点:存储芯片股走弱持续拖累科技股。NAS100自30,420点支撑区域反弹至30,581点附近,但仍处于下降通道内,接近通道中线及30,573点斐波那契水平。若重新站上30725及30877,下行压力有望缓解;若跌破30420,则可能下探30271,进一步关注30080。
方向:谨慎看空。
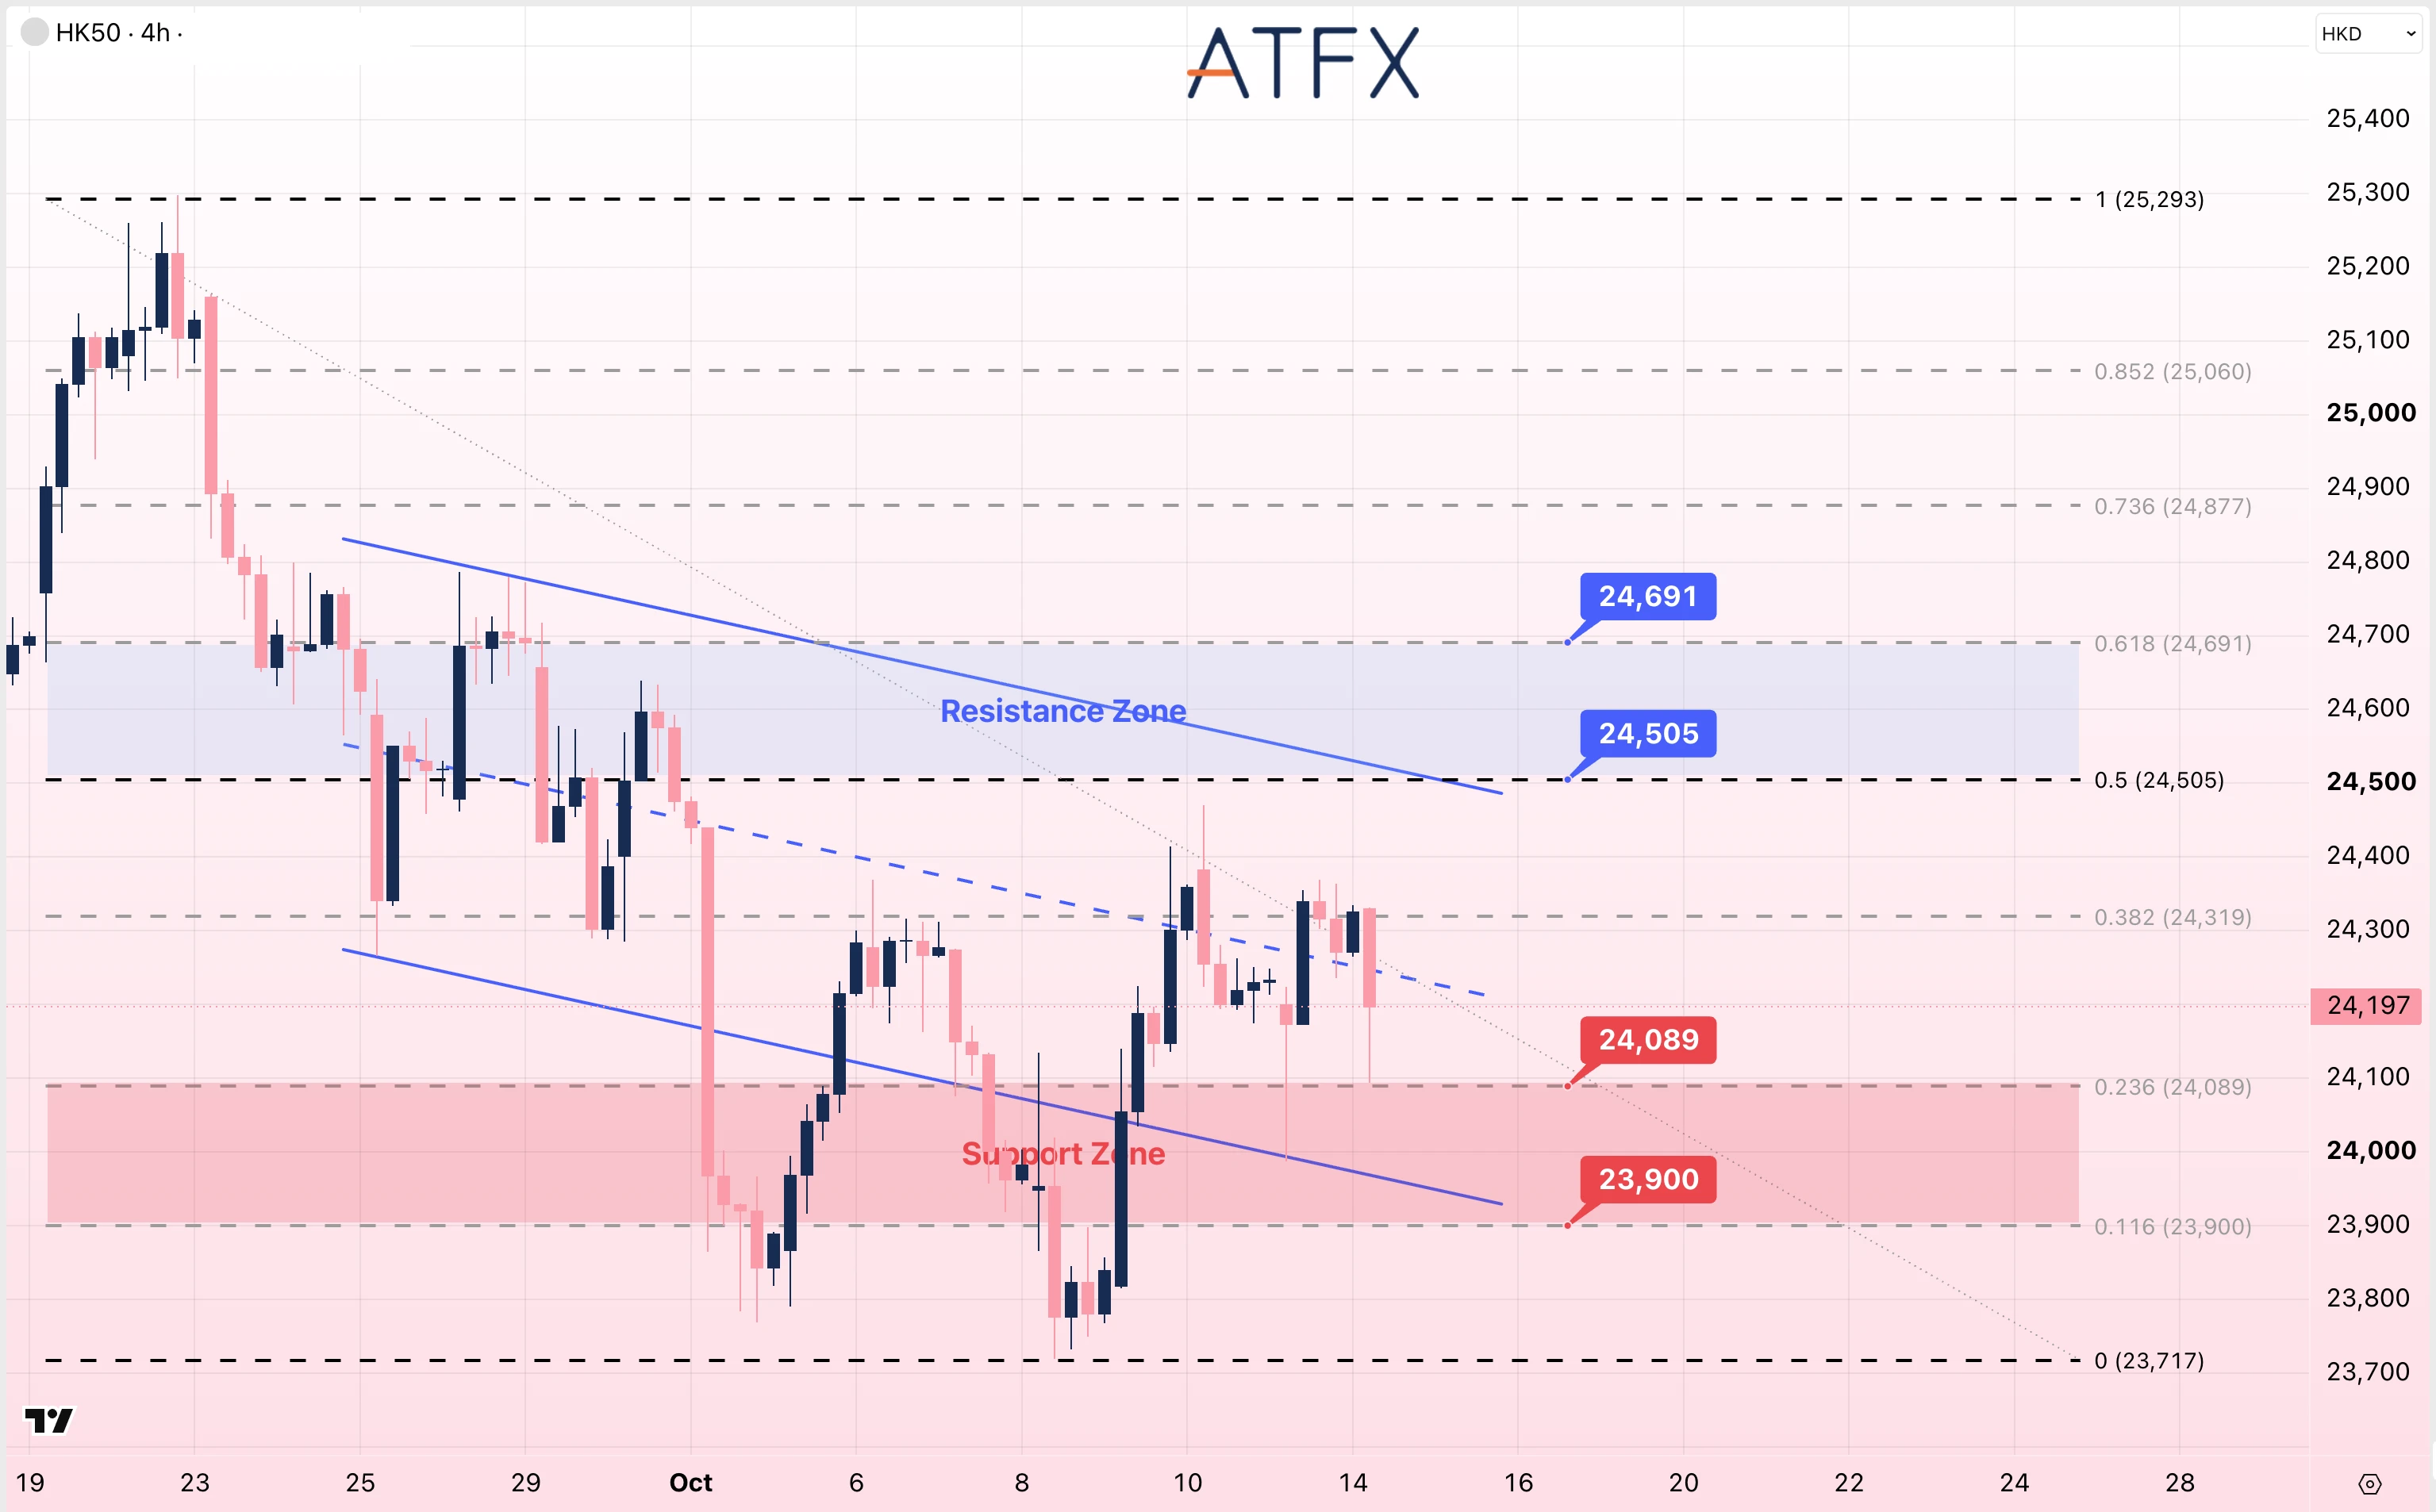
阻力位:24505 / 24691
支撑位:24089 / 23900
分析师观点:HK50指数在24,350点附近反弹受阻后,目前于24,197点附近交投。指数仍低于下降通道中线,在24,089点支撑区域上方面临下行风险,中国通胀数据是影响市场情绪的重要因素。若重新站上24505及24691阻力位,有望挑战通道上轨;若跌破24089,则可能下探23900,进一步关注23717。
方向:谨慎看空。
免责声明:以上分析仅供参考,不构成任何投资建议。


